






 摩熵医药
.png) 27530
.png) 2026-10-09


 特邀嘉宾
本期视频回顾2026年9月医药市场热点,重点解读生物类似药集采的最新进展,并梳理江苏、浙江、广东云南、河北江西四大省级联盟的联盟集采目录,帮助医药从业者提前判断政策走向。
先看生物类似药。目前流出的规则稿显示,本轮采购目录涵盖贝伐珠单抗等7个品种,2025年医院端与实体药店端合计市场规模约382亿元,国产企业与原研企业同台竞争,其中该品种参与企业最多,竞争最为激烈。
从集采规则来看,这一轮基本沿用第十二批国采的框架:以厂牌为单位报量,报价上限参考官网均价的7折,设置锚点约束极端低价,并保留多档复活机制。10家以内企业按N减1入围,原研药可以选择不带量的复活通道,保留医院准入资格。主讲人判断,由于入围名额相对宽松,价格竞争预计不会过度内卷,但目前并非正式稿,具体以官方文件为准。
再看化药方面的四大联盟。江苏联盟、浙江联盟各有49个品种,对应规模分别约300亿元和374亿元;广东云南有68个品种,规模约225亿元;河北江西有122个品种,规模超过600亿元,四大联盟合计约1500亿元。目前各联盟仅公布了药品填报目录,具体规则和参与省份尚未明确,江苏已明确要求各省跟进,其余联盟仍待确定,企业需要尽早研判品种竞争格局。
更多生物类似药集采与联盟集采的数据、竞争格局和规则更新,可在摩熵医药平台持续查看,也欢迎关注视频板块的后续解读。
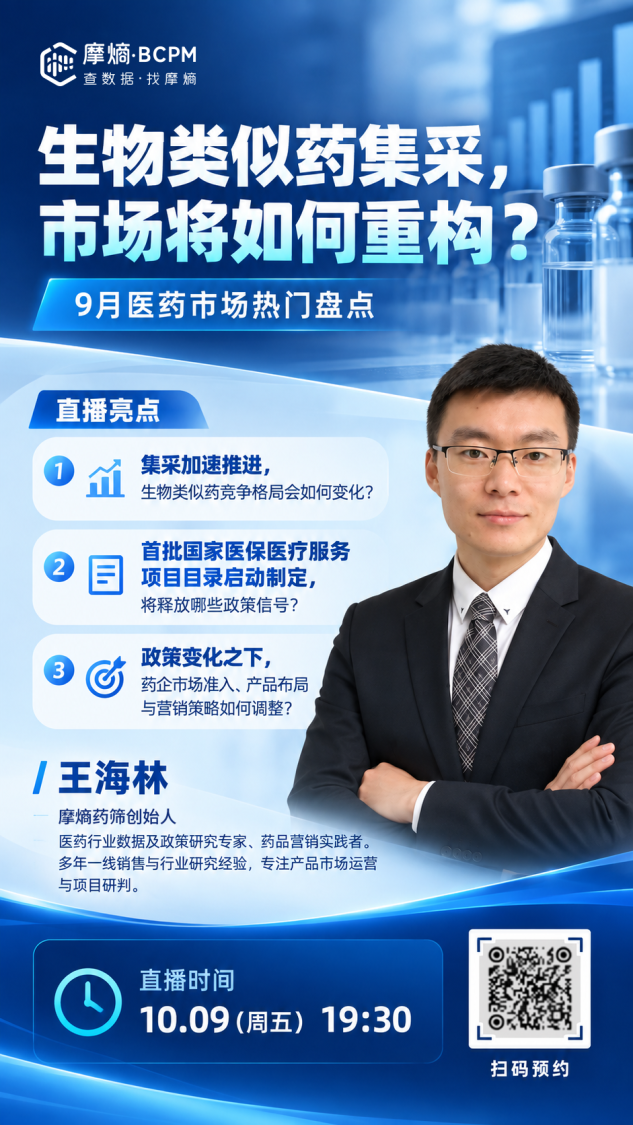
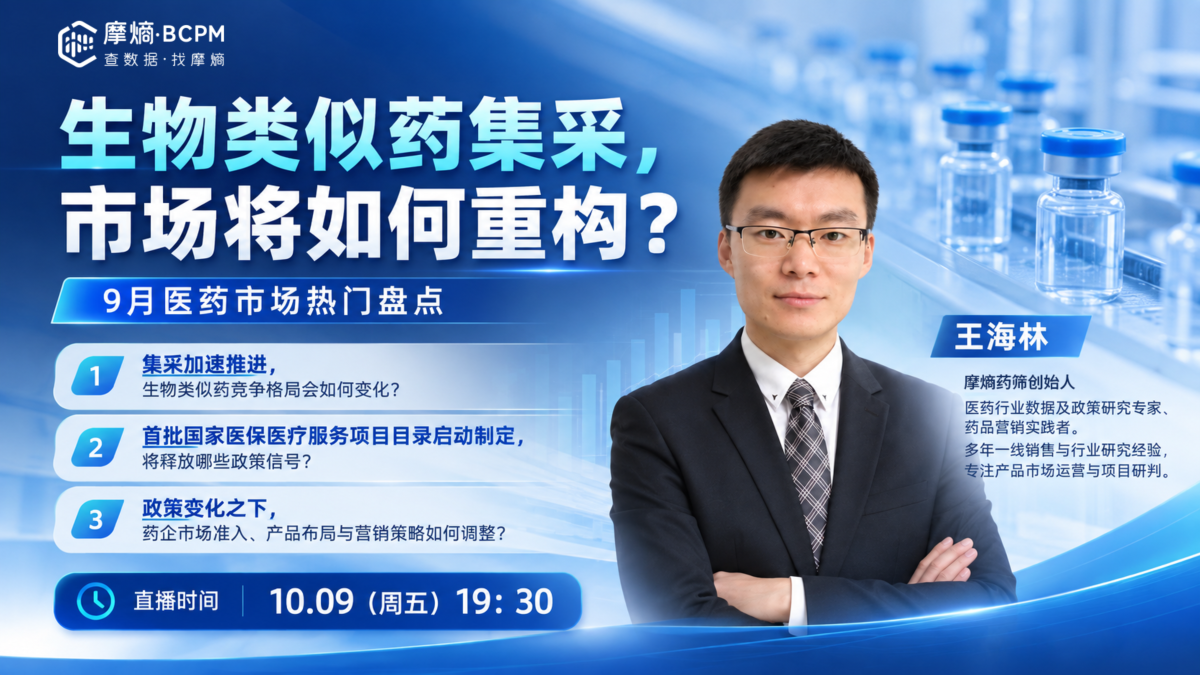
直播亮点:
① 集采加速推进,生物类似药竞争格局会如何变化?
② 首批国家医保医疗服务项目目录启动制定,将释放哪些政策信号?
③ 政策变化之下,药企市场准入、产品布局与营销策略如何调整?
直播时间:
10.09(周五)19:30