







关联审评审批将药包材纳入制剂注册体系,一致性评价把质量要求传导至包材的相容性与稳定性,集采常态化则以成本、质量与保供能力重塑供应链逻辑——三重政策力量在同一方向上汇流,共同抬升药包材行业的质量门槛与竞争门槛。药包材已不再是药品的辅助配套,而是制剂质量体系与供应链安全的关键构成。
正因如此,看懂政策,就等于看清了行业的门槛与方向。摩熵咨询发布的《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》正是基于这一需求推出的研究成果。报告依托摩熵医药数据库积累的行业数据与产业洞察,从产品分类、产业链与市场规模出发,系统分析政策规则、竞争格局及行业升级方向,为全产业链参与者提供专业决策参考。本文内容摘自该报告核心章节,聚焦药包材行业政策环境演变逻辑与核心发展趋势,层层剖析政策驱动下的行业变革与升级机遇。
一、药包材监管制度演进:从行政许可走向登记平台与关联审评审批
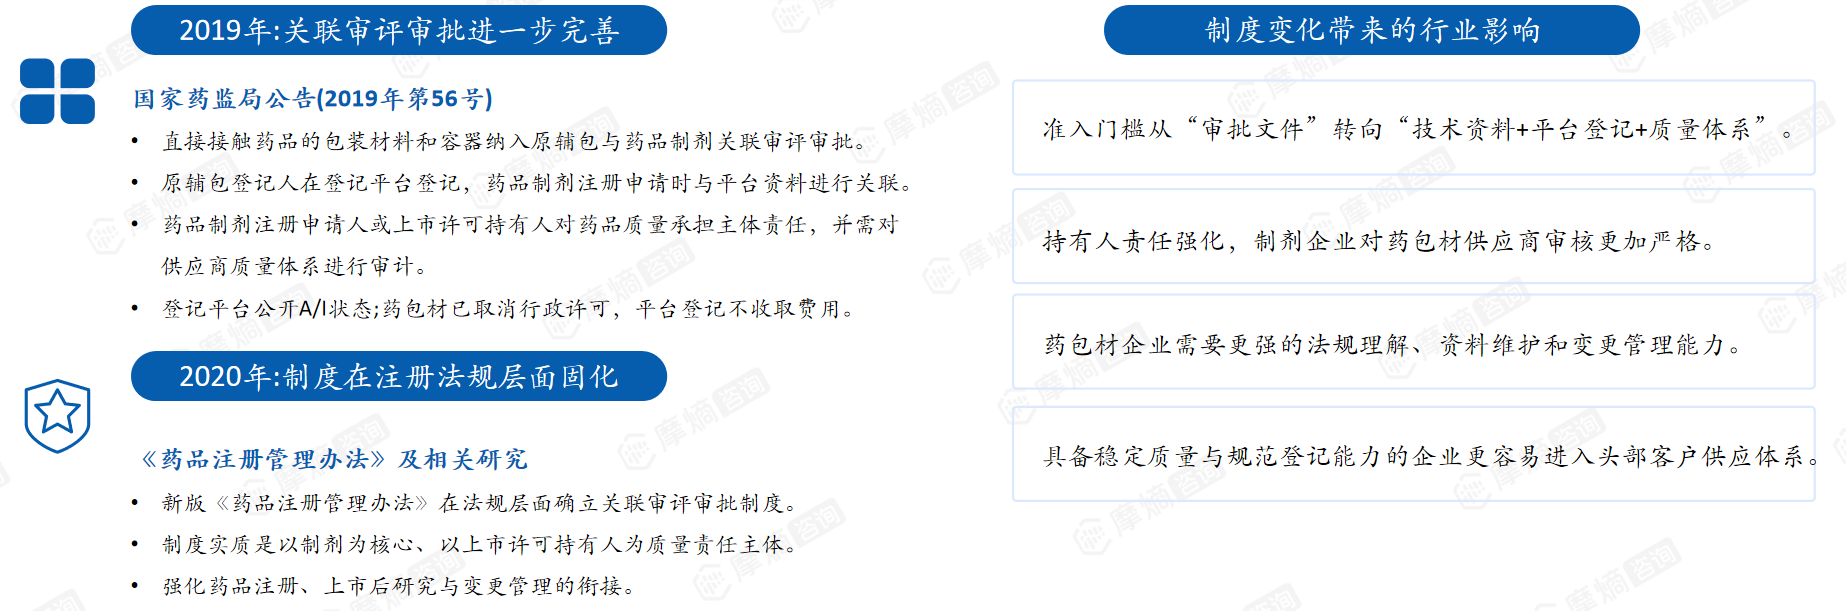
国内药包材的管理逻辑,已由过去的单一审批模式,逐步转向登记平台统一管理、原辅包与制剂关联审评、质量责任向持有人上移的全新体系。监管重心早已不再局限于“拿到批文”,而是转向对全生命周期的持续合规、真实登记、质量可控与全程可追溯提出明确要求。
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
(一)2019年:关联审评审批制度全面完善
依据国家药监局2019年第56号公告,我国正式完善药包材关联审评审批规则,明确将直接接触药品的包装材料和容器,纳入原辅包与药品制剂一体化关联审评审批体系。制度明确,原辅包登记人需在官方登记平台完成信息登记,药品制剂开展注册申请时,必须与平台登记资料完成关联核验。
同时,药品制剂注册申请人及上市许可持有人承担药品质量主体责任,需常态化开展药包材供应商质量体系审计。此外,行业取消药包材行政许可资质审批,平台登记全程免费,且公开企业登记A/I状态,实现行业信息透明化监管。
(二)2020年:关联审评制度法定化固化
2020年新版《药品注册管理办法》落地实施,从法律法规层面正式确立药包材关联审评审批制度,夯实行业监管制度根基。该制度核心是以药品制剂为核心、以上市许可持有人为质量责任主体,打通药品注册审批、上市后质量研究、变更动态管理全流程监管闭环。
制度落地后,药包材企业不再是独立的产品生产主体,需持续维护平台登记资料,主动配合下游制剂企业完成审评核查、质量验证与变更备案工作,深度嵌入制剂企业质量管理体系。
(三)制度变革带来的行业深层影响
监管制度的迭代升级,彻底重构了行业准入与竞争规则。行业准入门槛从单一的资质审批文件,升级为技术资料储备、平台规范登记、完善质量体系的综合能力考核。持有人主体责任的强化,推动制剂企业大幅收紧药包材供应商审核标准、合规要求与准入流程。这也倒逼药包材企业提升法规解读、资料运维、动态变更管理等综合合规能力。在此背景下,具备稳定产品质量、规范登记能力与完善合规体系的头部企业,能够快速切入优质下游客户供应链,行业马太效应初步显现。
关联审评审批的建立,使药包材成为制剂注册与质量管理体系中的重要组成部分。未来药包材竞争不只是产品竞争,更是合规能力、资料能力与质量体系能力的竞争。
二、一致性评价与注射剂升级:质量一致性要求向药包材传导
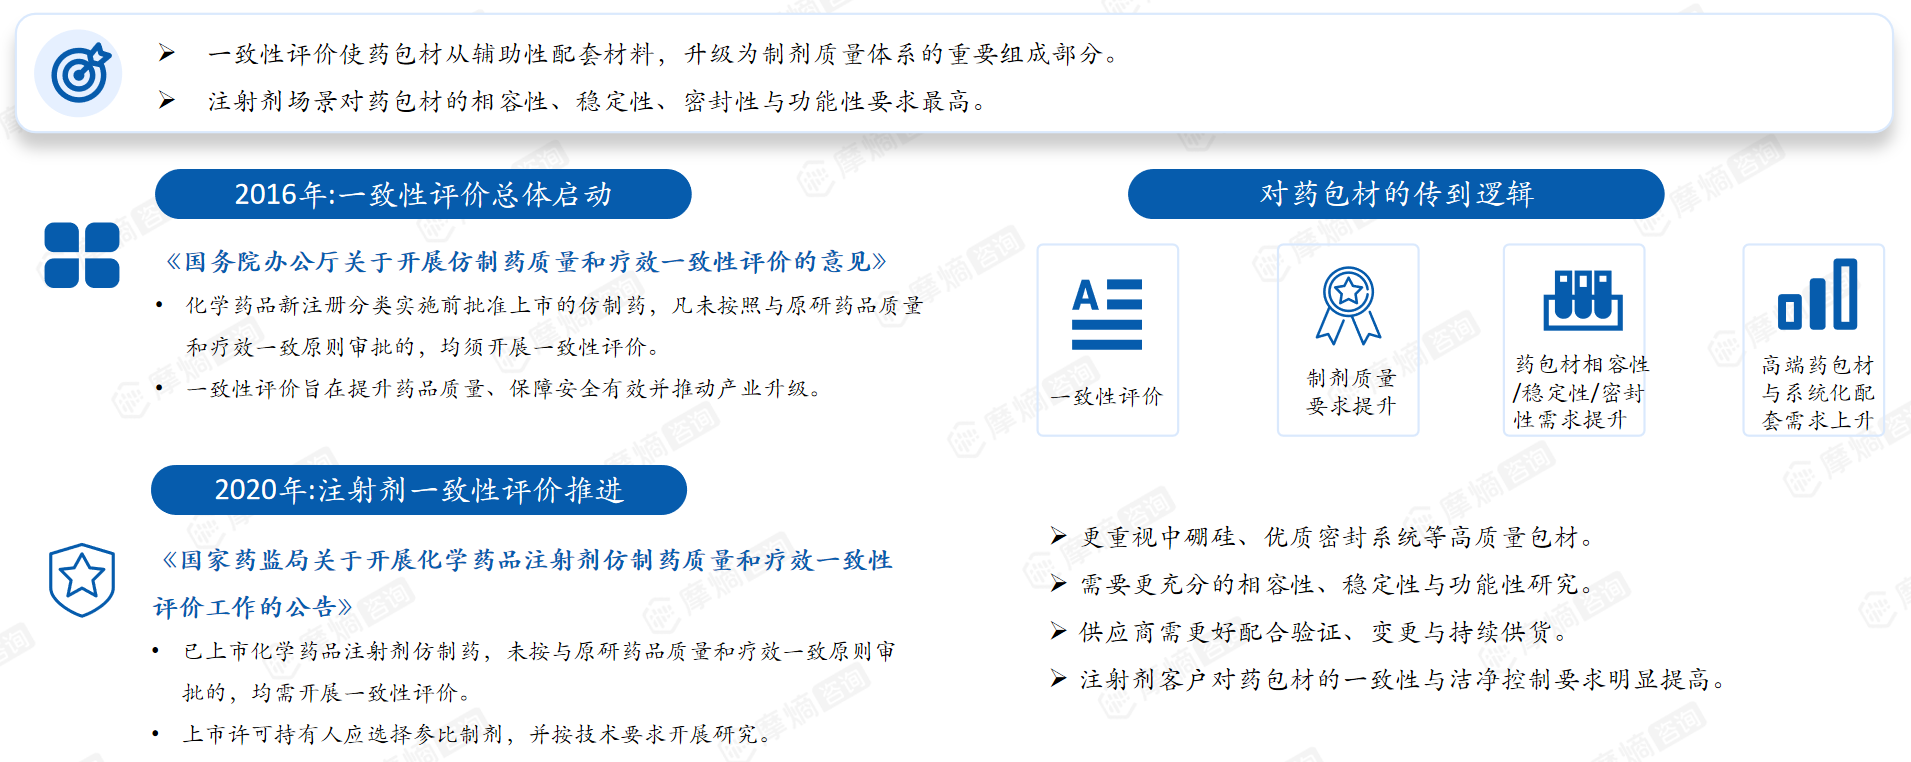
一致性评价使药包材从辅助性配套材料,升级为制剂质量体系的重要组成部分。注射剂场景对药包材的相容性、稳定性、密封性与功能性要求最高。
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
(一)2016年:一致性评价工作全面启动
根据《国务院办公厅关于开展仿制药质量和疗效一致性评价的意见》要求,国内化学药品新注册分类实施前获批上市、未按原研药质量疗效一致原则审批的仿制药,均需全面开展一致性评价。该政策核心目标是统一国内药品质量标准、保障临床用药安全有效、推动医药产业整体提质升级,为后续药包材质量升级奠定政策基础。
(二)2020年:注射剂一致性评价精准落地
国家药监局发布专项公告,正式启动化学药品注射剂仿制药质量和疗效一致性评价工作,明确所有未达到原研质量疗效标准的已上市注射剂,必须完成一致性评价升级。政策要求,上市许可持有人需严格对标合规参比制剂,按照标准化技术规范开展质量、疗效与安全性研究,且明确制剂所用包装材料质量、性能不得低于参比制剂标准,直接锁定高端药包材的配套刚需。
(三)药包材行业传导逻辑与落地表现
一致性评价形成清晰的质量传导链条:制剂质量对标原研升级→倒逼药包材相容性、稳定性、密封性标准提升→中高端药包材及系统化配套解决方案需求持续扩容。
具体来看,行业发展呈现三大核心变化:
一是高端材质替代加速,中硼硅玻璃、高品质密封系统等高性能包材成为合规优选;
二是质量验证标准升级,药包材企业需完成更全面的相容性、稳定性、功能性专项研究,保障与制剂的适配性;
三是供应链协作要求提升,下游客户对供应商的验证配合能力、变更响应效率、持续供货稳定性要求显著提高,同时对药包材生产的洁净度、质量一致性管控更为严苛。
三、集采常态化与供应链重构:成本、质量与供应稳定的综合约束
集采并不直接决定药包材准入,但会显著改变下游制剂企业的成本与供应链要求。在集采常态化环境下,药包材企业需要同时证明质量稳定、成本效率和保供能力。
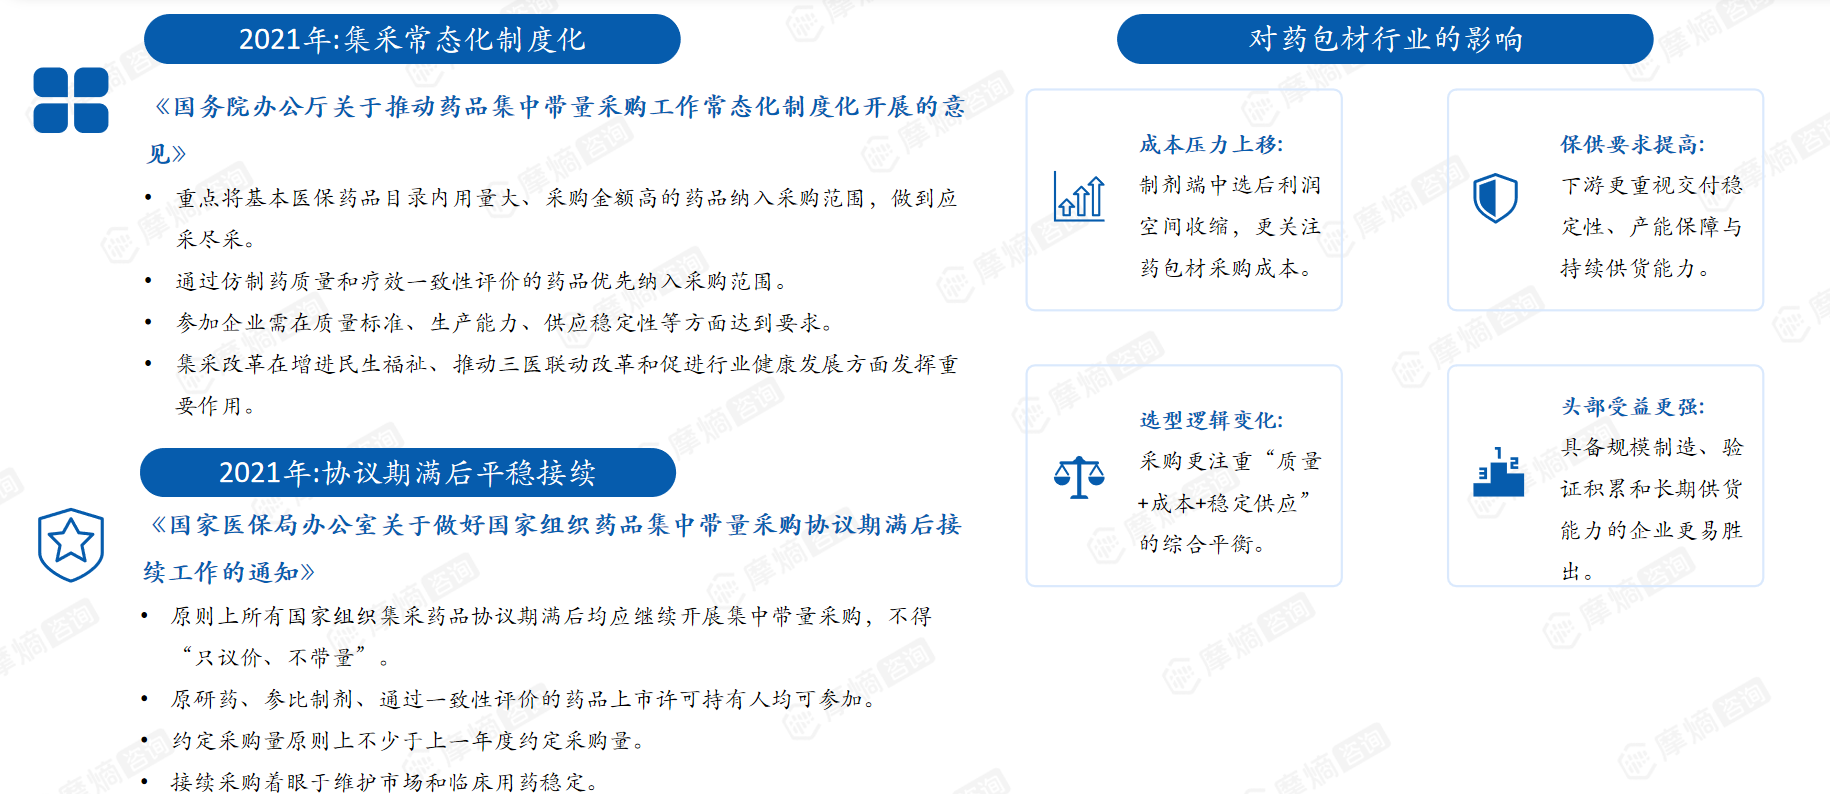
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
·2021年:集采常态化制度化
《国务院办公厅关于推动药品集中带量采购工作常态化制度化开展的意见》明确,将医保目录内用量大、金额高的药品全面纳入集采范围,实现应采尽采。政策规定,通过仿制药一致性评价的药品优先参与集采竞标,且投标企业必须满足严苛的质量标准、生产产能与持续保供要求。集采改革通过市场化竞价机制,压缩制剂企业利润空间,推动医药行业提质增效、良性发展,同时间接传导至上游药包材产业链。
·2021年:协议期满后平稳接续
同年,国家医保局出台集采接续工作专项通知,明确所有国家集采药品协议期满后必须持续带量采购,杜绝“只议价、不带量”的行业乱象。政策放开原研药、参比制剂、过评药品企业的投标资格,且约定采购量不低于上一年度标准,从制度层面保障临床用药稳定与供应链持续可控,为药包材行业提供稳定的市场需求底盘。
·集采对药包材行业的核心影响
集采常态化从成本、保供、选型、格局四个维度重塑行业生态。其一,成本压力向上传导,制剂企业中标后利润空间收缩,对药包材采购的性价比、成本管控能力提出更高要求;其二,保供门槛持续提高,下游企业高度重视供应商的产能储备、交付效率与长期供货稳定性,规避断供风险;其三,采购选型逻辑升级,彻底摒弃单纯低价导向,形成“质量优先、成本适配、供应稳定”的综合选型标准;其四,行业头部效应加剧,具备规模化生产能力、完善验证体系、长期稳定供货能力的龙头企业,能够持续抢占市场份额,中小低端产能逐步被市场出清。
四、药包材行业核心趋势:从普通包材制造迈向高端化与系统化竞争
政策环境的主线是质量升级,药包材正在成为制剂质量体系和供应链体系的重要组成部分。未来行业竞争将更多体现在合规能力、验证能力、系统交付能力与头部客户绑定能力上。
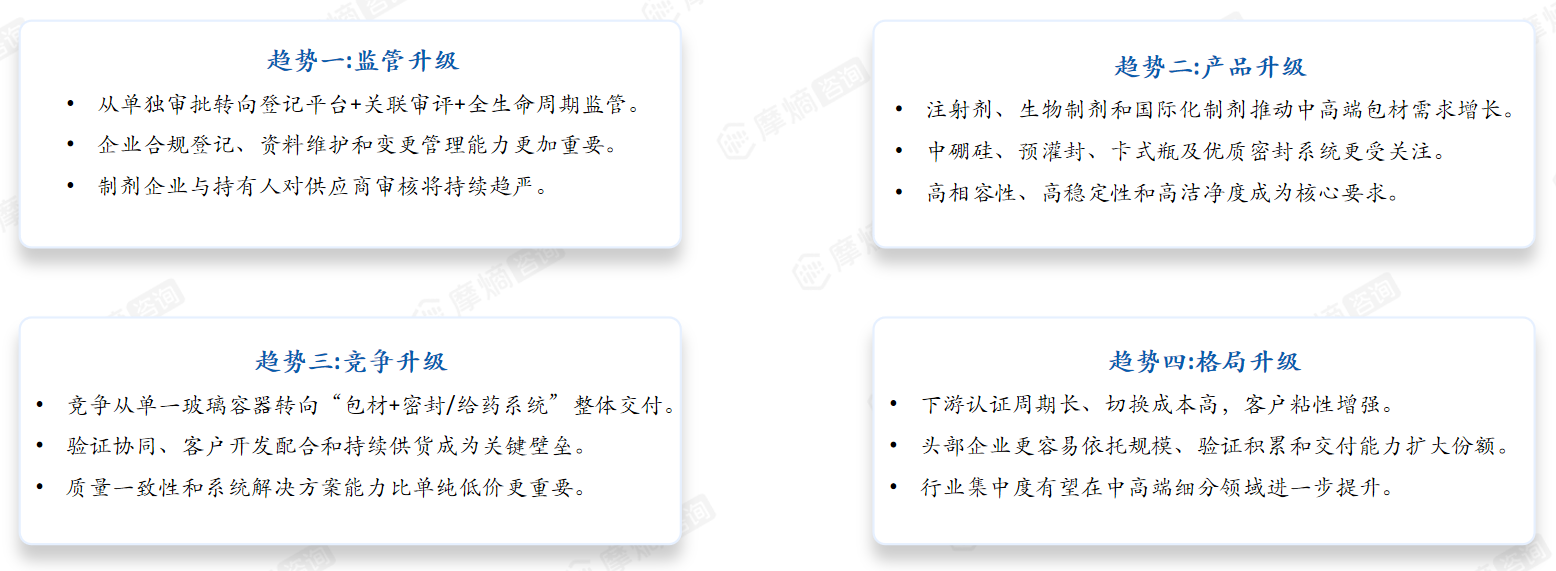
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
趋势一:监管升级
从单独审批转向登记平台+关联审评+全生命周期监管。企业合规登记、资料维护和变更管理能力更加重要。制剂企业与持有人对供应商审核将持续趋严。
趋势二:产品升级
注射剂、生物制剂和国际化制剂推动中高端包材需求增长。中硼硅、预灌封、卡式瓶及优质密封系统更受关注。高相容性、高稳定性和高洁净度成为核心要求。
趋势三:竞争升级
竞争从单一玻璃容器转向“包材+密封/给药系统”整体交付。验证协同、客户开发配合和持续供货成为关键壁垒。质量一致性和系统解决方案能力比单纯低价更重要。
趋势四:格局升级
下游认证周期长、切换成本高,客户粘性增强。头部企业更容易依托规模、验证积累和交付能力扩大份额。行业集中度有望在中高端细分领域进一步提升。
整体而言,系列医药政策的系统性变革,持续抬升药包材行业的质量门槛、合规门槛与竞争门槛。未来药包材行业的核心竞争优势,将集中体现为合规登记能力、质量一致性管控能力、客户协同验证能力、规模化制造能力与系统化交付能力,行业高质量、高端化、集约化发展大势已然明确。
主要资料来源:
1. 摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
2. 国家药监局公告(2019年第56号)
3.《药品注册管理办法》
4.《国务院办公厅关于开展仿制药质量和疗效一致性评价的意见》
5.《国家药监局关于开展化学药品注射剂仿制药质量和疗效一致性评价工作的公告》
6.《国务院办公厅关于推动药品集中带量采购工作常态化制度化开展的意见》
7.《国家医保局办公室关于做好国家组织药品集中带量采购协议期满后接续工作的通知》
相关拓展阅读:
1. 2026中国药用玻璃行业发展概况:产业链、市场规模与升级趋势全解析
2. 2026药用玻璃行业竞争格局与标杆研究:肖特制药、格雷斯海姆、山东药玻全景解析
3. 2026药用玻璃行业发展趋势与核心启示:三重驱动共振下的产业走向
以上内容均来自摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》,如需查看或下载完整版报告,可点击!




收藏
登录后参与评论
暂无评论