







药用玻璃行业的未来走向,正被三股力量同时塑造:政策端,关联审评审批与一致性评价将包材纳入制剂质量体系,合规门槛与客户切换成本同步抬升;需求端,生物制剂、GLP-1、疫苗与自我给药场景持续放量,对高稳定性、高洁净度包材的需求从“可选”变为“必选”;供给端,国产中硼硅技术突破与智能制造升级正在支撑进口替代从材料层面向能力层面延伸。三重驱动交汇之处,行业的竞争逻辑正在从“拼产能”转向“拼合规、拼验证、拼系统交付”。
摩熵咨询发布的《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》报告,依托摩熵医药数据库覆盖药品全生命周期、原辅包登记、市场格局及企业财务等多维度的底层数据,系统梳理了药用玻璃行业的基础与市场概况、政策监管与行业门槛、竞争格局与标杆案例等核心内容,为读者构建了完整的行业认知框架,呈现了药用玻璃行业的未来图景与行动方向。本文内容即摘自该报告,以下围绕药用玻璃未来发展趋势与行业启示展开。
一、药用玻璃行业未来趋势背后的底层逻辑:三重驱动共振
药用玻璃行业的长期演变,并非单一因素推动的偶然结果,而是政策、需求与供给三大核心力量长期深度共振形成的必然趋势,三者互为支撑,共同划定了行业未来的发展主线。
1. 政策驱动:合规门槛与客户切换成本双升
原辅包关联审评审批将药包材登记与制剂注册深度绑定,取消了单独行政许可,但准入门槛从“一纸批文”转向“技术资料+平台登记+质量体系”的综合评价。仿制药一致性评价明确不建议注射剂使用低硼硅和钠钙玻璃,倒逼包材材质向中硼硅升级。带量采购常态化则推动下游制剂企业在“质量+成本+保供”三角中寻找平衡,具备规模交付与稳定供货能力的包材企业更易进入头部客户供应链。
2. 需求驱动:高端制剂放量重塑包材需求结构
生物制剂、疫苗、高端注射剂及医美等高要求制剂持续放量,直接拉动对中硼硅玻璃、预灌封注射器、卡式瓶等高端包材的需求。《药玻行业分析》指出,药包材正在成为制剂质量体系和供应链体系的重要组成部分。下游客户对高稳定性、高洁净度和高一致性的要求不断提高,低端普玻产品的市场空间被持续压缩。
3. 供给驱动:国产技术突破与智能化改造并进
国产中硼硅玻璃管技术取得突破,部分企业已实现玻管自产,支撑进口替代由“买管制瓶”向“自产玻管+制瓶”延伸。头部企业持续布局中硼硅模制瓶、管制瓶、预灌封注射器产能,并推进AGV智能立库、机器视觉检测、MES制造执行系统等智能化改造。工艺稳定性、验证积累、质量体系与持续供货能力,正成为核心供给壁垒。
二、结果推演:四大行业演变方向
在政策、需求、供给的共同作用下,行业未来将呈现四大清晰、可验证的演变趋势,而非零散的市场热点:
一是高要求场景中硼硅替代加速:中硼硅在生物制剂、疫苗和高端注射剂包装中的渗透率将持续提升。
二是高端细分赛道集中度先行提升:行业集中度提升并非全行业同步,而是在中高端细分赛道先行提升。根据《药用玻璃行业报告:中硼硅药玻行业持续扩容,国产厂家快速放量》,中硼硅模制瓶A状态企业较少、格局相对集中;中硼硅管制瓶A状态企业超过50家,短期竞争仍较分散。
三是国产替代由材料替代走向能力替代:不仅是产品替代,更是验证能力、交付能力和质量体系的替代。
四是行业价值中心上移:产业链核心价值将更多集中在中游中硼硅工艺能力,以及与高端制剂客户的深度绑定关系。
整体来看,中硼硅替代、集中度提升和国产替代并行的背后,本质上是政策、需求与供给三重共振。未来行业格局演变并非简单“拼产能”,而是拼合规、验证、系统交付和高端客户服务能力。
三、行业启示:国内药用玻璃企业的五点行动建议
基于对行业底层逻辑的研判,国内不同基础的药用玻璃企业,可参考五点分层行动建议,避开盲目跟风的误区,找到适配自身的升级路径:
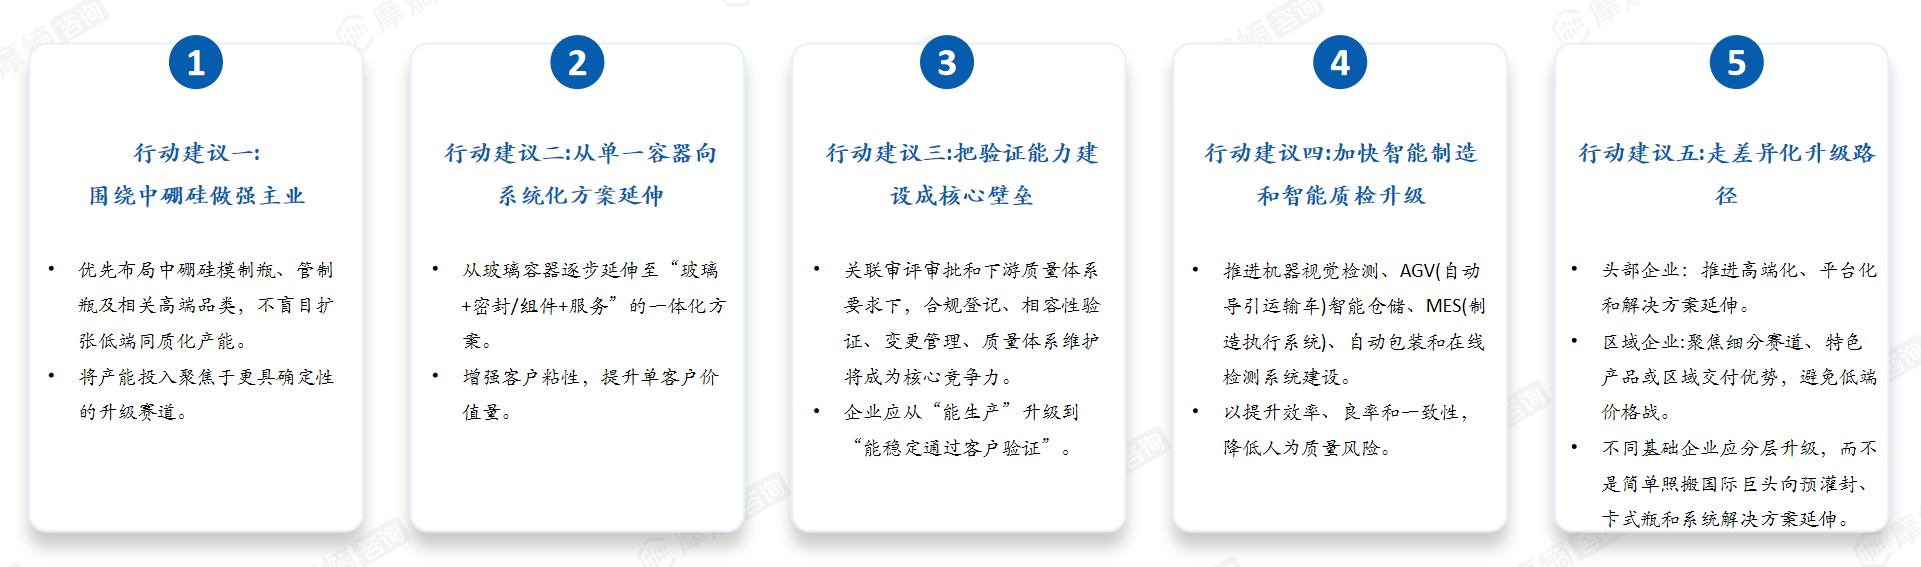
1. 行动建议一:围绕中硼硅做强主业
优先将资源投入到中硼硅模制瓶、管制瓶及相关高端品类,不盲目扩张低端同质化产能,把有限的资金与技术资源聚焦在需求确定性最强的升级赛道上,从根源上避开低端价格竞争的泥潭。
2. 行动建议二:从单一容器向系统化方案延伸
逐步从单一玻璃容器产品,延伸至“玻璃容器+密封组件+全流程配套服务”的一体化交付方案,既增强下游客户的合作粘性,也提升单客户的价值贡献量,跳出单品低价竞争的困局。
3. 行动建议三:把验证能力建设成核心壁垒
在关联审评审批和下游质量体系的严格要求下,把合规登记能力、相容性验证能力、全流程变更管理能力、全生命周期质量体系维护能力,打造为企业的核心竞争力,完成从“能生产产品”到“能稳定通过客户全流程验证”的关键能力升级。
4. 行动建议四:加快智能制造和智能质检升级
推进机器视觉检测、AGV(自动导引运输车)智能仓储、MES(制造执行系统)、自动包装和在线检测系统建设。用数字化手段提升生产效率、产品良率和不同批次的产品一致性,从根源上降低人为因素带来的不可控质量风险。
5. 行动建议五:走差异化升级路径
不同基础的企业选择适配自身的升级路径,不机械照搬国际巨头的扩张路线。头部企业可推进高端化、平台化建设,向系统解决方案方向延伸;区域型企业可聚焦细分赛道、特色产品或区域交付优势,深耕本地客户资源,避开全行业的低端价格战;中小单品型企业优先聚焦优势单品,把单一品类的质量与交付能力做到极致,再逐步谋划后续升级。
结语
药用玻璃行业的长期机会,不在低端放量,而在高端升级与系统化交付。未来胜出的企业,将是兼具中硼硅能力、验证能力、稳定交付能力和智能制造能力的企业。对国内企业而言,最现实的升级路径是“做强制造底座→切入高端细分→提升系统交付能力→逐步扩大客户与场景”。
对于希望在这场升级战中找准自身定位的企业与投资者而言,摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》报告提供了一份兼具全局视野与落地参考价值的决策底稿。报告不仅系统梳理了政策演进、竞争格局与市场规模,更以肖特制药、格雷斯海姆、山东药玻三大标杆案例为镜,提炼出国际巨头与国内龙头在战略定位、产品矩阵、产能投资与能力壁垒上的差异化路径。对行业参与者而言,它是一张看清政策门槛抬升节奏与中高端细分机会的产业地图;对投资者而言,它也是一份识别结构性增长与龙头受益逻辑的决策参考。
相关拓展阅读:
1. 2026中国药用玻璃行业发展概况:产业链、市场规模与升级趋势全解析
2. 2026药包材政策环境与行业核心趋势:关联审评、一致性评价、集采深度解读
3. 2026药用玻璃行业竞争格局与标杆研究:肖特制药、格雷斯海姆、山东药玻全景解析
以上内容均来自摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》,如需查看或下载完整版报告,可点击!





收藏
登录后参与评论
暂无评论