






本研究报告旨在对小核酸药物领域进行深入分析,从技术概览、历史沿革、市场现状、研发顺利管线、研发终止管线等多维度进行系统阐述,描绘行业研发现状,揭示研发热点与风险点,挖掘行业增长潜力。
一、小核酸药物技术与应用概览
(一)小核酸药物概览
小核酸药物(small nucleic acid drugs)是由10—50个核苷酸构成的短链核酸分子,按药理载荷可分为反义寡核苷酸(ASO)、小干扰RNA(siRNA)、微小RNA(miRNA)与适体(Aptamer)药物等。作为核酸药物的一类,小核酸药物具有作用效率高、研发周期较短等特点,已成为新药研发领域的研究热点。
1. 主要分类
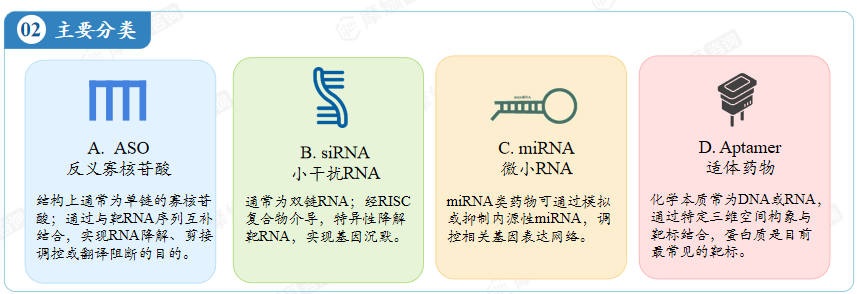
ASO(反义寡核苷酸):结构上通常为单链的寡核苷酸;通过与靶RNA序列互补结合,实现RNA降解、剪接调控或翻译阻断的目的。
siRNA(小干扰RNA):通常为双链RNA;经RISC复合物介导,特异性降解靶RNA,实现基因沉默。
miRNA(微小RNA):miRNA类药物可通过模拟或抑制内源性miRNA,调控相关基因表达网络。
Aptamer(适体药物):化学本质常为DNA或RNA,通过特定三维空间构象与靶标结合,蛋白质是目前最常见的靶标。
2. 作用机制
基因表达调控型(ASO/siRNA/miRNA):通过靶RNA识别,实现RNA降解/剪接调控,进而改变蛋白表达。
靶标直接结合型(适体药物):通过核酸链折叠形成三维构象,结合蛋白/细胞等靶标,阻断或调节靶点功能。
3. 临床价值
(1)可针对传统药物难以成药的靶点,拓展治疗边界;
(2)序列设计具有平台复用性,便于拓展新靶点与新适应症;
(3)在遗传病、罕见病及慢性病中具有较高应用潜力;
(4)部分技术有望实现长效给药,或接近一次性治疗目标。
4. 关键挑战
(1)有效成分体内稳定性不足,易受核酸酶降解;
(2)组织与细胞特异性递送仍然是核心瓶颈,严重限制了药物的生物利用率;
(3)存在脱靶、免疫激活及长期安全性风险;
(4)生产成本、质量控制、规模化生产的工艺要求较高。
小核酸药物已成为创新药重要方向,未来研发的竞争焦点将集中于靶点选择、药物递送、安全性优化等方面。
(二)药物主要治疗领域
小核酸药物横跨肿瘤、眼科疾病、中枢神经系统、遗传病及罕见病、心血管及代谢性疾病五大市场,潜在市场规模约8500亿美元,展现出广阔的应用潜力。
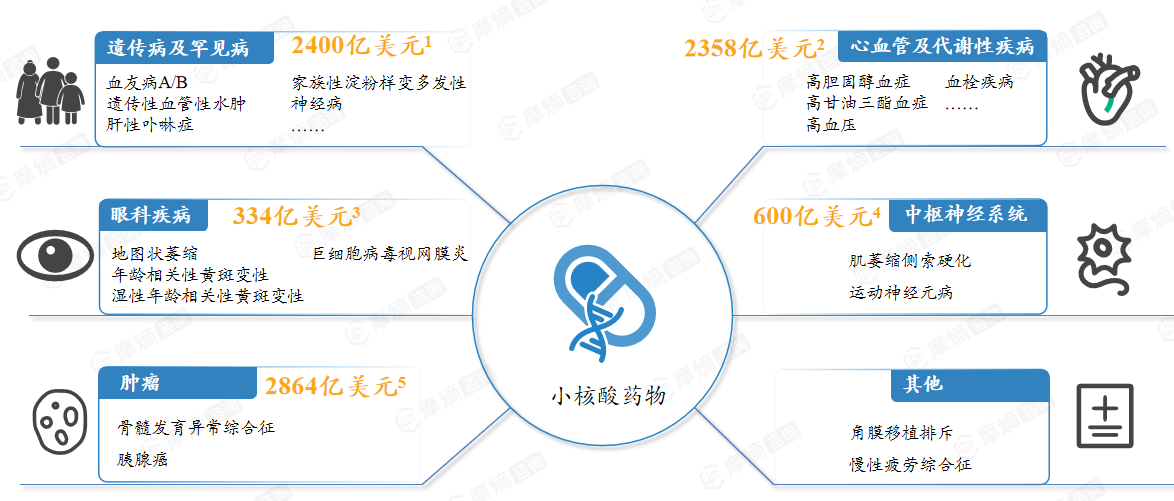
- 心血管及代谢性疾病(2400亿美元市场):高胆固醇血症、高甘油三酯血症、高血压、血栓疾病等。
- 遗传病及罕见病(2358亿美元市场):血友病A/B、遗传性血管性水肿、肝性卟啉症、家族性淀粉样变多发性神经病等。
- 中枢神经系统(334亿美元市场):肌萎缩侧索硬化、运动神经元病等。
- 眼科疾病(600亿美元市场):地图状萎缩、年龄相关性黄斑变性、湿性年龄相关性黄斑变性、巨细胞病毒视网膜炎等。
- 肿瘤(2864亿美元市场):骨髓发育异常综合征、胰腺癌等。
- 其他:角膜移植排斥、慢性疲劳综合征等。
目前,小核酸药物已经在心血管及代谢性疾病、遗传病、罕见病等领域展现出较高的应用潜力。例如,针对超氧化物歧化酶1(SOD1)基因突变导致的肌萎缩侧索硬化(即渐冻症),长期以来缺乏有效治疗手段,而小核酸药物托夫生(Tofersen)直接针对疾病机制发挥作用,为其治疗打开了大门。SOD1蛋白结构稳定,缺乏适合传统药物结合的位点,使传统药物研发难以推进;小核酸药物托夫生已于2023年获批上市,2024年进入中国市场。
(三)药物主要递送方式
小核酸药物的递送方式:上市产品以化学修饰及GalNAc偶联最为常见,同时以LNP及抗体/多肽偶联探索肝外靶向。
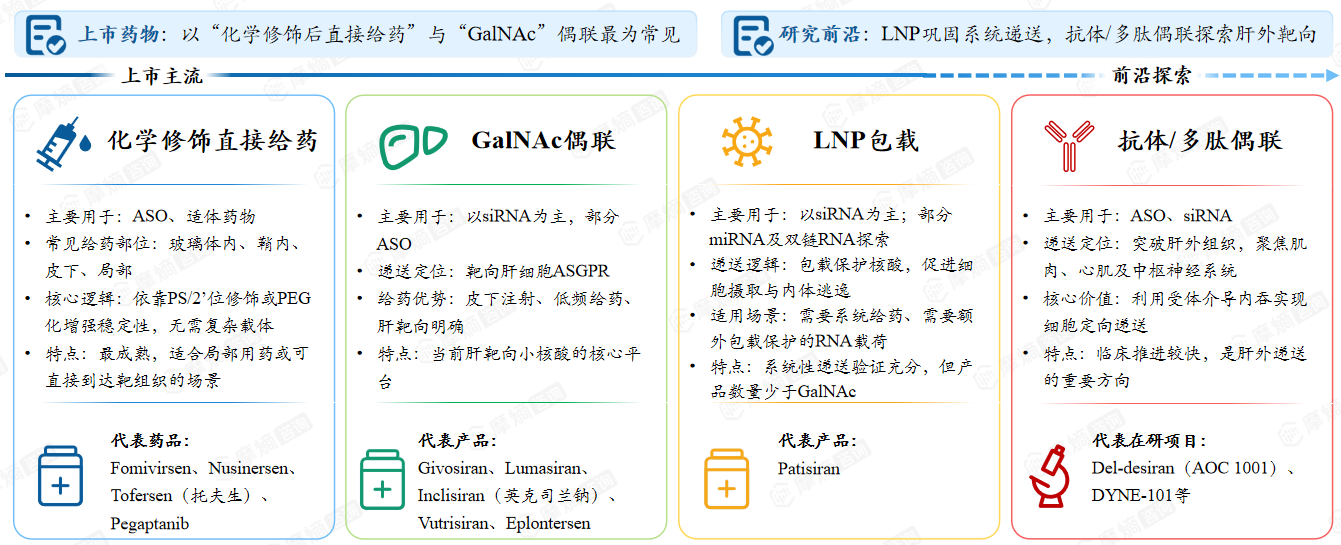
1. 化学修饰直接给药
主要用于:ASO、适体药物
常见给药部位:玻璃体内、鞘内、皮下、局部
核心逻辑:依靠PS/2’位修饰或PEG化增强稳定性,无需复杂载体
特点:最成熟,适合局部用药或可直接到达靶组织的场景
代表药品:Fomivirsen、Nusinersen、Tofersen(托夫生)、Pegaptanib
2. GalNAc偶联
主要用于:以siRNA为主,部分ASO
递送定位:靶向肝细胞ASGPR
给药优势:皮下注射、低频给药、肝靶向明确
特点:当前肝靶向小核酸的核心平台
代表产品:Givosiran、Lumasiran、Inclisiran(英克司兰钠)、Vutrisiran、Eplontersen
3. LNP包载
主要用于:以siRNA为主;部分miRNA及双链RNA探索
递送逻辑:包载保护核酸,促进细胞摄取与内体逃逸
适用场景:需要系统给药、需要额外包载保护的RNA载荷
特点:系统性递送验证充分,但产品数量少于GalNAc
代表产品:Patisiran
4. 抗体/多肽偶联
主要用于:ASO、siRNA
递送定位:突破肝外组织,聚焦肌肉、心肌及中枢神经系统
核心价值:利用受体介导内吞实现细胞定向递送
特点:临床推进较快,是肝外递送的重要方向
代表在研项目:Del-desiran(AOC 1001)、DYNE-101等
补充信息:
化学修饰是多数小核酸药物的基础,其与LNP或偶联并非互斥关系。GalNAc-siRNA、LNP-siRNA通常也采用2’位及磷硫酰键等化学修饰。
递送方式并非简单代际替代,而是在用药便利性、靶向可及目标等方向上的拓展。
除列出的四种外,还有外泌体、无机纳米颗粒(金、氧化铁、硅等)等多种探索中的药物递送方式。
上市药物以“化学修饰后直接给药”与“GalNAc”偶联最为常见;研究前沿方面,LNP巩固系统递送,抗体/多肽偶联探索肝外靶向。
二、小核酸药物的历史沿革与上市产品复盘
(一)药物的历史沿革
小核酸药物首次获批于1998年,2016年后获批数量出现增长,现有26款上市产品,以ASO为主。
1. 重要里程碑
- 1998年:Fomivirsen(Ionis制药)获批,为首个获批的ASO药物;Pegaptanib(吉利德)获批,为首个获批的RNA适体药物。
- 2004年:诺西那生钠(Ionis制药)获批,为首款年营收超10亿美元的ASO药物。
- 2016年:Patisiran(美国奥尼兰姆)获批,为首款siRNA药物。
- 2018年:Givosiran(美国奥尼兰姆)获批,为首款Galnac偶联寡核苷酸药物。
- 2019年:Inclisiran(美国奥尼兰姆)获批,为首款针对慢病的siRNA药物。
2. 上市时间分布
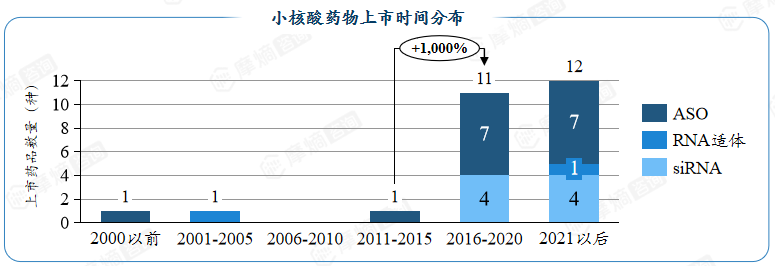
截至2026年8月,全球上市小核酸药物共有26款。从上市时间来看,小核酸药物的上市节奏在2016年后呈现爆发式增长趋势。截至2015年,全球小核酸药物上市仅3款,2011-2015年仅1款,而在2016-2020年增至11款,并在2021年以后仍保持节奏,上市12款药物。2016年以来的大量上市药品,表明小核酸药物已成为具有成熟应用与商业化经验的药物品类。
3. 技术类型分布
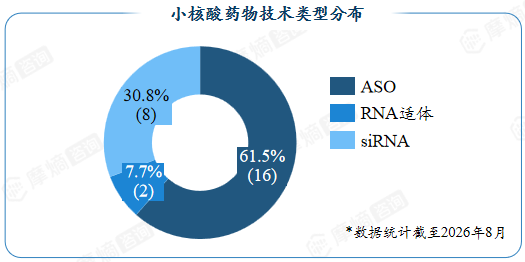
从药物技术类型看,ASO反义寡核苷酸仍为技术主流。在目前已上市小核酸药物中,ASO占比61.5%(16款),siRNA占比30.8%(8款),RNA适体占比7.7%(2款)。在2016-2020上市的11款小核酸药物中,ASO有7款,占比达63.7%。而另一方面,siRNA药物自2018年的Patisiran获批后,其上市品种迅速扩展,已成为仅次于ASO的药物技术类型。
(二)已上市小核酸药物的治疗领域与靶点分布
目前全球上市的26款小核酸药物适应症覆盖神经系统、内分泌与代谢等多个领域。其中,内分泌与代谢药物有8款,为数量最多的领域,神经系统次之,有7款药物。
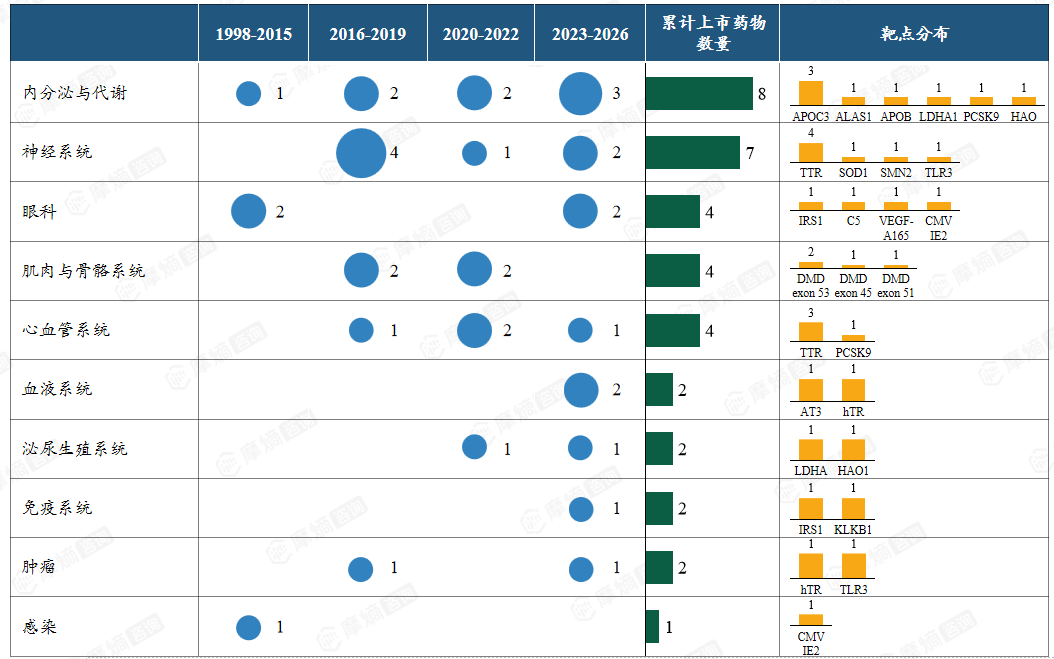
* 部分药物针对靶点超过1个,或覆盖多个治疗领域,因此累计上市药物数量相加大于26。
从靶点来看,大多数领域仍处于探索期,靶点集中度低,仅APOC3、TTR呈现相对较高集中度。部分靶点能够覆盖多个治疗领域,如针对TTR靶点的inotersen、patisiran等药物同时获批家族性淀粉样变多发性神经病与转甲状腺素蛋白淀粉样变心肌病。
(三)商业化产品代表性案例盘点
1. 案例一:Nusinersen(Spinraza,诺西那生钠)
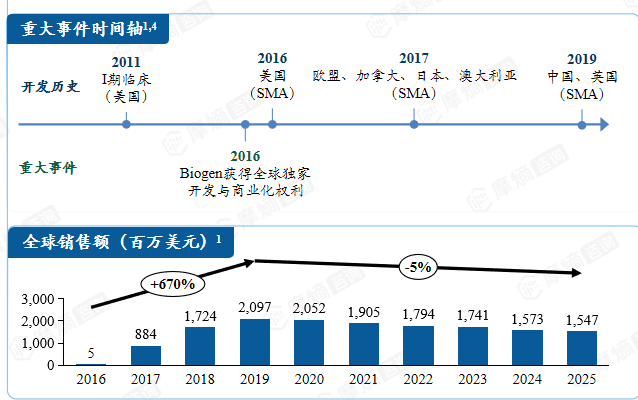
Spinraza由Ionis研发,适应症为脊髓型肌萎缩症(SMA),于2011年启动美国临床I期。2016年,Biogen获得其全球独家开发与商业化权利,并于同年在美国上市。
数据来源:摩熵医药全球药物研发数据库
用药便利性不及新药,快速扩张后缓慢下降。药品上市后年销售额快速增长,至2019年达到峰值的接近21亿美元。2019—2020年,诺华的一次性基因疗法Zolgensma与罗氏的口服药物Risdiplam上市。上述竞品相较于需每4个月鞘内注射一次的Spinraza,在用药便利性上具有明显优势。自2020年起,Spinraza市场被逐步分流,销售额以每年5%的速度下降,至2025年其全球销售额为15.5亿美元。
2. 案例二:Inclisiran(英克司兰/乐可安)
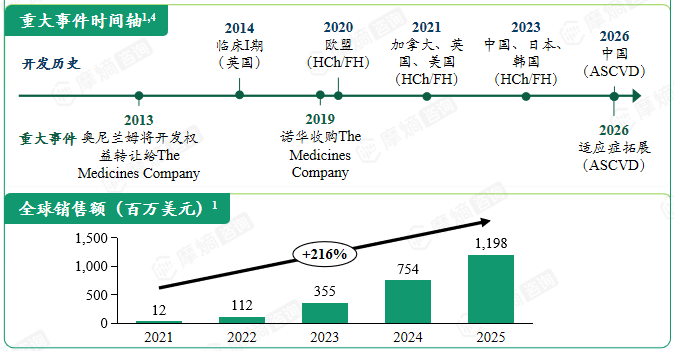
Inclisiran(英克司兰钠/乐可为)最早由奥尼兰姆开发,适应症为高胆固醇血症(HCh)、家族性高胆固醇血症(FH)、冠状动脉疾病(ASCVD)等心血管相关疾病。2013年其开发与商业化权益被转让给The Medicines Company,2019年公司整体被以97亿美元的高价诺华收购,药品于次年欧盟获批,2026年中国获批全新适应症。
数据来源:摩熵医药全球药物研发数据库
支付模式困难+需改变固有用药习惯,多重因素导致销售不及预期。英克司兰钠在上市前,Evercore ISI分析师估计其峰值销售需达22亿美元才能使得对The Medicines Company的高价收购收支平衡,Chardan分析师预计其峰值销售达到51亿美元。然而药品上市后虽销量增长迅速,但爬坡速度仍不及预期,至2025年年销量为11.98亿美元,距离预期值相去甚远。除上市初期在各市场的医保准入遭遇阻碍外,英克司兰钠还面临已上市同靶点药物的竞争,如安进的Repatha、赛诺菲的Praluent比英克司兰钠早6年上市,已形成成熟方案,扩大份额需改变医生已有用药习惯。
3. 案例三:Patisiran与Vutrisiran(AMVUTTRA)——同一公司、同一靶点的代际迭代
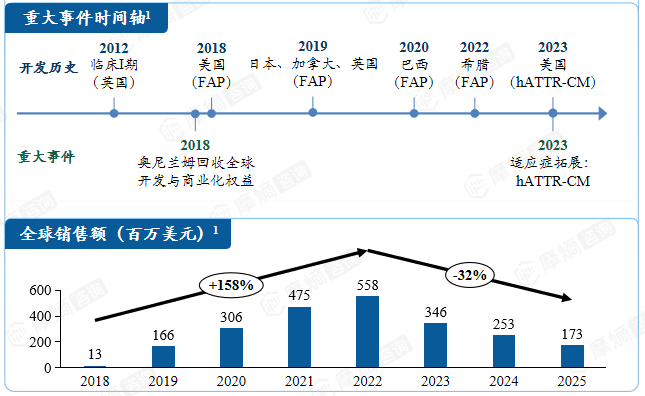
Patisiran由奥尼兰姆研发,适应症为家族性淀粉样变多发性神经病(FAP)与转甲状腺素蛋白淀粉样变心肌病(ATTR-CM),2012年于英国启动I期临床。2018年,奥尼兰姆与赛诺菲进行战略重组,前者回收了药品的全球开发与商业化权益,药品于同年在美国获批。
数据来源:摩熵医药全球药物研发数据库
用药便利性不及新药,迭代产品上市后被快速取代。Patisiran上市后迅速开拓市场,于2022年达到5.58亿美元的峰值。但同年Vutrisiran获批,作为同靶点药物,后者仅需每3月皮下注射一次,对比Patisiran每3周一次静脉注射拥有巨大的用药便利性优势。Vutrisiran上市后迅速替代Patisiran,后者2023年销售额下跌近40%,并持续下跌至2025年的不足2亿美元。
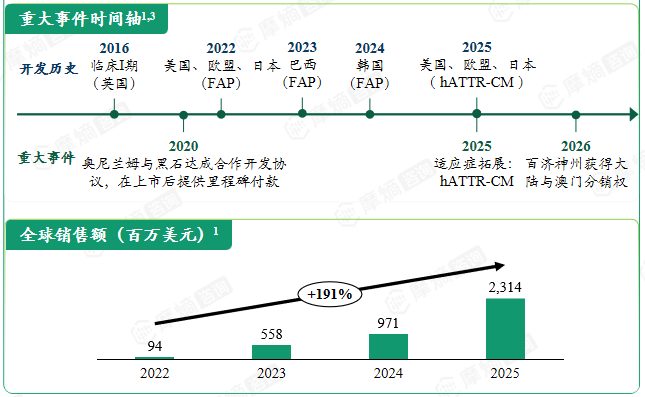
Vutrisiran同样由奥尼兰姆研发,适应症同样为FAP与ATTR-CM。其开发时间略晚于Patisiran,于2016年在英国启动临床I期试验,2022年上市。
数据来源:摩熵医药全球药物研发数据库
凭借用药便利性优势,并配合市场策略调整,快速取代现有药物份额并持续扩大市场。与Patisiran不同,Vutrisiran使用GalNAc偶联siRNA,配合稳定性更高的siRNA大幅延长了药物半衰期,仅需每3个月给药一次。药物上市后,奥尼兰姆积极调整市场策略,主动将Patisiran用户转化为新药用户。根据奥尼兰姆年报,2022年约47%用户为Patisiran的转换患者。2023年,Vutrisiran销售额就达到5.58亿美元,与Patisiran峰值相当,并在后续数年持续高速增长(94百万美元→558百万美元→971百万美元→2,314百万美元),2025年达到23.14亿美元。2026年,百济神州获得大陆与澳门分销权。
三、近五年研发顺利的小核酸药物管线
(一)研发顺利管线的适应症与靶点分布
近年研发顺利小核酸药物中,神经系统、内分泌与代谢、心血管系统最为热门,神经系统药物适应症与靶点集中度较低。
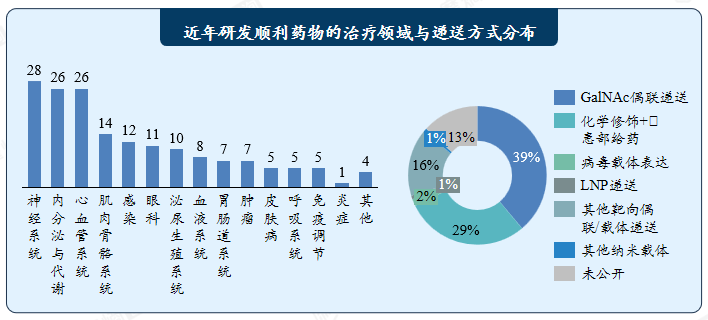
根据摩熵医药全球药物研发数据库,全球目前有在研小核酸项目1367个,其中处于活跃状态的有996个。近年来全球小核酸药物的研发迎来爆炸式增长,截至2026年7月末,有121个项目的研发于2021年后进入II期临床或更高的研发阶段。
从治疗领域来看,神经系统、内分泌与代谢、心血管系统为三大热门领域,在研管线数量显著高于其他领域。这三个领域慢性病、罕见病多发,且常由基因表达紊乱导致发病,小核酸药物在其中具有广阔的治疗机会。
从递送方式来看,Galnac偶联与化学修饰依然是递送方式的主流,两者合计占比68%,其平台成熟,研发成本较低,但大量新型递送技术也已进入视野,如单抗偶联、肺靶向配体偶联、铁氧体纳米颗粒等。
(二)神经系统领域的适应症分布与高频靶点
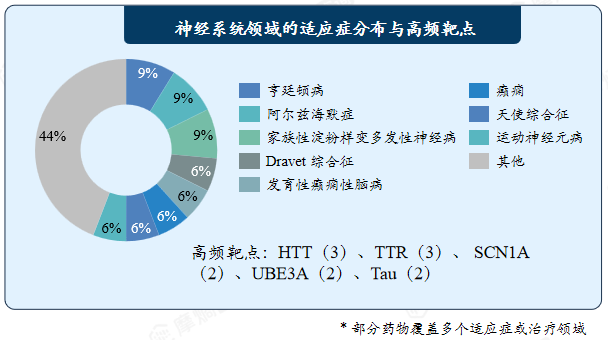
神经系统药物适应症集中度低,呈现多元探索格局。根据摩熵医药全球药物研发数据库,2021年以来进入临床II期及以上的神经系统领域小核酸药物管线有28个。从适应症看,神经系统药物的适应症集中度很低,最多的是亨廷顿病、阿尔兹海默症与FAP,各有3款药物。从靶点来看,较高频出现的靶点为HTT、TTR、Tau等。其中HTT、TTR、SCN1A、UBE3A靶点均只对应单一适应症,而Tau蛋白靶点药物除了针对阿尔兹海默外,诺华的NIO-752还将同一靶点用于进行性核上性麻痹治疗,目前已推进至III期临床。
(三)心血管系统领域的适应症分布与高频靶点
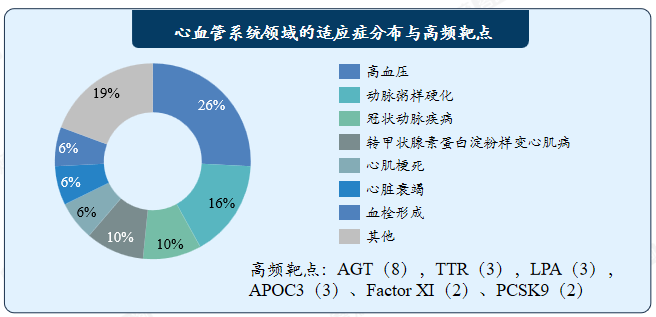
心血管系统领域的适应症集中于高血压等慢性病、老年病。根据摩熵医药全球药物研发数据库,2021年以来进入临床II期及以上的心血管系统领域小核酸药物管线有26个。从适应症来看,高血压、动脉粥样硬化、冠状动脉疾病占据总适应症频次的超过50%,集中度较高。此外,除转甲状腺素蛋白淀粉样变心肌病(ATTR-CM)为遗传疾病外,其他适应症均属慢病、老年病领域,显示了小核酸药物在该治疗领域的研发趋势。心血管系统领域小核酸药物靶点集中度高。AGT为最常见的靶点,有8款药物针对该靶点,占比达30.8%。
高频靶点: AGT(8)、TTR(3)、LPA(3)、APOC3(3)、Factor XI(2)、PCSK9(2)
(四)内分泌与代谢领域的适应症分布与高频靶点
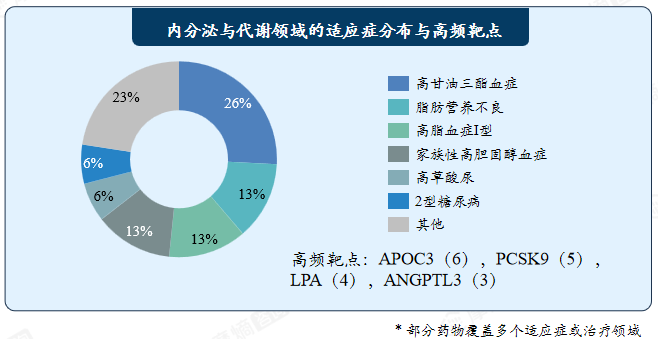
内分泌与代谢系统领域的适应症集中度较高。根据摩熵医药全球药物研发数据库,2021年以来进入临床II期及以上的内分泌与代谢领域小核酸药物管线有26个。从适应症来看,高甘油三酯血症、脂肪营养不良、高脂血症I型占总适应症频次超过50%,集中度较高。
高频靶点:APOC3(6)、PCSK9(5)、LPA(4)、ANGPTL3(3)
内分泌与代谢领域小核酸药物靶点集中度高。在研管线靶点主要集中在APOC3、PCSK9、LPA与ANGPTL3四个靶点。LPA、APOC3靶点能够同时治疗心血管与内分泌代谢领域的疾病,如动脉粥样硬化与高脂蛋白血症。
(五)小核酸药物部分重点靶点介绍
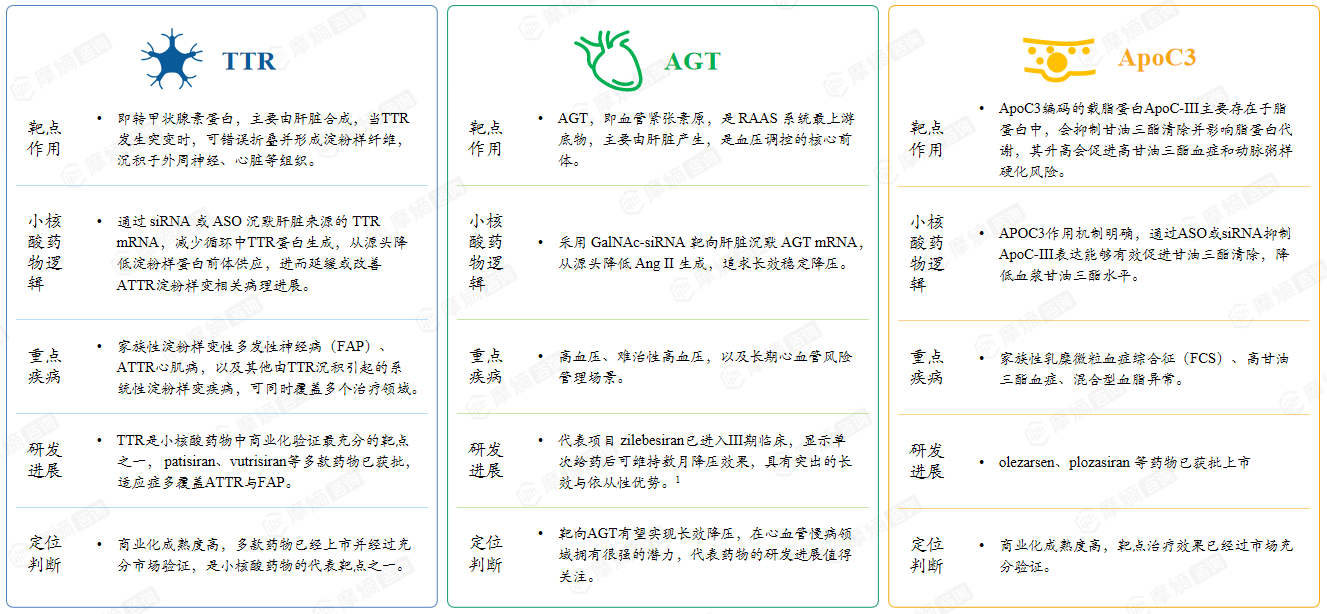
1. TTR靶点
- 靶点作用:即转甲状腺素蛋白,主要由肝脏合成,当TTR发生突变时,可错误折叠并形成淀粉样纤维,沉积于外周神经、心脏等组织。
- 小核酸药物逻辑:通过siRNA或ASO沉默肝脏来源的TTR mRNA,减少循环中TTR蛋白生成,从源头降低淀粉样蛋白前体供应,进而延缓或改善ATTR淀粉样变相关病理进展。
- 重点疾病:家族性淀粉样变性多发性神经病(FAP)、ATTR心肌病,以及其他由TTR沉积引起的系统性淀粉样变疾病,可同时覆盖多个治疗领域。
- 研发进展:TTR是小核酸药物中商业化验证最充分的靶点之一,patisiran、vutrisiran等多款药物已获批,适应症多覆盖ATTR与FAP。
- 定位判断:商业化成熟度高,多款药物已经上市并经过充分市场验证,是小核酸药物的代表靶点之一。
2. AGT靶点
- 靶点作用:AGT,即血管紧张素原,是RAAS系统最上游底物,主要由肝脏产生,是血压调控的核心前体。
- 小核酸药物逻辑:采用GalNAc-siRNA靶向肝脏沉默AGT mRNA,从源头降低Ang II生成,追求长效稳定降压。
- 重点疾病:高血压、难治性高血压,以及长期心血管风险管理场景。
- 研发进展:代表项目zilebesiran已进入III期临床,显示单次给药后可维持数月降压效果,具有突出的长效与依从性优势。
- 定位判断:靶向AGT有望实现长效降压,在心血管慢病领域拥有很强的潜力,代表药物的研发进展值得关注。
3. ApoC3靶点
- 靶点作用:ApoC3编码的载脂蛋白ApoC-III主要存在于脂蛋白中,会抑制甘油三酯清除并影响脂蛋白代谢,其升高会促进高甘油三酯血症和动脉粥样硬化风险。
- 小核酸药物逻辑:APOC3作用机制明确,通过ASO或siRNA抑制ApoC-III表达能够有效促进甘油三酯清除,降低血浆甘油三酯水平。
- 重点疾病:家族性乳糜微粒血症综合征(FCS)、高甘油三酯血症、混合型血脂异常。
- 研发进展:olezarsen、plozasiran等药物已获批上市。
- 定位判断:商业化成熟度高,靶点治疗效果已经过市场充分验证。
四、近五年研发失败的小核酸药物
(一)终止阶段与终止原因分布
近五年研发失败管线分布:最近五年259个管线进入研发失败或停滞状态,64%管线终止于临床前,II期临床风险突出,随着临床阶段推进,疗效不足成为主要终止原因。
研发失败总体情况:
作为新兴生物技术,小核酸药物的开发仍存在诸多困难。根据摩熵医药全球药物研发数据库,在全球1368个小核酸药物项目中,处于研发失败、无后续进展、拒绝上市等失败状态的有455个,研发失败率约33.3%。
研发失败风险前置:
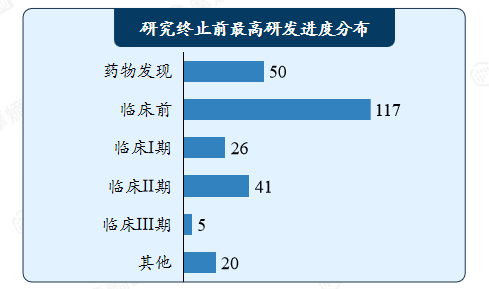
研发失败风险前置,集中在早期转化与临床价值验证阶段。2021年以来,有259个研发管线进入了研发失败状态,或进入超过5年没有任何新进展的停滞状态。从研发终止前的进度来看,有167个管线研发终止于药物发现或临床前阶段,占比达64.4%,其次是临床II期,占比15.8%。小核酸药物的研发难点高度集中在早期转化与临床价值验证阶段。
小核酸药物前期研究向正式立项的转化概率较低,候选药物常脱靶导致毒性是重要原因之一。从整体研究终止的原因来看,早期研究未商业化/临床前未推进是占比最大的原因,合计占比32%。根据奥尼兰姆数据,约有40%的Galnac-siRNA候选序列在临床前的大鼠独立筛选阶段中因为肝毒性而被淘汰,而这一肝毒性是siRNA与非目标RNA发生seed区脱靶配对导致的,可见对于小核酸药物,靶向递送与精准识别是药物研发前期阻碍推进的重大壁垒。
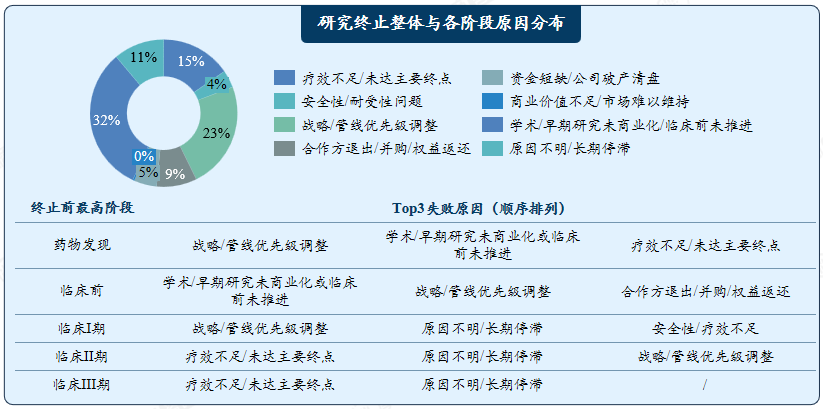
临床阶段小核酸药物最大推进壁垒在于证明其临床价值。从不同阶段来看,药物研发前期(药物发现、临床前)最常因战略管线优先级、早期研究未商业化等原因终止,而进入临床阶段后,疗效不足/未达主要终点的占比开始显著上升。尽管成功立项,但小核酸药物仍容易在临床阶段暴露其临床获益不足的问题,表明其立项前的调研预测工作仍有进步的空间。
(二)研发高失败率靶点分布
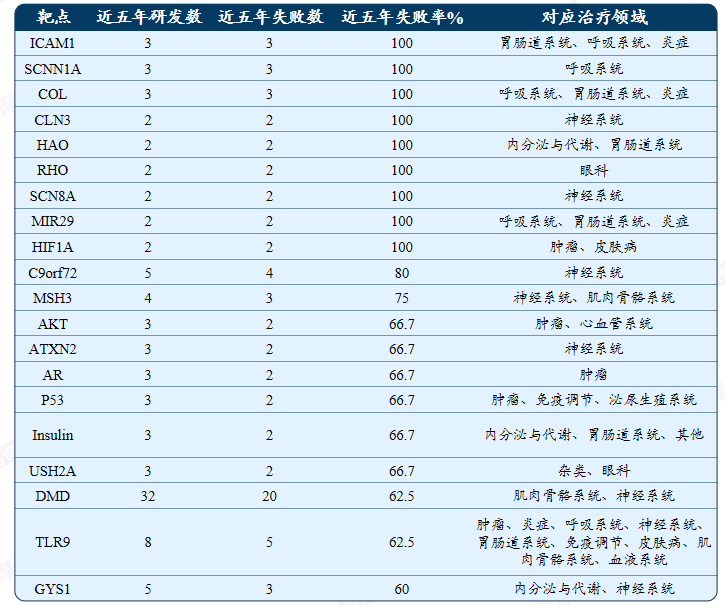
近五年研发高失败率靶点:20个靶点失败率超过60%,ICAM1、SCNN1A等九个靶点失败率高达100%,DMD研发活跃度与失败率双高。
在近年失败的259个管线中,有83个管线未公布其具体靶点。在剩余有靶点信息的失败管线中,涉及靶点135个,整体靶点集中度较低,较少有明显的”陷阱”靶点。其中,有20个靶点的开发失败率超过60%,ICAM1、SCNN1A等9个靶点失败率高达100%,体现其较高的开发难度。
重点靶点分析:
DMD靶点:同时具有高研发热情与高失败率。作为杜氏肌营养不良症的核心靶点,近5年有32个管线针对DMD进行研发,但失败率高达62.5%,有20个管线宣告失败。其中,BioMarin、WAVE Life Sciences曾分别将管线推进至II期与III期临床,但均因疗效不达预期而终止研发。
TLR9靶点:作为免疫通路中的关键蛋白,近5年同样也有较高研发热情,目标适应症横跨癌症、呼吸系统、胃肠道等多个领域,但其失败率同样较高。Karolinska曾将对应药物cobitollmod推进至III期临床,但因无法达成临床终点而全面终止开发。
(三)研发失败代表性案例盘点
近五年研发失败案例盘点-1:靶点被成功调控,并不意味着疾病进程能够被改变。
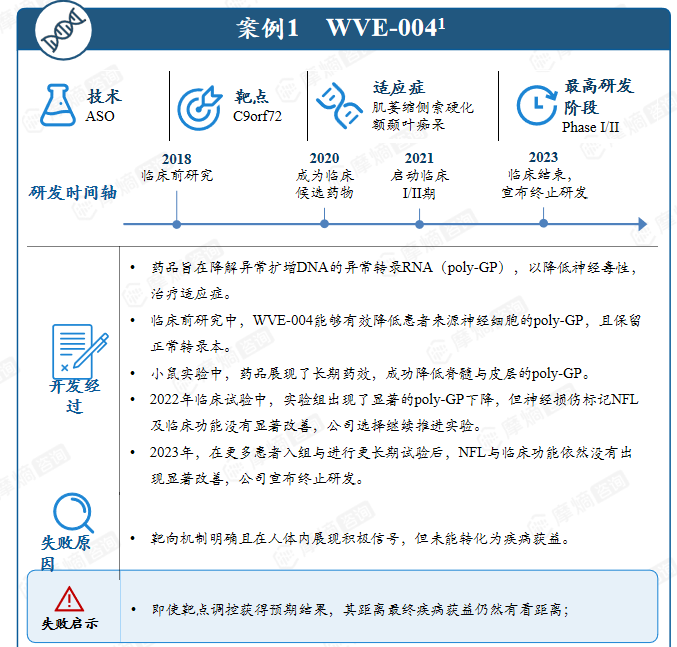
案例一:WVE-004(C9orf72靶点)
- 技术:ASO
- 靶点:C9orf72
- 适应症:肌萎缩侧索硬化、额颞叶痴呆
- 最高研发阶段:Phase I/II
开发经过:
- 药品旨在降解异常扩增DNA的异常转录RNA(poly-GP),以降低神经毒性,治疗适应症。
- 临床前研究中,WVE-004能够有效降低患者来源神经细胞的poly-GP,且保留正常转录本。
- 小鼠实验中,药品展现了长期药效,成功降低脊髓与皮层的poly-GP。
- 2022年临床试验中,实验组出现了显著的poly-GP下降,但神经损伤标记NFL及临床功能没有显著改善,公司选择继续推进实验。
- 2023年,在更多患者入组与进行更长期试验后,NFL与临床功能依然没有出现显著改善,公司宣布终止研发。
研发时间轴:
- 2018年:临床前研究
- 2021年:启动临床I/II期
- 2023年:临床结束,宣布终止研发
失败启示:即使靶点调控获得预期结果,其距离最终疾病获益仍然有着距离。
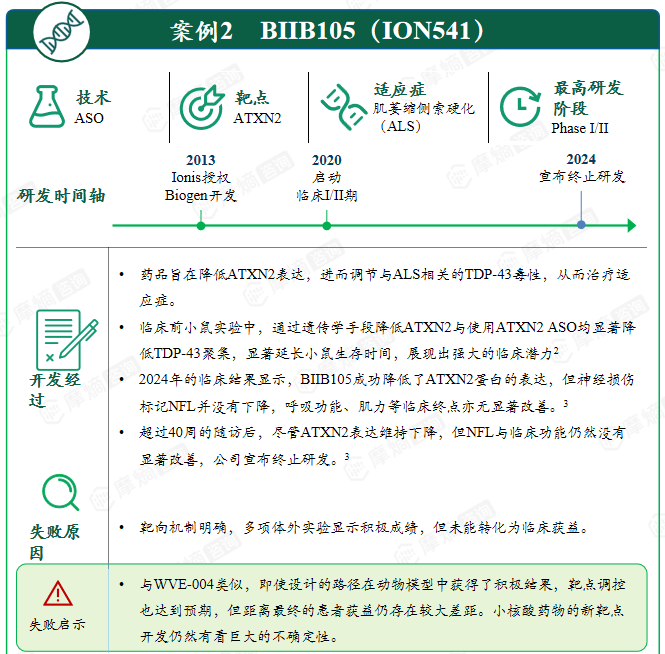
案例二:BIIB105(ION541)(ATXN2靶点)
- 技术:ASO
- 靶点:ATXN2
- 适应症:肌萎缩侧索硬化(ALS)
- 最高研发阶段:Phase I/II
开发经过:
- 药品旨在降低ATXN2表达,进而调节与ALS相关的TDP-43毒性,从而治疗适应症。
- 临床前小鼠实验中,通过遗传学手段降低ATXN2与使用ATXN2 ASO均显著降低TDP-43聚集,显著延长小鼠生存时间,展现出强大的临床潜力。
- 2024年的临床结果显示,BIIB105成功降低了ATXN2蛋白的表达,但神经损伤标记NFL并没有下降,呼吸功能、肌力等临床终点亦无显著改善。
- 超过40周的随访后,尽管ATXN2表达维持下降,但NFL与临床功能仍然没有显著改善,公司宣布终止研发。
研发时间轴:
- 2013年:Ionis授权Biogen开发
- 2020年:启动临床I/II期
- 2024年:宣布终止研发
失败原因:靶向机制明确且在人体内展现积极信号,但未能转化为疾病获益。
失败启示:与WVE-004类似,即使设计的路径在动物模型中获得了积极结果,靶点调控也达到预期,但距离最终的患者获益仍存在较大差距。小核酸药物的新靶点开发仍然有着巨大的不确定性。
近五年研发失败案例盘点-2:药效成立之后,安全窗口与产品价值仍决定研发成败。
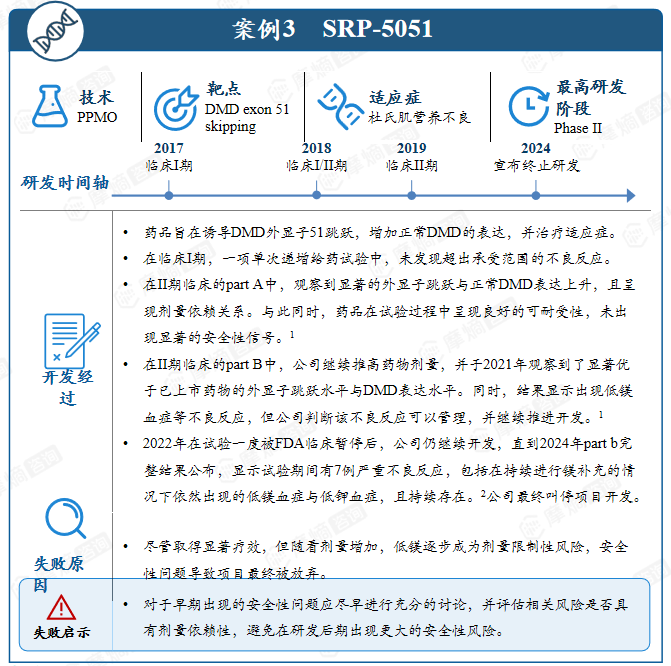
案例三:SRP-5051(DMD exon 51 skipping靶点)
- 技术:PPMO
- 靶点:DMD exon 51 skipping
- 适应症:杜氏肌营养不良
- 最高研发阶段:Phase II
开发经过:
- 药品旨在诱导DMD外显子51跳跃,增加正常DMD的表达,并治疗适应症。
- 在临床I期,一项单次递增给药试验中,未发现超出承受范围的不良反应。
- 在II期临床的part A中,观察到显著的外显子跳跃与正常DMD表达上升,且呈现剂量依赖关系。与此同时,药品在试验过程中呈现良好的可耐受性,未出现显著的安全性信号。
- 在II期临床的part B中,公司继续推高药物剂量,并于2021年观察到了显著优于已上市药物的外显子跳跃水平与DMD表达水平。同时,结果显示出现低镁血症等不良反应,但公司判断该不良反应可以管理,并继续推进开发。
- 2022年在试验一度被FDA临床暂停后,公司仍继续开发,直到2024年part b完整结果公布,显示试验期间有7例严重不良反应,包括在持续进行镁补充的情况下依然出现的低镁血症与低钾血症,且持续存在。公司最终叫停项目开发。
研发时间轴:
- 2017年:临床I期
- 2019年:临床II期
- 2024年:宣布终止研发
失败启示:对于早期出现的安全性问题应尽早进行充分的讨论,并评估相关风险是否具有剂量依赖性,避免在研发后期出现更大的安全性风险。
失败原因:尽管取得显著疗效,但随着剂量增加,低镁逐步成为剂量限制性风险,安全性问题导致项目最终被放弃。
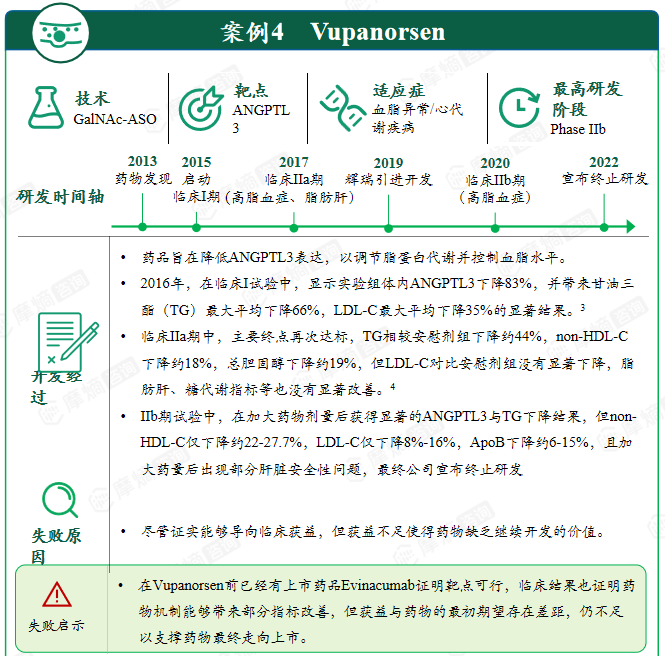
案例四:Vupanorsen(ANGPTL3靶点)
- 技术:GalNAc-ASO
- 靶点:ANGPTL3
- 适应症:血脂异常/心代谢疾病
- 最高研发阶段:Phase IIb
开发经过:
- 药品旨在降低ANGPTL3表达,以调节脂蛋白代谢并控制血脂水平。
- 2016年,在临床I试验中,显示实验组体内ANGPTL3下降83%,并带来甘油三酯(TG)最大平均下降66%,LDL-C最大平均下降35%的显著结果。
- 临床IIa期中,主要终点再次达标,TG相较安慰剂组下降约44%,non-HDL-C下降约18%,总胆固醇下降约19%,但LDL-C对比安慰剂组没有显著下降,脂肪肝、糖代谢指标等也没有显著改善。
- IIb期试验中,在加大药物剂量后获得显著的ANGPTL3与TG下降结果,但non-HDL-C仅下降约22-27.7%,LDL-C仅下降8%-16%,ApoB下降约6-15%,且加大药量后出现部分肝脏安全性问题,最终公司宣布终止研发。
研发时间轴:
- 2013年:药物发现
- 2015年:启动临床I期
- 2017年:临床IIa期(高脂血症、脂肪肝)
- 2018年:临床I/II期
- 2019年:辉瑞引进开发
- 2020年:临床IIb期(高脂血症)
- 2022年:宣布终止研发
失败原因:尽管证实能够导向临床获益,但获益不足使得药物缺乏继续开发的价值。
失败启示:在Vupanorsen前已经有上市药品Evinacumab证明靶点可行,临床结果也证明药物机制能够带来部分指标改善,但获益与药物的最初期望存在差距,仍不足以支撑药物最终走向上市。
资料来源:
1.摩熵医药全球药物研发数据库
2.Nucleic acid drugs: recent progress and future perspectives
3.GMInsight
4.Strait Research
5.GMInishgt
6.Verified Market Report
7.Fortune Business Insights
8.Fierce Pharma
9.诺华2022年报
10.奥尼兰姆年报
11.Blackstone Life Science
12.Selection of GalNAc-conjugated siRNAs with limited off-target-driven rat hepatotoxicity
13.JAMA Network
14.WAVE公司官网
15.Therapeutic reduction of ataxin 2 extends lifespan and reduces pathology in TDP-43 mice
16.Ionis官网
17.Clinical Trials
18.Sarepta报告
19.Vupanorsen临床试验结果
以上内容均来自摩熵咨询{ 小核酸药物的下一站——全球研发演进、技术迭代与研发成败洞察 },如需查看或下载完整版报告,可点击!




收藏
登录后参与评论
暂无评论