






1.4.1 本周全球TOP10创新药研发进展
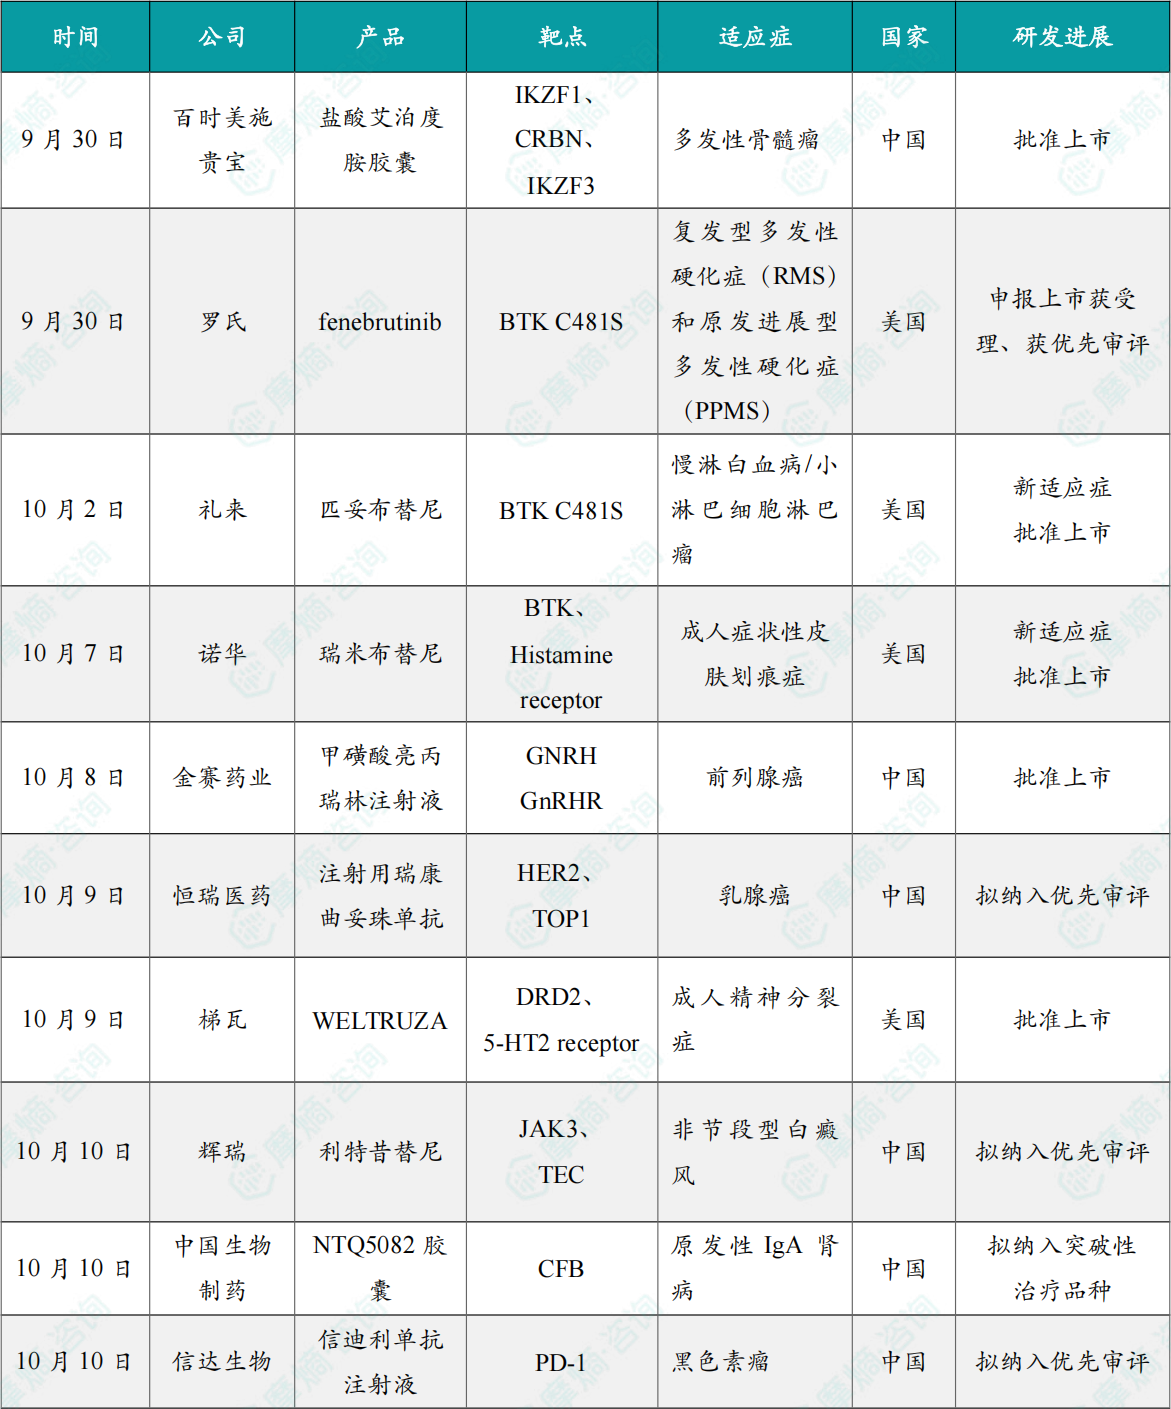
(1)百时美施贵宝抗肿瘤新药盐酸艾泊度胺胶囊在中国获批上市
9月30日,NMPA官网显示,百时美施贵宝(BMS)申报的抗肿瘤新药盐酸艾泊度胺胶囊(Iberdomide,商品名称:赞赋)通过优先审评审批程序获批上市,联合达雷妥尤单抗和地塞米松适用于治疗既往接受过至少一线治疗(包括一种蛋白酶体抑制剂和一种免疫调节剂)的多发性骨髓瘤成人患者。此次批准主要是基于EXCALIBER-RRMM研究的积极结果。
Iberdomide是一款口服CELMoD药物。2026年8月,美国FDA加速批准Iberdomide,联合达雷妥尤单抗皮下注射液和地塞米松(IberDd),用于治疗既往接受过至少一线治疗(包括一种蛋白酶体抑制剂和一种免疫调节剂)的多发性骨髓瘤成人患者。值得一提的是,这是Iberdomide的全球首次获批,也就此成为全球首款获批的CELMoD药物。
(2)罗氏BTK抑制剂 fenebrutinib申报上市,获优先审评
9月30日,罗氏宣布,美国食品药品监督管理局(FDA)已受理公司针对 fenebrutinib(非奈替尼)提交的新药上市申请(NDA)并授予优先审评。Fenebrutinib是罗氏开发的一款具有中枢神经系统(CNS)渗透性的可逆且非共价BTK C481S抑制剂,对BTK的选择性是其他激酶的130倍,可用于治疗复发型多发性硬化(RMS)和原发进展型多发性硬化(PPMS)。
Fenebrutinib是B细胞和小胶质细胞活化的抑制剂,这种双重抑制可能能够减少多发性硬化症的活动和残疾进展,从而有可能解决多发性硬化症患者残疾进展这一未满足的关键医疗需求,并提供全面的多发性硬化症护理。若此次上市申请获得批准,fenebrutinib将成为首个同时适用于RMS与PPMS的BTK抑制剂,也是首个用于这两类MS的高效口服治疗。
(3)礼来匹妥布替尼新适应症获FDA批准
10月2日,礼来宣布,美国FDA已批准匹妥布替尼(Pirtobrutinib,100毫克和50毫克片剂)一项新增适应症上市,用于治疗既往未接受过治疗且无已知17p缺失的成人慢性淋巴细胞白血病或小淋巴细胞淋巴瘤 (CLL/SLL) 患者。此次批准使匹妥布替尼的治疗范围拓展到CLL/SLL适应症一线治疗。本次新适应症的获批是基于BRUIN CLL-313 (NCT05023980) 临床试验的主要分析结果。
匹妥布替尼是一种高选择性、非共价BTK抑制剂,也是首个且目前唯一获批上市的非共价BTK抑制剂,可与野生型和C481突变型BTK结合,BTK是多种B细胞白血病和淋巴瘤中已验证的分子靶点。此前,FDA已批准匹妥布替尼用于治疗多个适应症,包括复发或难治性套细胞淋巴瘤(MCL)成人患者(三线及以上)、既往接受过共价BTK抑制剂治疗的复发或难治性CLL/SLL成人患者。此外,9月28日NMPA官网显示,匹妥布替尼片的新适应症已在中国获批上市。
(4)诺华BTK抑制剂瑞米布替尼新适应症获批
10月7日,诺华宣布,瑞米布替尼(Remibrutinib)获得美国FDA批准一项新适应症,由此成为首款用于治疗H1抗组胺药控制不佳的成人症状性皮肤划痕症(SD)药物。本次FDA的批准基于III期RemIND临床试验中SD队列的数据,该试验涵盖了360名在使用第二代H1抗组胺药后仍有症状的慢性诱导性荨麻疹成年患者。
瑞米布替尼是一款口服、高选择性BTK抑制剂,于2025年9月首次获批,此前已在美国、中国、欧盟、日本获批上市,用于治疗慢性自发性荨麻疹(CSU)。此次获批是该药物继2025年9月获批慢性自发性荨麻疹(CSU)之后拓展的全新适应症,也使remibrutinib成为目前唯一同时获批用于CSU和SD两种最常见慢性荨麻疹类型的处方药物。
(5)金赛药业抗癌新药甲磺酸亮丙瑞林注射液获批上市
10月8日,国家药品监督管理局(NMPA)官网显示,金赛药业申报的甲磺酸亮丙瑞林注射液(6M)获批上市,用于晚期前列腺癌的雄激素去势治疗(ADT)。
亮丙瑞林注射乳剂是一种促性腺激素释放激素激动剂(GnRHa)类长效制剂,采用皮下注射方式,能够在体内实现亮丙瑞林6个月的持续释放,可极大改善患者的用药依从性。亮丙瑞林注射乳剂由中国台湾逸达生物开发。2020年,金赛药业与逸达生物达成独家许可协议,金赛药业获得该产品(两种规格)的中国区(除中国台湾)权益。
(6)恒瑞医药ADC新型疗法瑞康曲妥珠单抗拟纳入优先审评
10月9日,中国国家药监局药品审评中心(CDE)官网公示显示,恒瑞医药申报的注射用瑞康曲妥珠单抗(SHR-A1811)拟纳入优先审评,拟定适应症为:联合或不联合帕妥珠单抗,适用于一线治疗局部晚期或转移性HER2阳性乳腺癌患者。瑞康曲妥珠单抗是恒瑞医药自主研发的一款HER2ADC,可通过与HER2表达的肿瘤细胞结合并内吞,在肿瘤细胞溶酶体内通过蛋白酶剪切释放毒素,诱导细胞周期阻滞,从而诱导肿瘤细胞凋亡。其释放的毒素具有高透膜性,可发挥旁观者杀伤效应,进一步提高抗肿瘤疗效。
根据恒瑞医药公开资料介绍,注射用瑞康曲妥珠单抗已于2025年5月获批上市,适应症为用于治疗存在HER2(ERBB2)激活突变且既往接受过至少一种系统治疗的不可切除的局部晚期或转移性非小细胞肺癌成人患者。2026年3月,瑞康曲妥珠单抗新增乳腺癌适应症,用于治疗既往接受过一种或一种以上抗HER2药物治疗的局部晚期或转移性HER2阳性成人乳腺癌患者。2026年8月,瑞康曲妥珠单抗新增结直肠癌适应症,用于经奥沙利铂、氟尿嘧啶和伊立替康治疗失败的HER2阳性结直肠癌成人患者。截至目前,瑞康曲妥珠单抗已有超10项适应症被纳入突破性治疗品种。
(7)梯瓦长效精神分裂症新药WELTRUZA™ 获FDA批准上市
10月9日,梯瓦宣布旗下WELTRUZA™(奥氮平)已获美国FDA批准,用于治疗成人精神分裂症。WELTRUZA™是一种新型长效针剂,采用Medincell专有共聚物技术SteadyTeq™,使奥氮平以可控、平稳、持续的方式释放,仅需每月皮下注射一次。
此次批准基于Ⅲ期SOLARIS研究数据。结果显示,接受 WELTRUZA治疗的患者总体症状得到改善、疾病严重程度显著降低,个人及社会功能也有所改善。WELTRUZA三种剂量的耐受性相近,最常报告的不良事件(AE)包括体重增加、嗜睡、头痛、便秘和注射部位反应。试验中观察到体重增加和代谢变化,包括具有临床意义的体重增加,这些表现与口服奥氮平的全身安全性特征一致。WELTRUZA组与安慰剂组因常见不良事件停药的受试者比例相近,分别为5%和4%。WELTRUZA将于未来数周内上市,提供318mg、425mg和531mg三种规格,分别对应口服奥氮平已获批的每日10mg、15mg和20mg剂量。
(8)辉瑞口服新药利特昔替尼在中国拟纳入优先审评
10月10日,中国国家药监局药品审评中心(CDE)官网公示显示,辉瑞(Pfizer)申报的新型口服共价双激酶抑制剂甲苯磺酸利特昔替尼胶囊拟纳入优先审评,拟定适应症为:用于成人非节段型白癜风患者。利特昔替尼(ritlecitinib)是一款JAK3/TEC抑制剂,此前已经在美国和中国获批用于治疗12岁及以上青少年和成人的重度斑秃。
JAK家族是一类非受体酪氨酸激酶,包括JAK1、JAK2、JAK3、TYK2四种亚型,它们在多种I型和II型细胞因子受体的信号级联中具有重要的作用,由JAK介导的信号通路与细胞增殖、分化、凋亡以及炎症等过程有关。TEC是非受体酪氨酸激酶,它们是调节免疫细胞的酶,可以影响细胞因子的产生和炎症反应。通过不可逆地阻断ATP结合位点以抑制JAK3和TEC家族,利特昔替尼可以阻断相关信号分子和免疫细胞的活动。
(9)中国生物制药1类小分子新药NTQ5082胶囊拟纳入突破性疗法
10月10日,中国国家药品审评中心(CDE)官网显示,中国生物制药子公司南京正大天晴的1类新药NTQ5082胶囊拟纳入突破性治疗品种,用于治疗原发性IgA肾病。
NTQ5082是一款新型补体因子B(CFB)抑制剂,每日口服一次。靶向补体旁路途径关键靶点,用于治疗补体介导的溶血性疾病及肾脏疾病。目前,该药正在开展阵发性睡眠性血红蛋白尿症(PNH)、IgA肾病、免疫性血小板减少症(ITP)、冷凝集素病等适应症的临床研究,其中PNH适应症进展最快,已进入Ⅲ期临床。
(10)信达生物信迪利单抗新适应症拟纳入优先审评
10月10日,CDE官网显示,信达生物的信迪利单抗注射液拟纳入优先审评,拟用于既往接受过至少两种系统治疗(含PD-1抗体)失败的不可切除或转移性黑色素瘤患者。
信迪利单抗是信达生物和礼来公司共同合作开发的创新PD-1免疫球蛋白G4 (IgG4) 单克隆抗体,能特异性结合T细胞表面的PD1分子,从而阻断导致肿瘤免疫耐受的PD1/ PDL1通路,重新启动淋巴细胞的抗肿瘤活性,从而达到治疗肿瘤的目的。目前,国内信迪利单抗已获批多项适应症,包括经典型霍奇金淋巴瘤、非鳞状非小细胞肺癌、鳞状非小细胞肺癌、肝细胞癌、食管鳞癌、胃癌、子宫内膜癌、结肠癌、肾细胞癌。
1.4.2 本周全球TOP10积极/失败临床结果
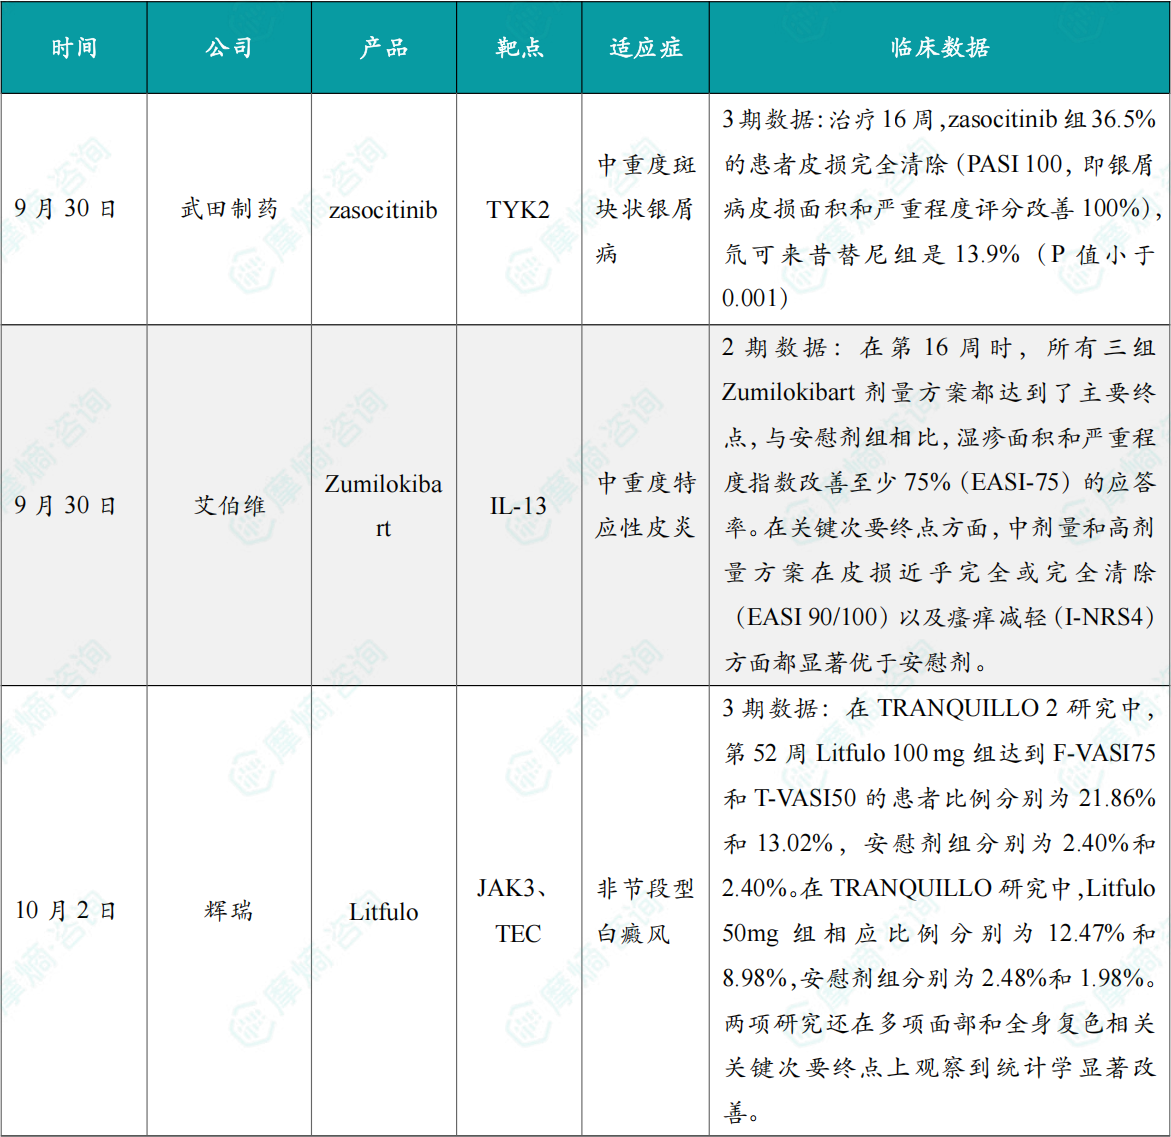
(1)武田制药银屑病口服药zasocitinib临床III期成功
9月30日,武田制药(Takeda)公布了其下一代高选择性口服TYK2抑制剂 zasocitinib(TAK-279),治疗中重度斑块状银屑病的三项III期LATITUDE临床研究的新数据。结果显示,在与BMS第一代TYK2抑制剂德卡伐替尼(deucravacitinib)的头对头III期LATITUDE Atlas研究中,zasocitinib在主要终点及所有关键次要终点上,均显示显著优效性。
LATITUDE Atlas是一项Ⅲ期、随机、多中心、双盲临床试验,该研究共招募了606名中重度斑块状银屑病成人患者,受试者每日服用一次Zasocitinib(30mg)或每日服用一次deucravacitinib(6mg)治疗至第16周。研究主要终点为第16周达到PASI 100(皮损完全清除)的患者比例。数据显示:36.5%接受Zasocitinib治疗的患者在第16周实现完全皮肤清除;62.5%的接受Zasocitinib治疗的患者在第16周皮损改善达到PASI 90;43.2%接受zasocitinib治疗的患者在第16周实现皮肤完全干净(静态医生总体评估(sPGA)0);Zasocitinib总体耐受良好,未发现新的安全信号,其安全性与耐受性与既往银屑病Ⅲ期研究保持一致,LATITUDE系列银屑病Ⅲ期临床试验中最常见不良反应为上呼吸道感染、鼻咽炎和痤疮。
(2)艾伯维Zumilokibart临床II期成功
9月30日,艾伯维(AbbVie)公布了Zumilokibart在中重度特应性皮炎(AD)成年患者中,2期APEX B部分剂量方案研究的阳性主要结果。Zumilokibart是一种针对IL-13的半衰期延长型人源化IgG1单抗,用于中重度特应性皮炎治疗,其在人体内的半衰期约为77天。
在本次分析中,共有346名中重度特应性皮炎成年受试者按1:1:1:1比例随机分组,在为期16周的诱导期内分别接受低剂量、中剂量、高剂量的Zumilokibart方案或安慰剂治疗。研究结果显示,在第16周时,所有三组Zumilokibart剂量方案都达到了主要终点,与安慰剂组相比,湿疹面积和严重程度指数改善至少75%(EASI-75)的应答率。在关键次要终点方面,中剂量和高剂量方案在皮损近乎完全或完全清除(EASI 90/100)以及瘙痒减轻(I-NRS4)方面都显著优于安慰剂。中剂量方案在第1周就显示出皮损严重程度(EASI)相比安慰剂更大幅度的百分比降低,在第2周瘙痒(I-NRS)便缓解。到第16周,发生率不低于5%的最常见治疗期间不良事件包括鼻咽炎、头痛、非传染性结膜炎、上呼吸道感染、特应性皮炎以及尿路感染。
(3)辉瑞白癜风口服疗法两项3期临床试验达到主要终点
10月2日,辉瑞(Pfizer)公布了Litfulo(ritlecitinib)治疗非节段型白癜风(NSV)的两项关键性3期研究TRANQUILLO和TRANQUILLO 2的详细结果。两项研究均达到主要终点,在第52周观察到面部和全身皮肤复色改善。
两项研究共纳入2174例NSV患者。其中,TRANQUILLO 2纳入1567例成人患者,主要评估Litfulo 100 mg每日一次治疗;TRANQUILLO纳入607例12岁及以上患者,评估Litfulo 50 mg每日一次治疗。在美国,两项研究的共同主要终点均为第52周达到面部白癜风面积评分指数改善≥75%(F-VASI75)以及全身白癜风面积评分指数改善≥50%(T-VASI50)的患者比例。在美国以外国家和地区,F-VASI75为主要终点,T-VASI50为关键次要终点。
结果显示,在TRANQUILLO 2研究中,第52周Litfulo 100 mg组达到F-VASI75和T-VASI50的患者比例分别为21.86%和13.02%,安慰剂组分别为2.40%和2.40%。在TRANQUILLO研究中,Litfulo 50 mg组相应比例分别为12.47%和8.98%,安慰剂组分别为2.48%和1.98%。两项研究还在多项面部和全身复色相关关键次要终点上观察到统计学显著改善。安全性方面,Litfulo治疗NSV的安全性特征与其在治疗斑秃时已知的安全性特征一致,未发现新的安全性信号,各治疗组治疗期间出现的不良事件比例总体相近。
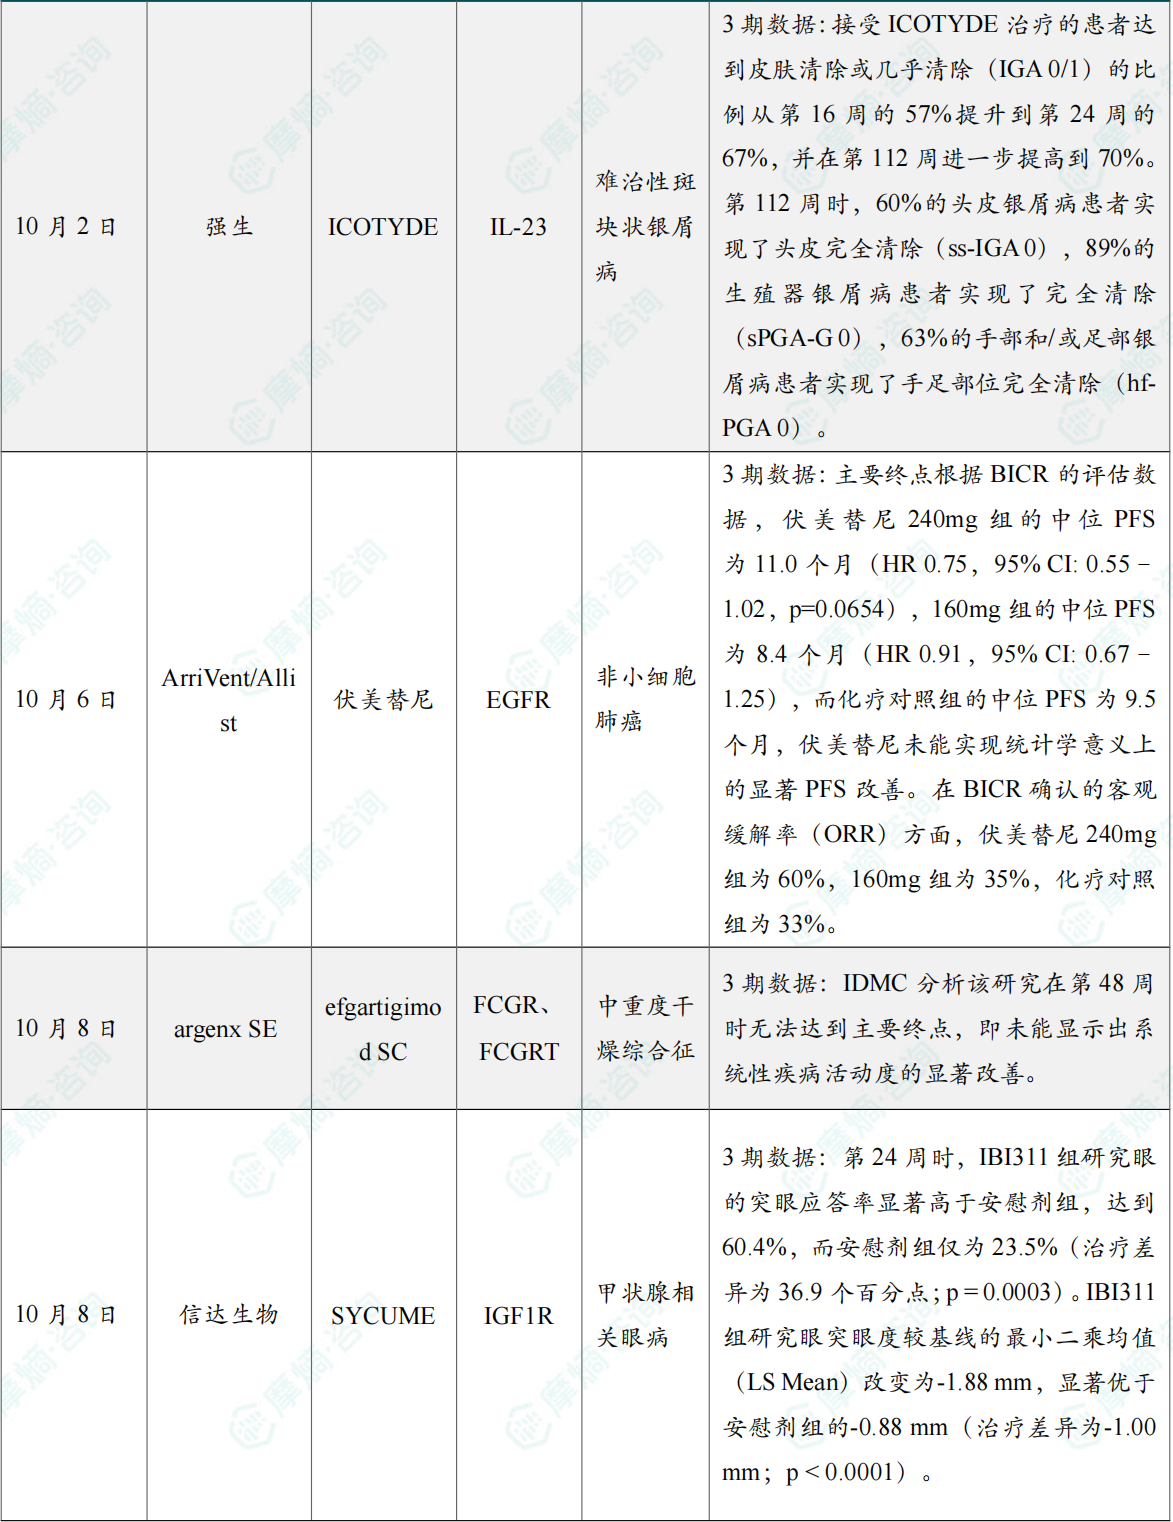
(4)强生口服肽类药ICOTYDE®临床III期公布
10月2日,强生(Johnson & Johnson)公布了口服肽类药 ICOTYDE®(icotrokinra)针对难治性斑块状银屑病的,最新两年期3期临床试验数据,在治疗包含头部,生殖器还有手足等部位斑块状银屑病中,显示出长达两年持续疗效与良好的安全性。
在ICONIC-TOTAL这项随机对照临床研究中,患者接受了每日一次的ICOTYDE治疗。接受ICOTYDE治疗的患者达到皮肤清除或几乎清除(IGA 0/1)的比例从第16周的57%提升到第24周的67%,并在第112周进一步提高到70%。第112周时,60%的头皮银屑病患者实现了头皮完全清除(ss-IGA 0),89%的生殖器银屑病患者实现了完全清除(sPGA-G 0),63%的手部和/或足部银屑病患者实现了手足部位完全清除(hf-PGA 0)。安全性特征一致、无新信号。该药是目前首个且唯一能够精准阻断IL-23R的靶向口服肽类药物,2026年3月已获FDA批准用于中重度斑块状银屑病。
(5)Allist和ArriVent宣布重磅药伏美替尼一项临床III期失败
10月6日,ArriVent BioPharma宣布,其与合作伙伴艾力斯(Allist Pharmaceuticals)共同开展的全球关键3期 FURVENT 临床试验(NCT05607550)未能达到由盲态独立中心评审(BICR)评估的无进展生存期(PFS)主要终点。
FURVENT 是一项全球性3期临床试验,共在包括美国、欧洲以及中国和日本等亚洲国家在内的全球多个临床中心招募了 398名患者,评估口服伏美替尼(firmonertinib,每日一次160mg或240mg),对比当前一线标准疗法培美曲塞联合铂类化疗,用于未经治疗的局部晚期,或转移性非鳞状表皮生长因子受体(EGFR)20号外显子插入突变非小细胞肺癌(NSCLC)患者的疗效和安全性。主要终点根据BICR的评估数据,伏美替尼240mg组的中位PFS为 11.0个月(HR 0.75,95% CI: 0.55–1.02,p=0.0654),160mg组的中位PFS为 8.4个月(HR 0.91,95% CI: 0.67–1.25),而化疗对照组的中位PFS为 9.5个月,伏美替尼未能实现统计学意义上的显著PFS改善。在BICR确认的客观缓解率(ORR)方面,伏美替尼240mg组为 60%,160mg组为 35%,化疗对照组为 33%。
(6)argenx SE 宣布自免药物临床III期失败,终止研究
10月8日,argenx SE 宣布将终止评估 efgartigimod皮下注射剂型(efgartigimod SC)用于治疗中重度干燥综合征成年患者的 3期UNITY临床研究。该决定基于独立数据监测委员会(IDMC)在期中分析后提出的无效性终止建议,IDMC认为UNITY研究无法达到其主要终点。在安全性方面,efgartigimod的表现与既往已确立的安全性特征保持一致,未发现新的安全信号。
UNITY研究是一项随机、双盲、安慰剂对照、多中心III期试验,评估Efgartigimod PH20 SC通过预充式注射器皮下给药在中重度原发性干燥综合征患者中的疗效、安全性和耐受性。研究的主要终点是第48周时通过临床EULAR干燥综合征疾病活动指数(clinESSDAI)测量的系统性疾病活动度较基线的变化;关键次要终点则包括达到低疾病活动度(clinESSDAI < 5)的患者比例、干燥综合征评估应答工具(STAR)的应答情况、患者报告症状日记(DiSSA)的改善以及安全性与耐受性。
(7)信达生物眼科新药SYCUME® III期临床成功
10月8日,信达生物宣布,其自主研发的IGF-1R抗体SYCUME®(替妥木单抗N01注射液,研发代号:IBI311)在针对中国非活动期甲状腺相关眼病(TED)受试者的多中心、随机、双盲、安慰剂对照III期临床研究(RESTORE-3)中,第24周成功达到主要研究终点。该研究共入组116名非活动期TED受试者(双侧CAS≤2分),患者平均病程为4.3年,基线研究眼平均突眼度为22.16 mm,约74.1%的患者基线CAS为0或1分。
研究结果显示,SYCUME®在显著降低非活动期TED患者突眼度方面展现出临床意义明确的优异疗效,且整体安全性良好。在关键疗效指标方面,RESTORE-3研究成功达到了所有主要及关键次要终点。第24周时,IBI311组研究眼的突眼应答率显著高于安慰剂组,达到60.4%,而安慰剂组仅为23.5%(治疗差异为36.9个百分点;p = 0.0003)。IBI311组研究眼突眼度较基线的最小二乘均值(LS Mean)改变为-1.88 mm,显著优于安慰剂组的-0.88 mm(治疗差异为-1.00 mm;p < 0.0001)。在非研究眼上也观察到了治疗获益,IBI311组非研究眼突眼应答率达46.0%(安慰剂组为19.8%;p = 0.0071),突眼度较基线改变LS Mean达到-1.77 mm(安慰剂组为-0.91 mm;p < 0.0001)。大部分治疗期间不良事件均为轻度至中度,未发现新的安全性信号。
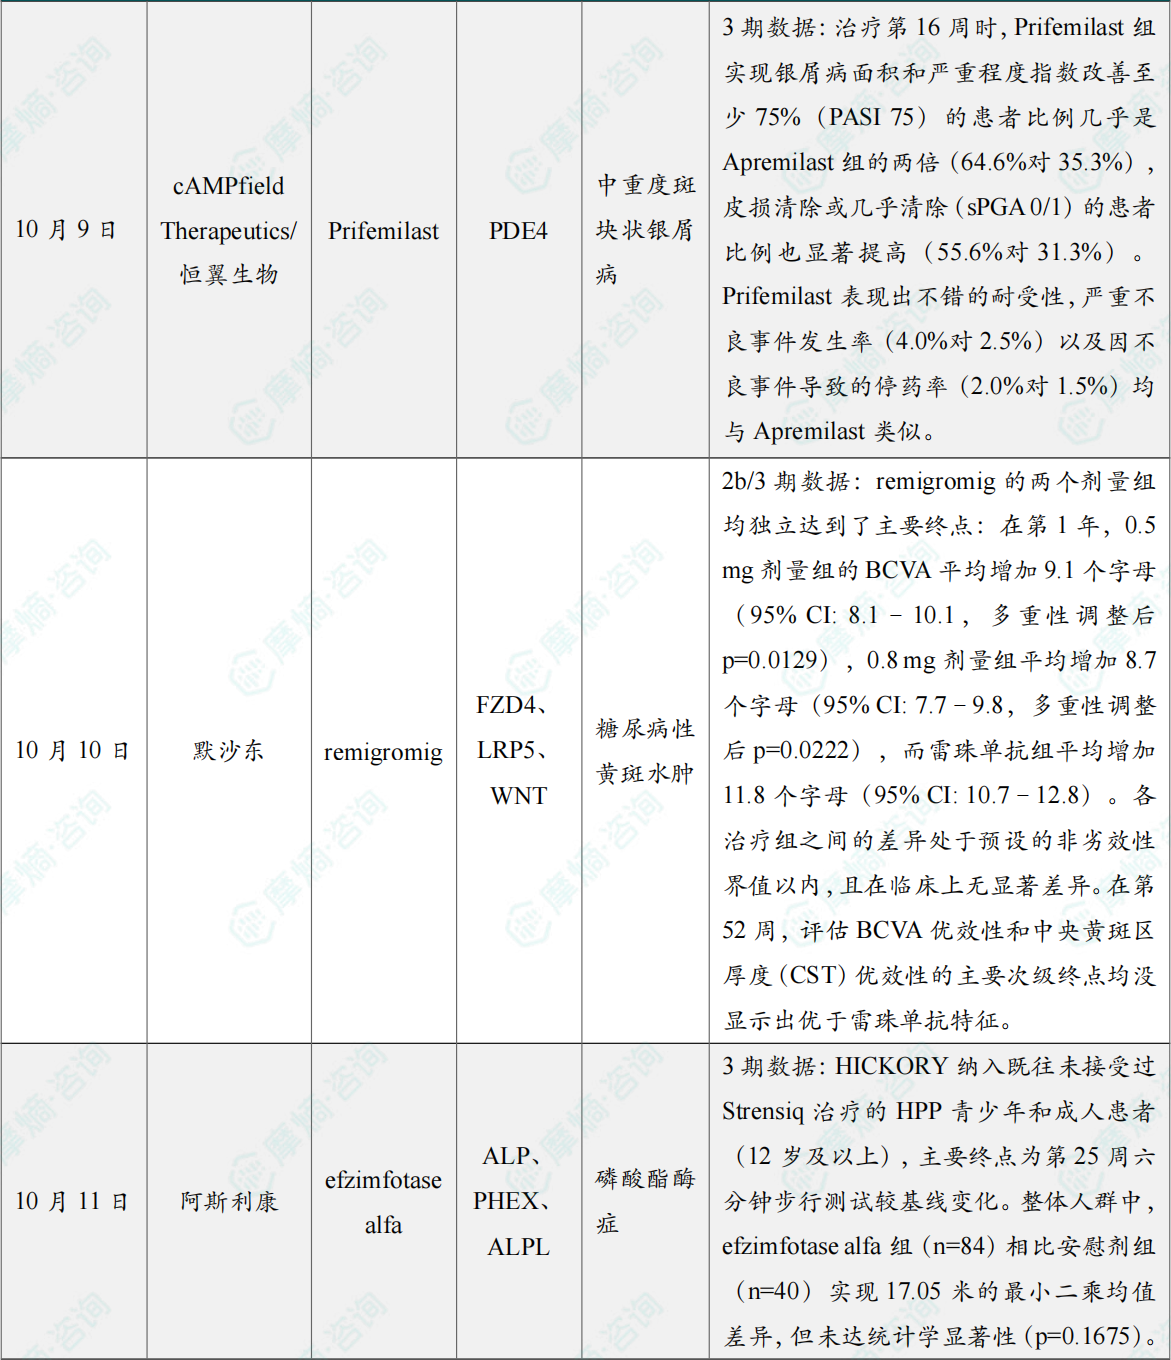
(8)cAMPfield Therapeutics和恒翼生物公布银屑病口服药prifemilastⅢ期数据
10月9日,cAMPfield Therapeutics与恒翼(Newsoara Biopharma)公布了口服PDE4B选择性抑制剂Prifemilast(HY1999)治疗中重度斑块状银屑病的三项临床试验数据。和安进的Apremilast的头对头III期临床试验中,每日一次20 mg的Prifemilast显著优于每日两次30 mg Apremilast的疗效,达到了两个共同主要终点。
这项包含607名受试者的头对头III期试验中,治疗第16周时,Prifemilast组实现银屑病面积和严重程度指数改善至少75%(PASI 75)的患者比例几乎是Apremilast组的两倍(64.6%对35.3%),皮损清除或几乎清除(sPGA 0/1)的患者比例也显著提高(55.6%对31.3%)。Prifemilast表现出不错的耐受性,严重不良事件发生率(4.0%对2.5%)以及因不良事件导致的停药率(2.0%对1.5%)均与Apremilast类似。
(9)默沙东公布remigromig关键2b/3期研究数据
10月10日,默沙东公布了潜在首创四价三特异性抗体 Remigromig(MK-3000,原名EYE103)的关键性IIb/III期BRUNELLO研究一年期结果。该药通过激活Wnt信号通路,促进血视网膜屏障的修复与维持。研究显示,与现行的标准疗法雷珠单抗相比,Remigromig在治疗52周后的最佳矫正视力变化方面达到非劣效标准。
BRUNELLO试验是一项IIb/III期临床研究,共纳入984例DME成年患者,按1∶1∶1比例随机接受Remigromig 0.5 mg、Remigromig 0.8 mg或雷珠单抗0.5 mg治疗。第一年,三组均每四周接受一次玻璃体腔注射。研究的主要终点是治疗52周时,最佳矫正视力(BCVA)相较基线的平均变化。结果显示,两种剂量的Remigromig均独立达到主要终点,证明其视力改善效果不劣于雷珠单抗。BRUNELLO试验中Remigromig组的不良事件发生率高于雷珠单抗组,其中包括新发PDR病例。
默沙东表示,两种剂量的Remigromig总体耐受性良好,相关PDR病例通常可以通过标准治疗进行管理。目前,公司正在开展进一步分析,以更全面地评估这些安全性发现。
(10)阿斯利康efzimfotase alfa临床III期未达到主要终点
10月11日,阿斯利康罕见病业务部门Alexion公布了酶替代疗法 efzimfotase alfa(ALXN1850)的全球III期HICKORY临床试验结果。在既往未接受过Strensiq(asfotase alfa)治疗的低磷酸酯酶症(HPP)青少年和成年患者(≥12岁)中展开。在第25周时,与安慰剂组相比,efzimfotase alfa在主要终点“六分钟步行试验”(6MWT)中显示出数值上的改善,最小二乘(LS)均值差为17.05米(p=0.1675),因成年发病型HPP安慰剂组表现优于预期而未达到统计学显著性。
同期事件:
1. 2026年第40-41周09.28-10.11国内创新药/改良型新药申请临床/获批临床/申请上市/获批上市数据分析
2. 2026年第40-41周09.28-10.11国内仿制药/生物类似物申报/审批数据分析
3. 2026年第40-41周09.28-10.11国内医药大健康行业政策法规汇总
以上内容均来自{ 摩熵咨询医药行业观察周报(2026.09.28-2026.10.11) },如需查看或下载完整版报告,可点击!




收藏
登录后参与评论
暂无评论