







随着原辅包关联审评审批、注射剂一致性评价和药品集中带量采购持续推进,药用玻璃已由传统的辅助包装材料,逐步成为影响制剂稳定性、注册合规和供应安全的关键组成部分。与此同时,生物制剂、疫苗、高端注射剂及自我给药场景持续发展,推动中硼硅玻璃、预灌封注射器、卡式瓶和即用型包装需求增长。行业变革迭代加速,系统性梳理药用玻璃行业发展脉络与高端升级路径,已成为产业链上下游的核心诉求。
摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》报告正是在这一背景下推出的行业研究成果。报告依托摩熵医药数据库多年积累的行业数据与产业洞察,从产品分类、产业链与市场规模出发,系统分析政策规则、竞争格局及行业升级方向,并选取肖特制药、格雷斯海姆和山东药玻作为标杆案例,提炼国际巨头与国内龙头的差异化成长路径,为药用玻璃企业、投资机构和产业参与者提供从政策规则、市场规模到竞争策略的完整决策依据。
本文节选该报告核心章节内容,聚焦行业发展基础,全面梳理药用玻璃产品分类、产业链结构及市场规模,深度挖掘中硼硅国产替代、高端包装需求扩容带来的产业机遇。
一、药用玻璃的定义与核心分类
药用玻璃主要指与药品直接接触、用于药品储存和运输的玻璃包装容器。相较普通玻璃,药用玻璃需要具备较好的化学稳定性、透明性、耐水性、耐酸碱性、耐冷热冲击性和阻隔性能,以保证药品在全生命周期内的稳定性和有效性。
(一)按材质分类:中硼硅成为升级核心方向
按材质维度划分,药用玻璃可分为钠钙玻璃、低硼硅玻璃、中硼硅玻璃与高硼硅玻璃。其中中硼硅玻璃因耐水和抗热冲击性能较好,被广泛应用于针剂、血液、疫苗等药品包装,是当前国内药用玻璃升级的核心方向,在高要求注射剂、生物制剂与疫苗领域的替代逻辑最为清晰。高硼硅玻璃虽然性能优异,但从玻璃管转化为制品时封口难度较高,因此在药用领域的应用相对有限。
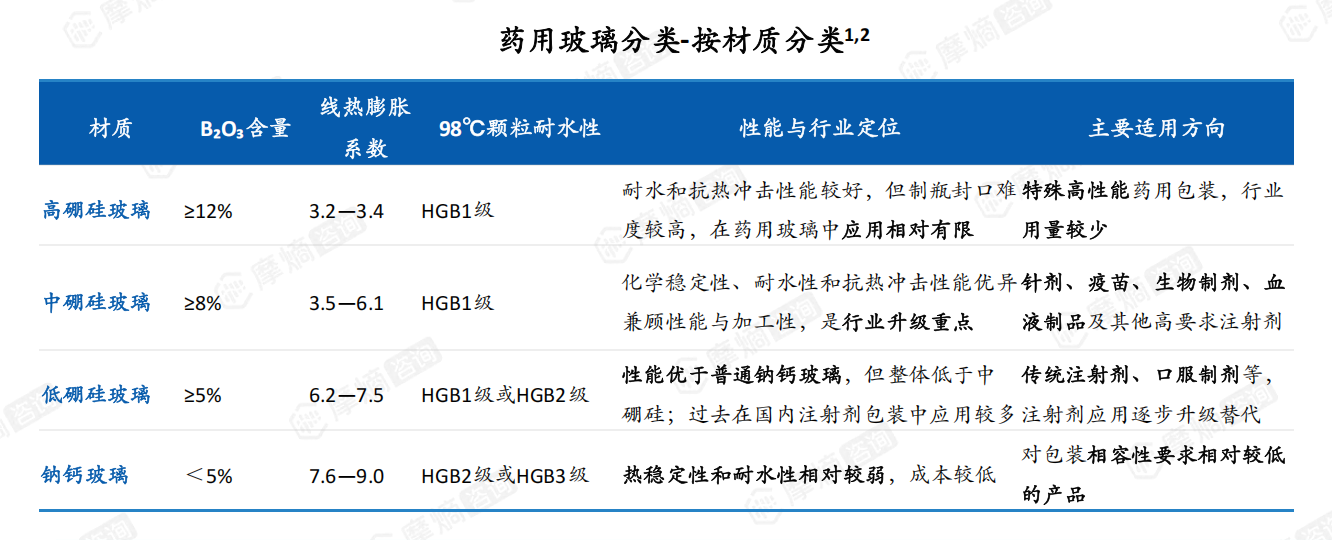
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
(二)按制造工艺分类:从单一容器到给药系统
按照制造工艺,国内药用玻璃主流产品分为6类典型产品:模制瓶、管制瓶、安瓿瓶、口服液瓶、卡式瓶、预灌封注射器玻璃套筒。行业内还衍生出各类功能性玻瓶:棕色/琥珀色玻璃可降低透光率,适用于光敏感药物;镀膜/硅化类产品能够降低药物吸附,改善药物相容性和使用体验。
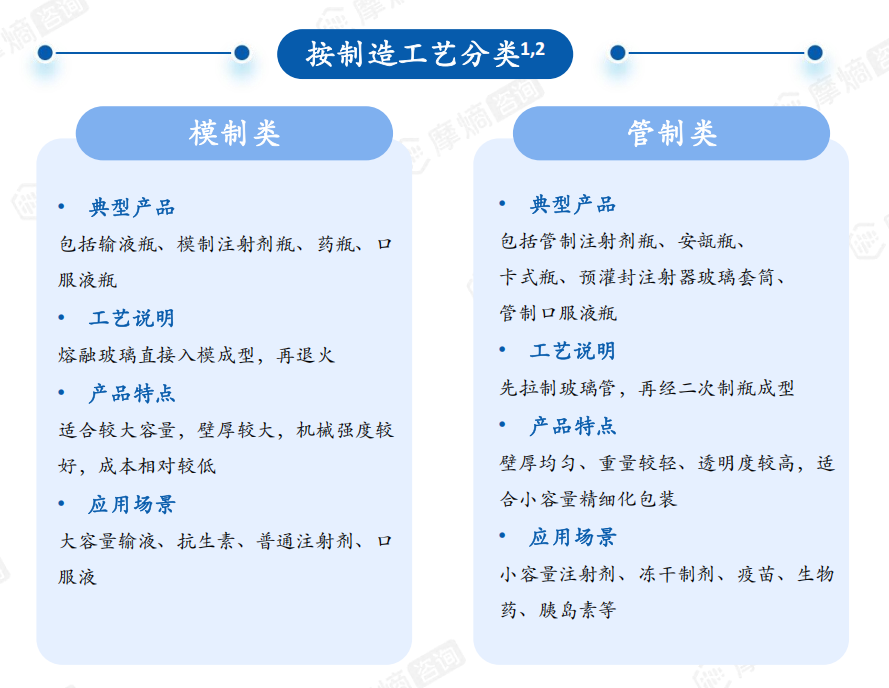
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
模制类与管制类代表不同制造路径,对应不同制剂容量与精密化要求。值得注意的是,卡式瓶和预灌封注射器不只是单纯的玻璃容器,更是与活塞、胶塞、针具共同构成的一体化给药系统,产品附加值显著高于常规药用玻瓶。
(三)政策导向:产业升级的明确信号
国内医药监管政策持续推动药用玻璃质量升级,为行业转型划定清晰方向:
- 2016年:《医药工业发展规划指南》明确提出,加快注射剂包装由低硼硅向中性硼硅转换。
- 2017年:注射剂一致性评价相关要求提出,不建议注射剂使用低硼硅和钠钙玻璃。
- 2020年:注射剂一致性评价进一步强调,包装材料质量和性能不得低于参比制剂。
从“鼓励转换”到“不建议使用”,再到“不得低于参比制剂”,政策措辞的递进清晰地勾勒出升级路径的刚性化趋势。对于企业而言,顺应这一趋势已不是选择题,而是生存与发展的必答题。
二、产业链全景图谱
(一)行业上下游结构
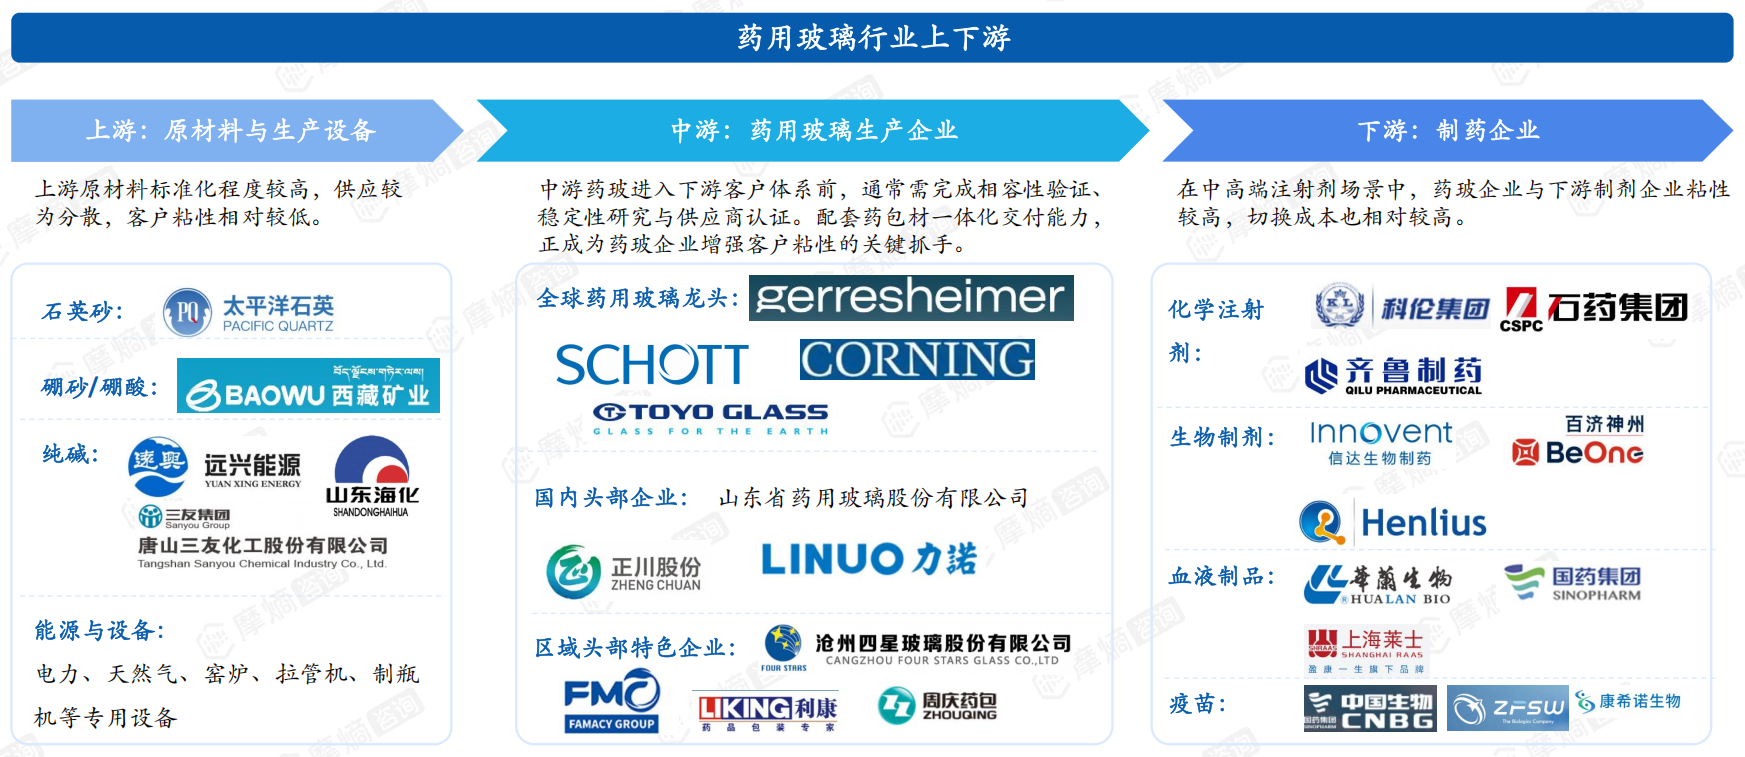
药用玻璃产业链可划分为上游原材料与生产设备、中游药用玻璃生产企业和下游制药企业三个环节。
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
上游:原材料与生产设备。主要包括石英砂、硼砂/硼酸、纯碱等原材料,以及电力、天然气等能源和窑炉、拉管机、制瓶机等专用设备。
中游:药用玻璃生产企业。涵盖全球药用玻璃龙头、国内头部企业,以及山东药玻等区域头部特色企业。
下游:制药企业。主要包括化学注射剂、生物制剂、血液制品、疫苗等制剂生产企业。
总体来看,产业链核心价值集中在中游的中硼硅工艺能力,以及与下游高端制剂客户的深度绑定关系。上游更偏市场化,中下游则以认证和验证驱动为主;越向高端包材与系统化交付延伸,客户粘性越高。
(二)客户粘性:认证与验证构筑的竞争壁垒
从产业链各环节的客户粘性特征来看,上游原材料标准化程度较高、供应较为分散,客户粘性相对较低。中游药玻企业进入下游客户体系前,通常需完成相容性验证、稳定性研究与供应商认证,这一漫长的验证周期构成了行业的重要进入壁垒。与此同时,配套药包材一体化交付能力,正成为药玻企业增强客户粘性的关键抓手。在中高端注射剂场景中,药玻企业与下游制剂企业的粘性较高,切换成本也相对较高——一旦通过验证进入供应体系,合作关系的稳定性便成为双方共同的利益所在。
三、行业市场规模与增长动力
(一)市场规模:稳健扩张中的结构升级
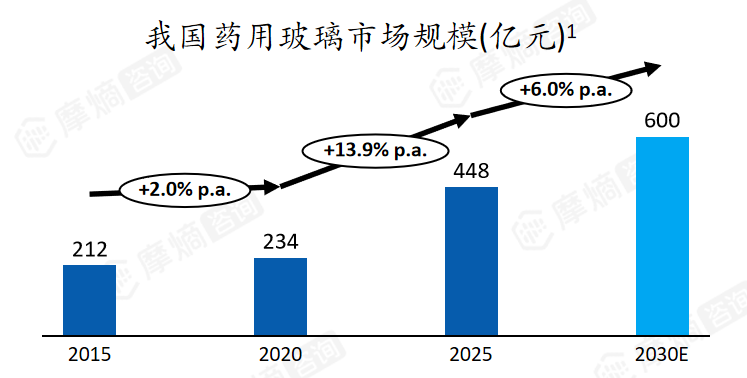
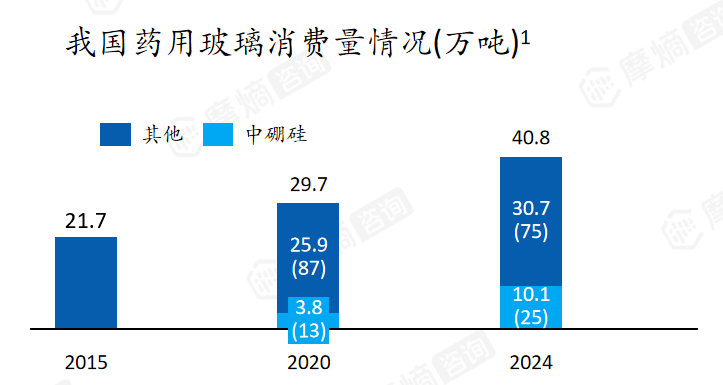
我国药用玻璃市场保持稳定增长。市场规模由2020年的234亿元提升至2025年的448亿元,预计2030年将达到600亿元。其中,中硼硅玻璃渗透率持续提升,成为行业增长的核心驱动力。
这组数据的背后,是一个从“量的扩张”向“质的升级”转变的行业叙事:总规模翻番的同时,内部结构正在发生深刻重构,高附加值的中硼硅产品正在取代传统低硼硅和钠钙玻璃的市场空间。
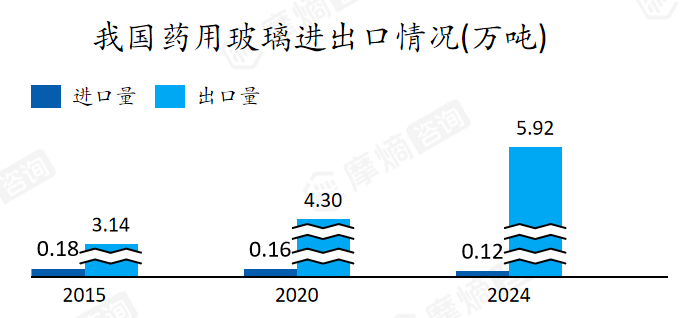
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
(二)增长动力:四重驱动叠加共振
推动这一增长的力量来自多个维度:
1. 注射剂一致性评价与关联审评推动包材升级。审评审批制度的改革使药包材从“被动配套”转向“前置关联”,质量门槛的提升直接拉动了高端包材需求。
2. 生物制剂、疫苗、医美等高要求制剂放量。这些对包装材料的化学稳定性、密封性要求极高的品类快速扩容,为中硼硅玻璃、预灌封注射器等高端产品打开了广阔空间。
3. 中硼硅对低硼硅、钠钙玻璃的替代持续推进。替代逻辑在政策和市场的双重加持下不断深化,构成行业结构性增长的基本盘。
4. 药品需求增长带动药用包装需求稳步扩张。医药终端需求的刚性增长,为药用玻璃行业提供了坚实的底层支撑。
四重驱动相互叠加、彼此强化,共同塑造了中国药用玻璃行业"总量稳增、结构跃迁"的增长格局。
结语
从辅助包装材料到影响制剂稳定性、注册合规和供应安全的关键组成部分,药用玻璃的行业地位之变,折射出中国医药产业整体升级的深层逻辑。中硼硅替代加速、高端制剂需求放量、产业链价值向工艺能力与深度绑定迁移——这些趋势仍在持续深化。对于药用玻璃企业而言,把握产品升级的方向、构筑能力建设的支点、做出契合自身禀赋的战略选择,将决定其在这场“药玻升级战”中的最终位置。
(注:本文数据与观点均整理自摩熵咨询上述报告,其中2025年市场规模为报告口径数值,2030年为报告预测值。报告第三章选取肖特制药、格雷斯海姆和山东药玻作为标杆案例,可进一步了解国际巨头与国内龙头的差异化成长路径。)
主要资料来源:
1.《中国药典(2020年版)》
2.《药用玻璃容器分类和应用指南(征求意见稿)》
3. 江照伟. 我国药用玻璃行业现状及发展趋势[J]. 玻璃,2025,52(8):22-26
4. 摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》报告
相关拓展阅读:
1. 2026药包材政策环境与行业核心趋势:关联审评、一致性评价、集采深度解读
2. 2026药用玻璃行业竞争格局与标杆研究:肖特制药、格雷斯海姆、山东药玻全景解析
3. 2026药用玻璃行业发展趋势与核心启示:三重驱动共振下的产业走向
以上内容均来自摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》,如需查看或下载完整版报告,可点击!




收藏
登录后参与评论
暂无评论