







在全球制药工业向生物制剂、高端注射剂与自我给药加速演进的今天,药用玻璃企业的竞争边界早已超出“造瓶子”本身——它既是材料科学的竞争,更是验证能力、客户绑定与全球交付体系的综合较量。而要读懂这场竞争的格局与走向,既需要俯瞰全行业的分层视角,也需要深入标杆企业内部的经营解剖。
摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》报告,依托摩熵医药数据库覆盖全产业链的数据积累与产业洞察,不仅对行业竞争格局进行分层刻画与矩阵分析,更选取肖特制药、格雷斯海姆和山东药玻三个标杆案例,从战略定位、经营数据、产品矩阵、产能投资到能力壁垒逐一拆解,提炼国际巨头与国内龙头的差异化成长路径,为国内不同发展阶段的药用玻璃企业提供适配的升级参考。本文摘编自该报告,聚焦行业竞争格局与标杆企业研究,帮助读者快速建立对行业竞争态势的整体认知。
一、药用玻璃行业竞争格局:三梯队分层,细分赛道差异化竞争
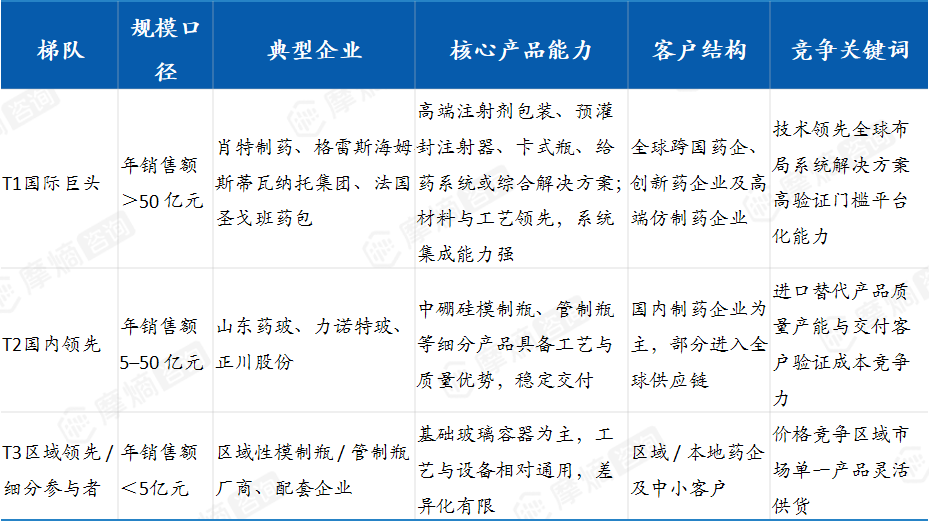
当前国内药用玻璃行业形成清晰的三梯队分层竞争格局,不同梯队企业在营收体量、市场覆盖范围、产品结构、核心能力上存在显著差异,细分赛道呈现差异化竞争特征。
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
1. T1国际巨头
年销售额大于50亿元,具备全球化产能与客户布局,业务重心聚焦高端注射剂包装、预灌封注射器、卡式瓶以及给药系统综合解决方案。代表企业:SCHOTT Pharma(肖特制药)、Gerresheimer(格雷斯海姆)、Stevanato Group(斯蒂瓦纳托集团)、SGD Pharma(法国圣戈班药包材)。
2. T2国内领先
年销售额5—50亿元,实现全国市场布局,在中硼硅模制瓶、管制瓶等细分赛道建立竞争优势。代表企业:山东药玻、力诺特玻、正川股份。市场定位为国内中高端市场主力,承担药用玻璃国产替代的核心任务。
3. T3区域领先/细分参与者
年销售额小于5亿元,依托区域市场或者单一产品开展经营,产品以基础玻璃容器为主,服务区域制药客户,赛道内价格竞争较为突出。代表主体:区域性模制瓶 / 管制瓶厂商、配套企业。
国际企业主要卡位高端注射剂包装与系统解决方案赛道,竞争核心在于底层技术、制剂验证积累、全球客户资源与平台化交付能力。国内市场的竞争重心,正逐步从低端产品价格战,转向中硼硅产品升级、细分赛道突破与规模化稳定交付能力的比拼。
二、药用玻璃行业二维竞争矩阵:国际巨头占据高附加值,国内上市企业沿升级路径分布
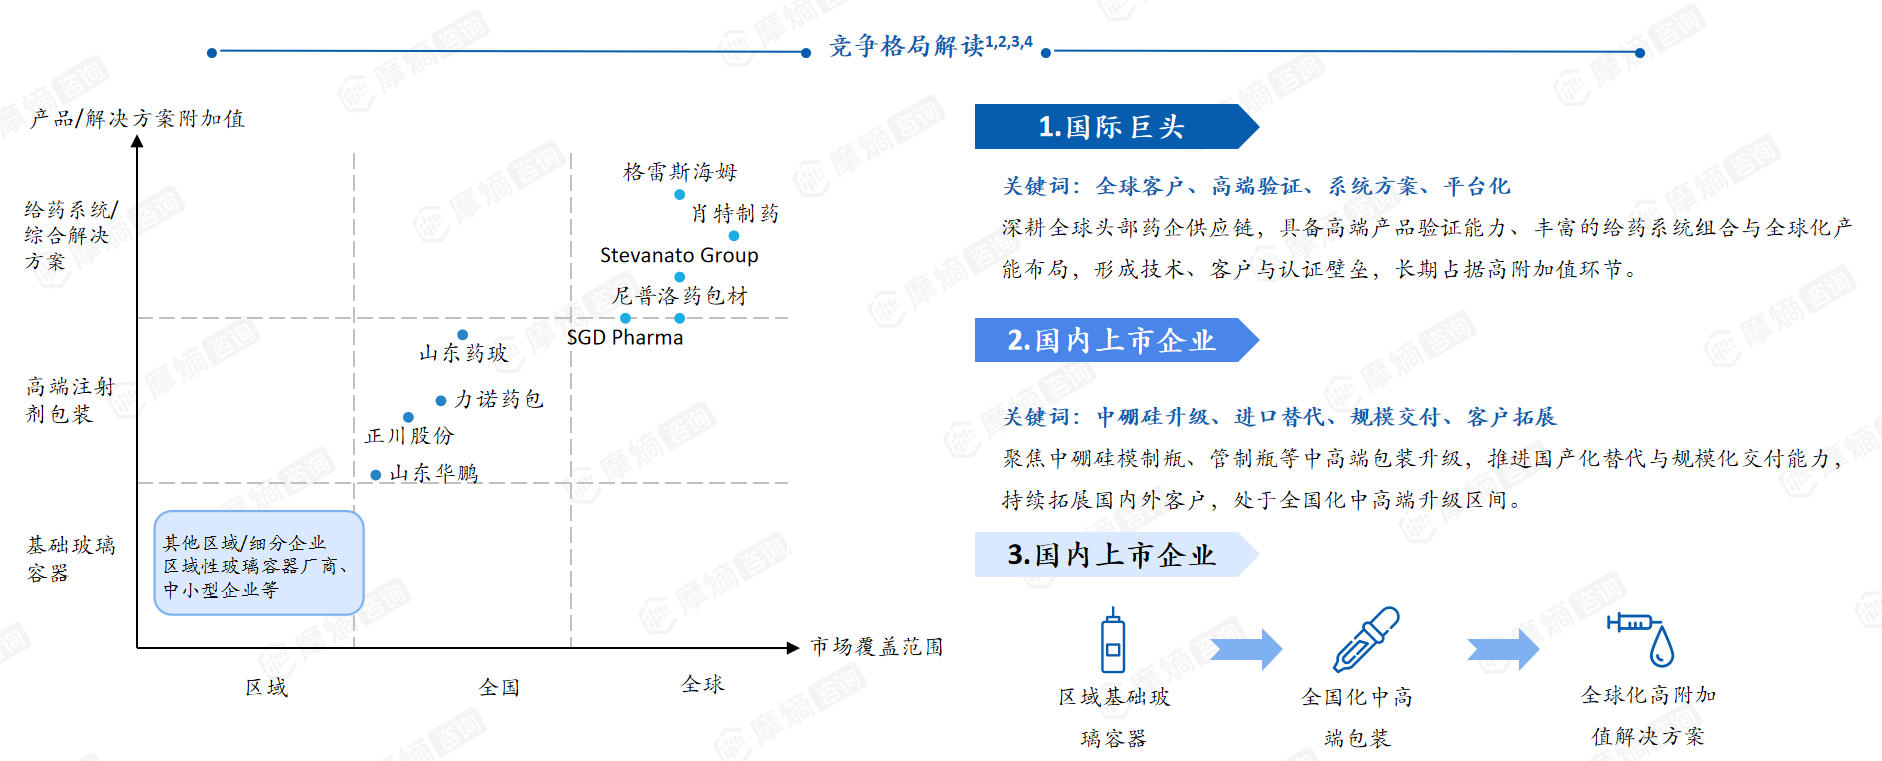
当前行业竞争形成了清晰的二维矩阵格局,国际企业的卡位重点集中在高端注射剂包装、预灌封、卡式瓶和综合解决方案领域,依靠长期积累的技术与客户壁垒,占据了产业链的高附加值环节;国内上市企业主要分布在“全国化+中高端包装升级”区间,其中山东药玻、力诺特玻、正川股份代表了国产升级与进口替代的核心方向。行业的长期升级方向,并非单一的产品产能扩张,而是向高附加值产品、系统方案与全球化服务能力持续延伸。
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
国际巨头的核心标签是全球客户、高端验证、系统方案、平台化,这类企业深耕全球头部药企供应链,具备成熟的高端产品验证能力、丰富的给药系统组合与全球化产能布局,形成了难以突破的技术、客户与认证壁垒。国内上市企业的核心标签则是中硼硅升级、进口替代、规模交付、客户拓展,这类企业聚焦中硼硅模制瓶、管制瓶等中高端包装升级赛道,全力推进国产化替代与规模化交付能力建设,持续拓展国内外客户资源,正处于全国化中高端升级的关键阶段。
三、标杆案例一:肖特制药(SCHOTT Pharma)
1. 公司概况与战略定位
SCHOTT Pharma是全球药品容器解决方案与给药系统供应商,聚焦注射剂药物包装与给药场景,业务分为药品容器解决方案(DCS)与给药系统(DDS)两大板块,服务全球大型制药、生物技术和生命科学客户。其“高价值解决方案(HVS)占比提升+全球化产能+持续资本开支”的路径,对国内企业由标准容器向高附加值方案升级具有直接参考性。
据其2025财年披露:全球前30大制药企业中30家使用肖特解决方案;每年为全球医疗体系提供约130亿件药包材相关产品;超过75%的新型生物药通过肖特解决方案交付;每分钟约3万次注射使用其产品;2025财年营收约9.862亿欧元,EBITDA约2.803亿欧元,EBITDA利润率28.4%,HVS收入占比57%。2025年新增设备与工厂投资约1.45亿欧元,过去六年累计投资约8亿欧元,重点投向高价值解决方案。
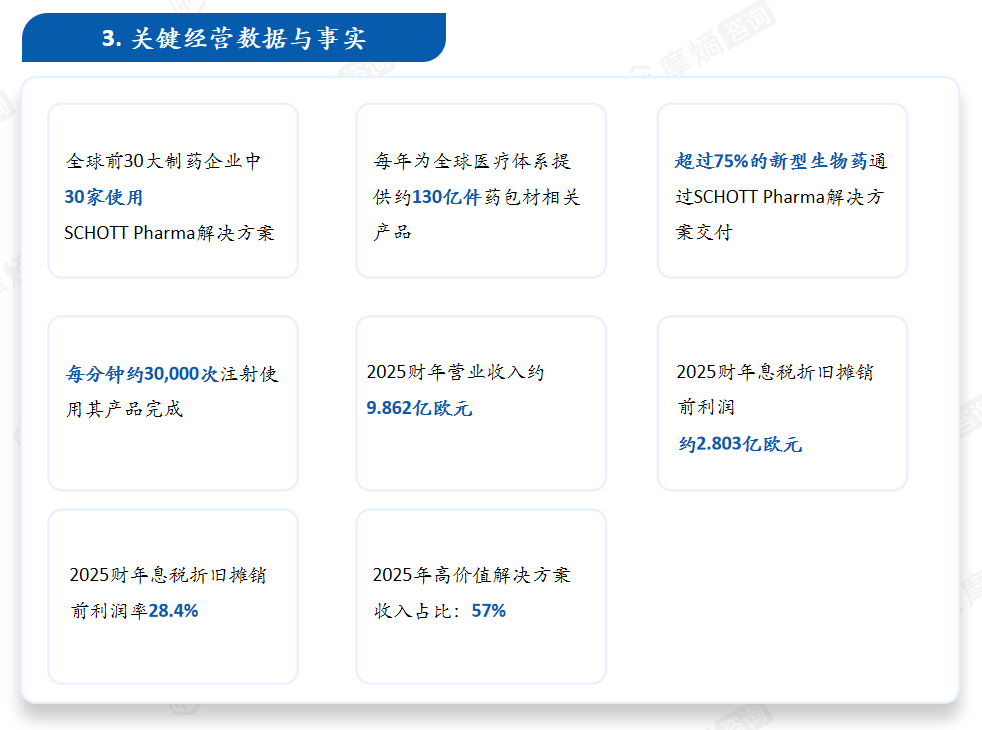
肖特制药已从传统药包材供应商升级为“高价值解决方案(HVS)+给药系统(DDS)”平台型企业。其高盈利能力并非单纯来自规模扩张,更来自高附加值产品结构、全球客户深度绑定和持续投入。
2. 业务趋势与产品矩阵
注射剂药物市场持续扩容,带动药品容器与给药系统需求增长。公司在2023/2024与2025财年官方材料中强调的核心驱动包括:胰高糖素样肽-1(GLP-1)、信使核糖核酸(mRNA)、抗体偶联药物(ADC)、皮下注射、居家医疗,以及客户向即用型产品(RTU)转型。
2025财年,药品容器解决方案(DCS)表现强劲,增长主要由无菌西林瓶、卡式瓶和特种西林瓶需求拉动。给药系统(DDS)在固定汇率下收入小幅下降1.3%,主要因为聚合物注射器需求下降,但玻璃预灌封注射器需求显著提升,对冲了大部分影响。
高价值解决方案产品包括清洗灭菌后的预灌封注射器、特种产品,以及即用型西林瓶和卡式瓶。公司目标是在中期将高价值解决方案收入贡献由2025财年的57%提升至约60%。产品升级方向集中在无菌化、即用型、高附加值涂层及适配创新药的给药系统。
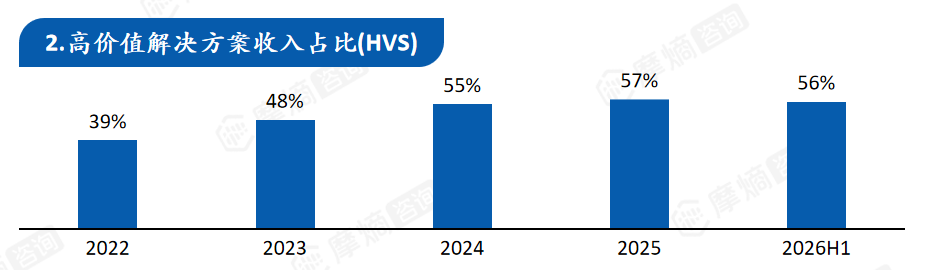
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
主要产品矩阵涵盖玻璃预灌封注射器、聚合物预灌封注射器、西林瓶、卡式瓶、安瓿瓶。其中玻璃预灌封注射器用于GLP-1、自我给药等场景;聚合物预灌封注射器用于深冷药物、敏感药物及细胞与基因治疗等场景;西林瓶覆盖标准、无菌、特种西林瓶;卡式瓶用于注射笔、自动注射器、输注泵等给药设备;安瓿瓶为传统注射剂包装基础产品。
3. 全球布局与高价值产能投资
肖特制药已建立覆盖主要制药市场的全球生产与服务网络,覆盖欧洲、美洲、亚洲三大主要制药市场,服务全球超过1,800家客户,其中欧洲、中东、非洲地区销售占比54%,美洲29%,亚太17%,具备贴近客户的本地化交付能力。近年扩产重点明显集中在高价值解决方案、无菌化产品与即用型产品方向。
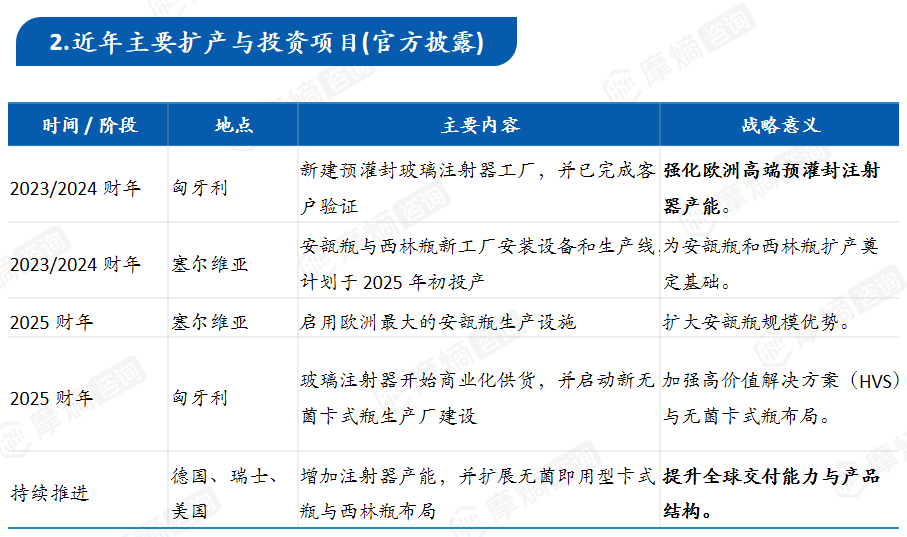
产能投资方面,2025财年新增设备和工厂投资约145百万欧元,过去六年累计投资约800百万欧元,重点投向高利润的高价值解决方案。几个关键节点包括:2023/2024财年在匈牙利新建预灌封玻璃注射器工厂并完成客户验证,在塞尔维亚推进安瓿瓶与西林瓶新工厂的设备安装(计划2025年初投产);2025财年塞尔维亚启用欧洲最大的安瓿瓶生产设施,匈牙利玻璃注射器开始商业化供货并启动新无菌卡式瓶生产厂建设;同期在德国、瑞士、美国持续增加注射器产能,并扩展无菌即用型卡式瓶与西林瓶布局。
4. 2022—2025财年经营表现
2022—2025财年,公司收入、息税折旧摊销前利润与高价值解决方案占比总体持续增长,显示盈利结构改善。2026财年上半年经营整体稳健;公司确认2026财年指引为固定汇率下收入增长2%—5%,息税折旧摊销前利润率约27%,高价值解决方案收入占比与上年基本持平。
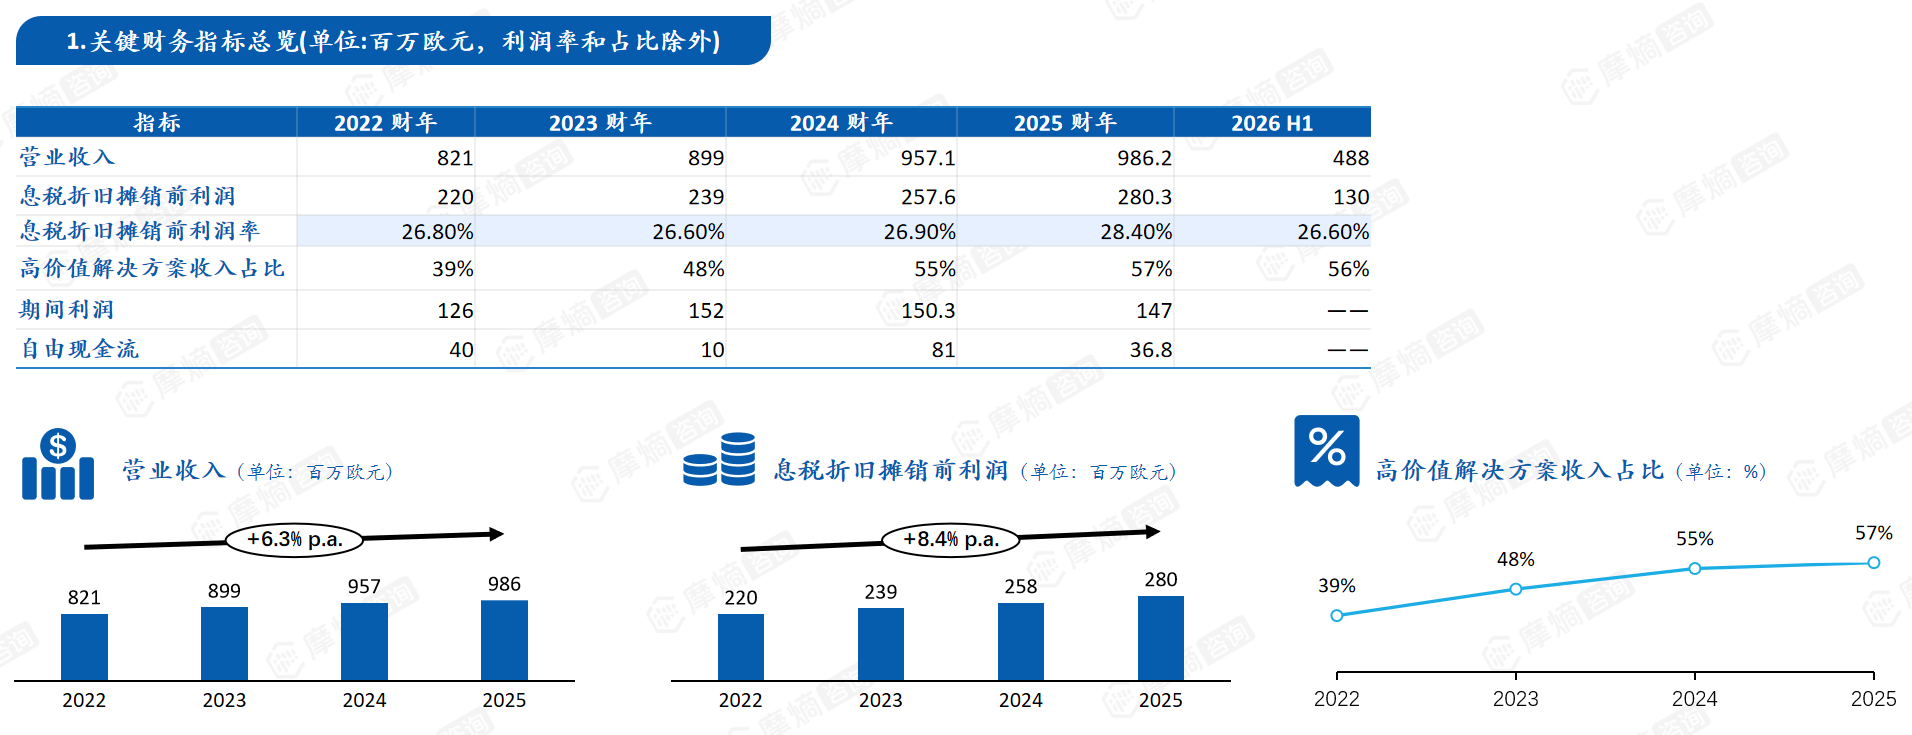
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
2022—2025财年营业收入复合年增长率为+6.3%,息税折旧摊销前利润复合年增长率为+ 8.4%,高价值解决方案收入占比由39%提升至57%。
5. 对国内药用玻璃企业的借鉴启示
国际龙头的成长路径显示:未来竞争重点不在低端同质化产能,而在高价值解决方案、无菌化能力与给药系统能力。国内企业若要升级,需要同步推进产品高端化、客户全球化、制造国际化与持续资本开支能力。
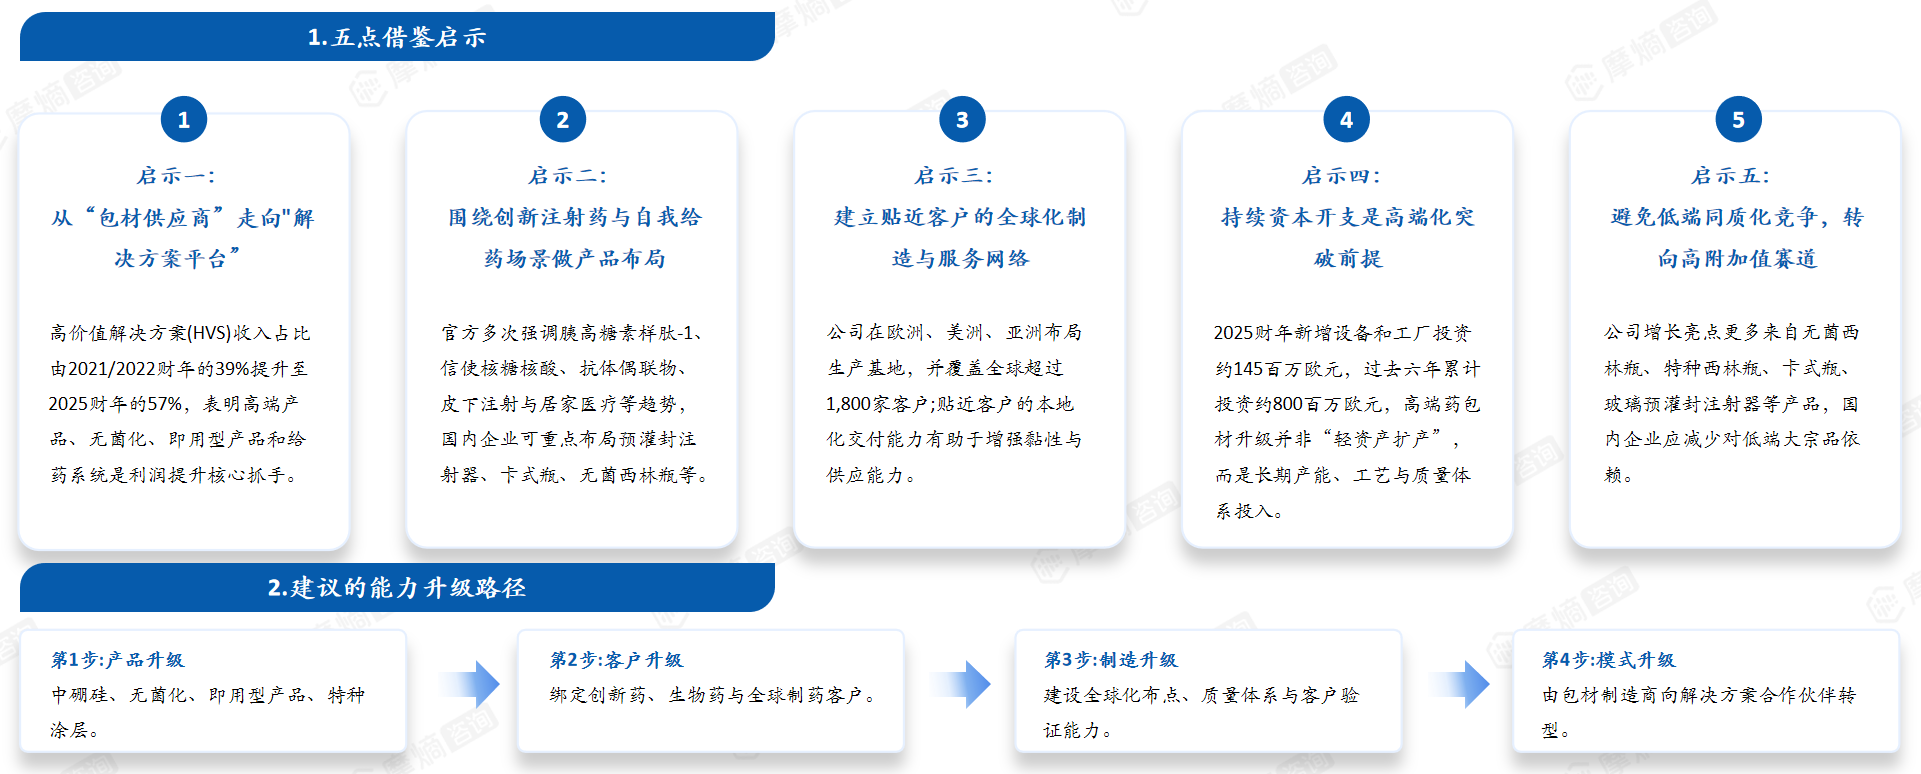
启示一:从“包材供应商”走向“解决方案平台”
高价值解决方案(HVS)收入占比由2021/2022财年的39%提升至2025财年的57%,表明高端产品、无菌化、即用型产品和给药系统是利润提升核心抓手。
启示二:围绕创新注射药与自我给药场景做产品布局
官方多次强调胰高糖素样肽-1、信使核糖核酸、抗体偶联物、皮下注射与居家医疗等趋势,国内企业可重点布局预灌封注射器、卡式瓶、无菌西林瓶等。
启示三:建立贴近客户的全球化制造与服务网络
公司在欧洲、美洲、亚洲布局生产基地,并覆盖全球超过1,800家客户;贴近客户的本地化交付能力有助于增强黏性与供应能力。
启示四:持续资本开支是高端化突破前提
2025财年新增设备和工厂投资约145百万欧元,过去六年累计投资约800百万欧元,高端药包材升级并非“轻资产扩产”,而是长期产能、工艺与质量体系投入。
启示五:避免低端同质化竞争,转向高附加值赛道
公司增长亮点更多来自无菌西林瓶、特种西林瓶、卡式瓶、玻璃预灌封注射器等产品,国内企业应减少对低端大宗品依赖。
建议的能力升级路径:
- 第1步:产品升级 —— 中硼硅、无菌化、即用型产品、特种涂层。
- 第2步:客户升级 —— 绑定创新药、生物药与全球制药客户。
- 第3步:制造升级 —— 建设全球化布点、质量体系与客户验证能力。
- 第4步:模式升级 —— 由包材制造商向解决方案合作伙伴转型。
四、标杆案例二:格雷斯海姆(Gerresheimer)
1. 公司概况与战略定位
格雷斯海姆是面向制药、生物技术与化妆品行业的系统与解决方案提供商。已由传统包材企业转向“系统与解决方案提供商”,业务覆盖药物初级包材、给药系统、医疗器械及相关服务。截至2025财年,公司在药用玻璃与注射剂包装领域同时布局“玻璃初级包材+生物制剂系统+模制玻璃并购整合”,其能力建设对国内企业具有较强参考价值。
格雷斯海姆从单一包材供应商向“系统与解决方案”延伸;强化注射剂相关能力,推进初级包装玻璃、预灌封注射器、卡式瓶、医疗器械与给药装置并行布局;围绕生物制剂系统(Systems for Biologics)持续扩张;通过收购Bormioli Pharma强化模制玻璃能力与一体化能力。
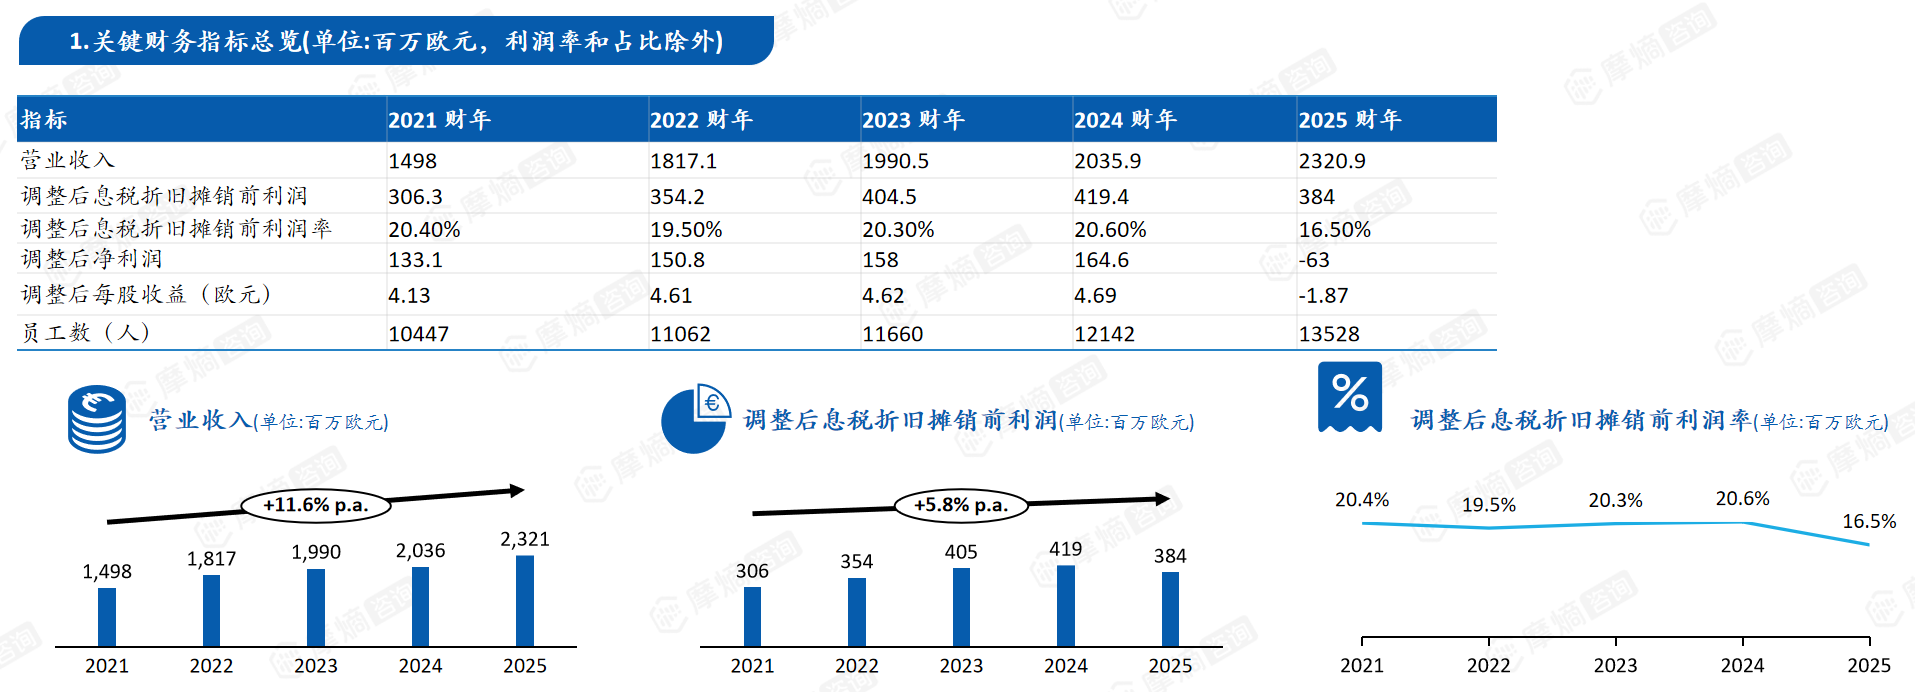
2025财年,其实现营业收入23.2亿欧元,利润率16.5%,拥有49家子公司,覆盖17个国家,员工人数13528人,其中初级包装玻璃业务收入达到9.83亿欧元。
2. 业务趋势与产品矩阵
生物药、减重及代谢类药物(如GLP-1)与高端注射剂持续扩容,带动西林瓶、卡式瓶、预灌封注射器等高价值包装需求增长。居家治疗与自我给药场景发展,推动自动注射器、胰岛素笔、预灌封注射器等给药系统需求提升。2024财年官方材料指出,西林瓶需求恢复,带动初级玻璃包装业务增长;同时“生物制剂系统解决方案”保持增长。2025财年在并购整合基础上,公司继续推进初级包装与给药系统协同,强化综合解决方案能力。
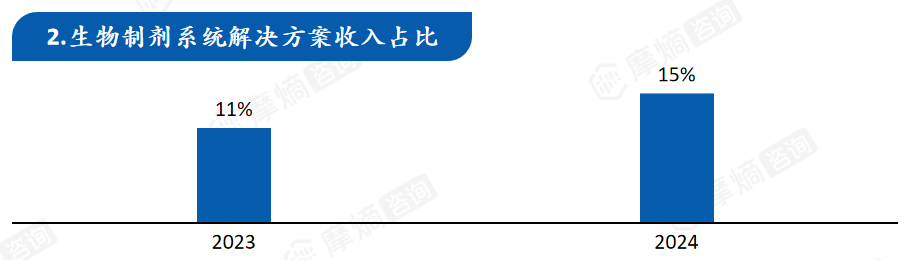
公司增长重点由标准化容器逐步转向更高附加值的注射剂包装与给药系统。需求驱动已从传统普药包装,升级为生物药、GLP-1、自我给药与无菌场景驱动。并购与产能扩张共同作用,推动公司从“产品供应”进一步走向“系统解决方案”。“玻璃包装+给药系统”双轮驱动,是格雷斯海姆区别于传统药用玻璃企业的关键特征。
主要产品矩阵涵盖预灌封注射器、自动注射器/胰岛素笔、西林瓶、卡式瓶、安瓿瓶。预灌封注射器用于生物药、单剂量注射、自我给药;自动注射器/胰岛素笔用于居家自我给药与慢病管理;西林瓶用于疫苗、无菌注射剂、生物制剂;卡式瓶用于胰岛素、GLP-1、笔式注射系统;安瓿瓶为小容量注射剂基础包装。
3. 全球布局与产能投资
目前格雷斯海姆已建立覆盖欧洲、美洲和亚洲的全球化制造与服务网络,在17个国家布局生产基地,坚持本地生产服务区域市场,近年投资与扩张重点集中在高价值药用包装、给药系统与并购整合,走出了“扩产+升级+全球化”的典型发展路径。
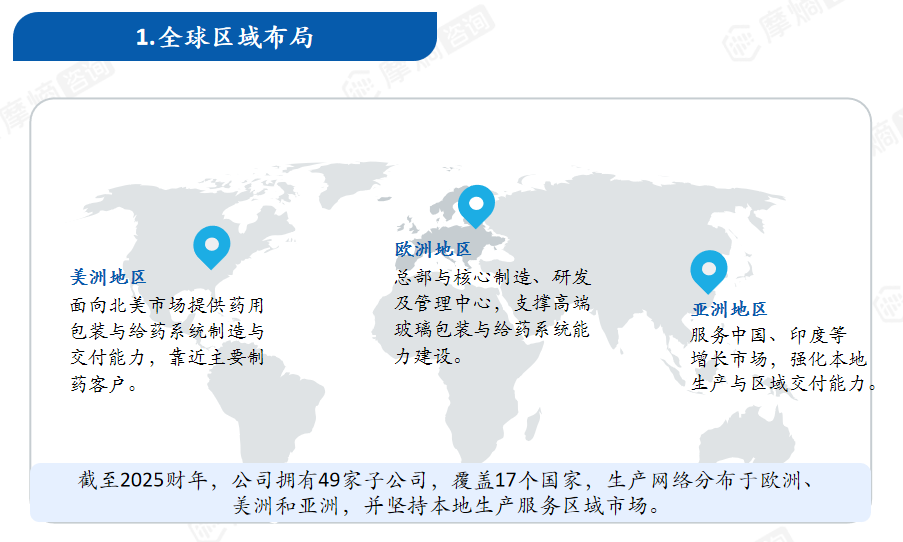
2025财年公司现金资本性支出约3.083亿欧元,2023—2025财年累计现金资本性支出约10.062亿欧元。2021—2025财年,公司营业收入复合年增长率为11.6%,调整后息税折旧摊销前利润复合年增长率为5.8%,2025财年营业收入达到23.209亿欧元,体现出外延并购与主营业务扩张的双重推动作用。
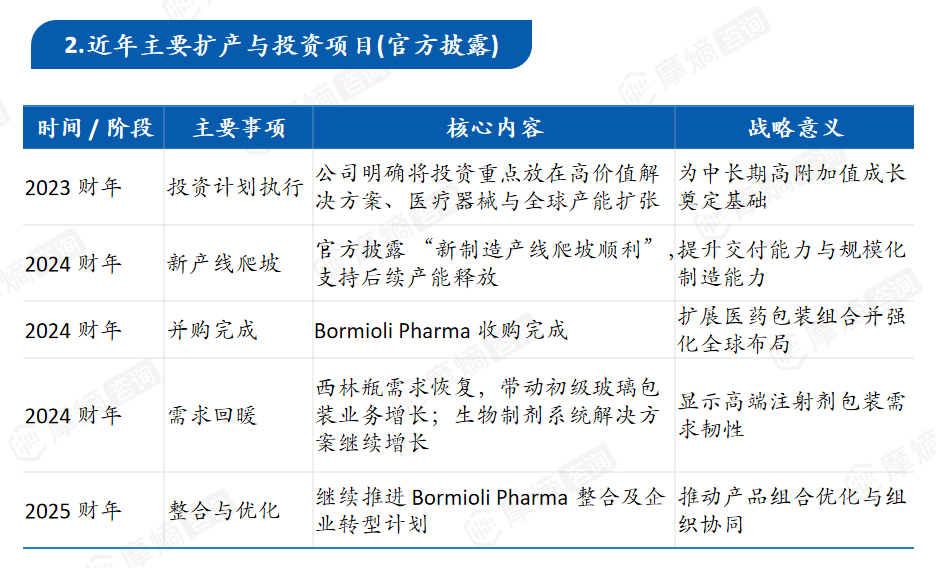
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
4. 财务表现概览
2021—2025财年,公司营业收入总体保持增长,2025财年达到23.209亿欧元,体现出外延并购与主营业务扩张的共同推动。营业收入复合年增长率为+11.6%,调整后息税折旧摊销前利润复合年增长率为+5.8%。公司盈利能力在2024财年达到阶段性高位后,2025财年明显承压,调整后息税折旧摊销前利润率下降至16.5%,显示并购整合与经营调整阶段的压力。
5. 对国内药用玻璃企业的差异化借鉴启示
格雷斯海姆的核心参考意义,在于“高端包装+系统延伸+并购整合”的升级逻辑,而非简单的产品清单复制。
一是跨品类协同。公司并非单一药用玻璃企业,而是同时布局初级玻璃包装、塑料与器械、给药系统与高级技术,增长逻辑更偏“系统解决方案平台”。
二是并购驱动扩张。通过收购Bormioli Pharma补强模制玻璃与包装组合,体现其扩张方式不仅依赖内生扩产,也依赖并购整合。
三是需求锚定生物药与自我给药。围绕生物药、GLP-1、自我给药与居家治疗场景,带动西林瓶、卡式瓶、预灌封注射器及给药器械协同增长。
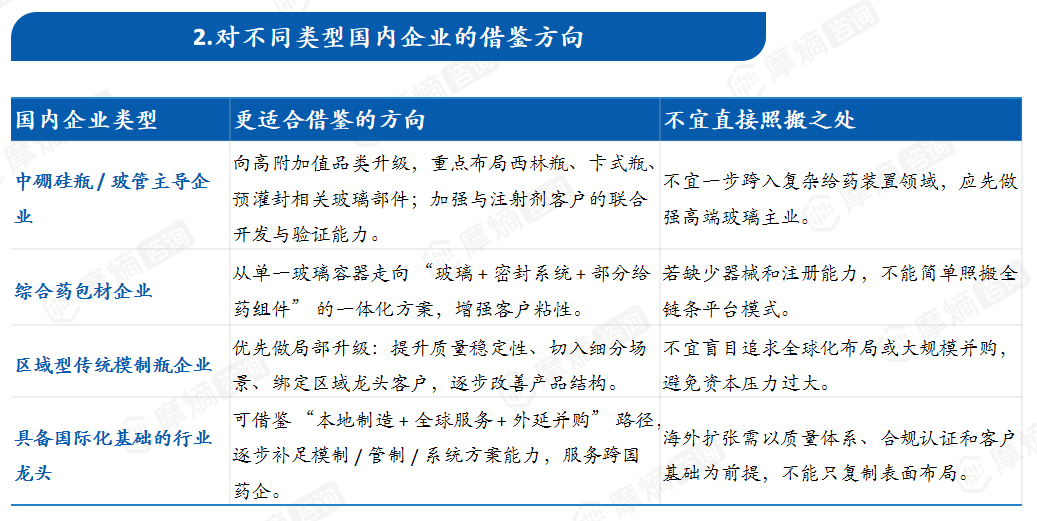
核心结论:Gerresheimer更像“平台型药包材企业”,其借鉴价值不只在药用玻璃本身,更在于如何围绕客户场景延伸到系统解决方案。国内企业应分层升级,不同基础的企业适合的路径不同;重点不是照搬“器械化”,而是找到自身最可落地的升级阶梯。对大多数国内企业而言,先提升高端玻璃、质量体系、客户验证与一体化服务能力,比直接复制海外平台模式更现实。
五、标杆案例三:山东药玻
1. 公司概览与战略定位
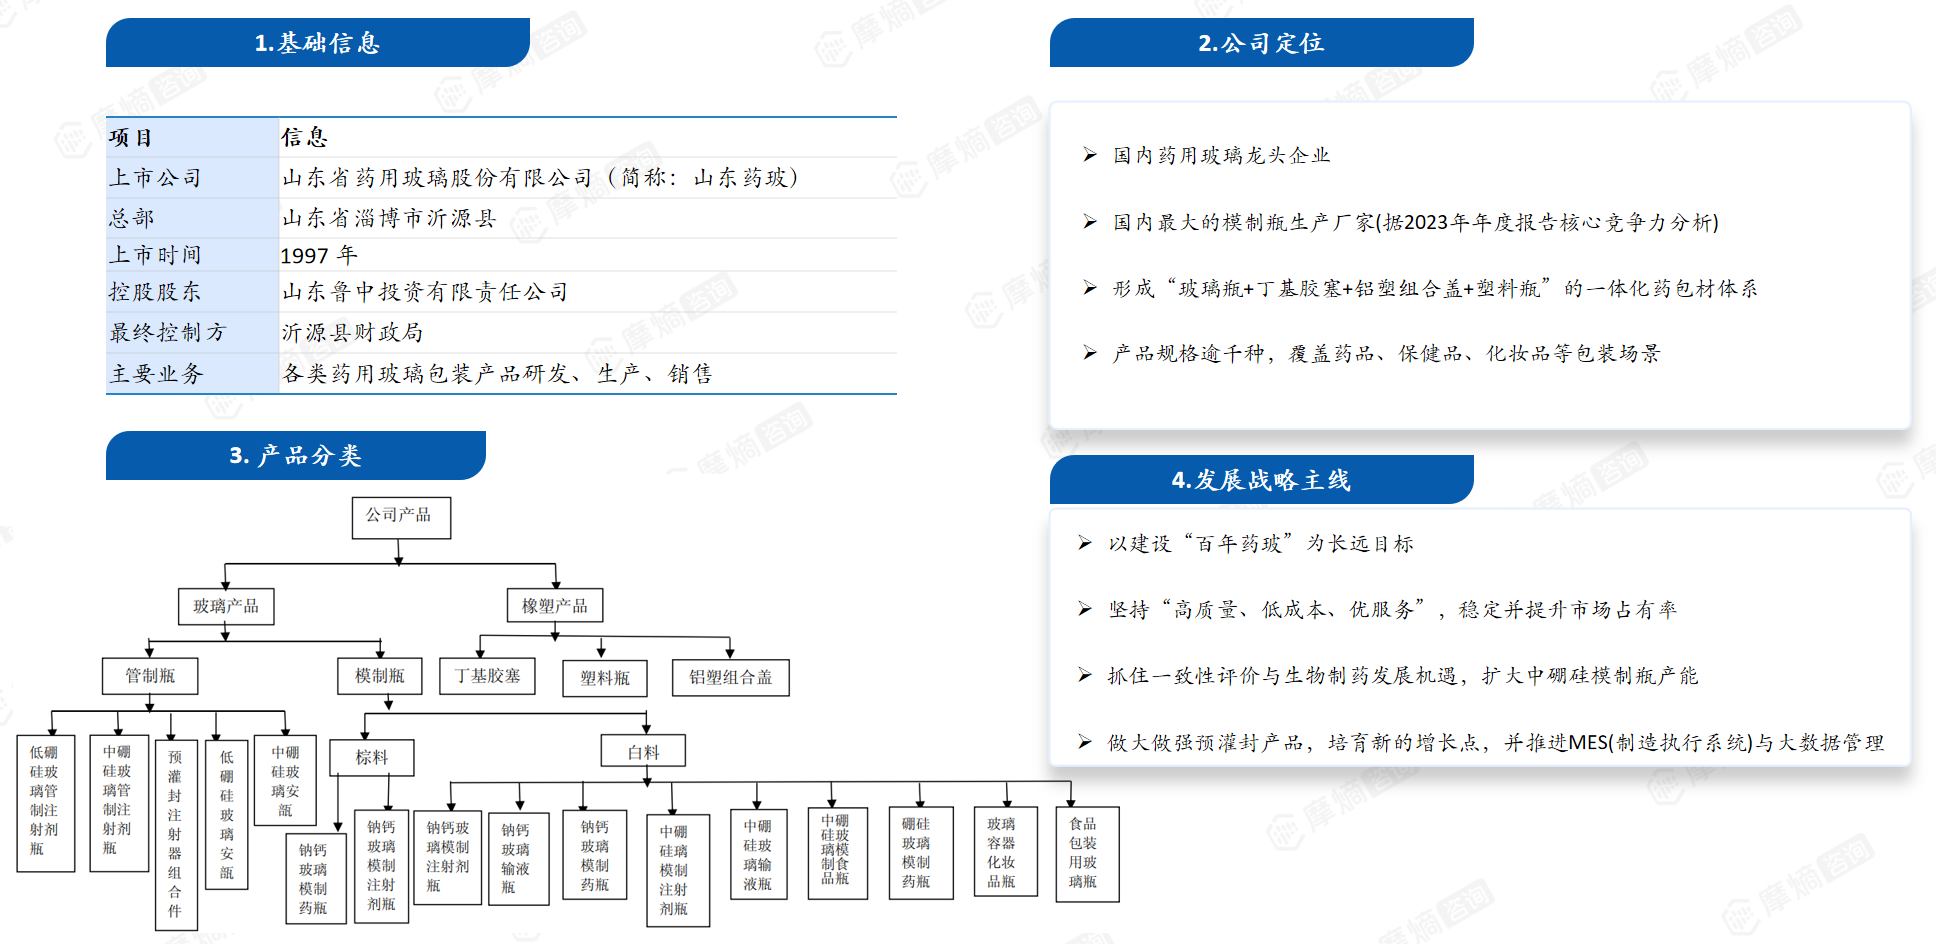
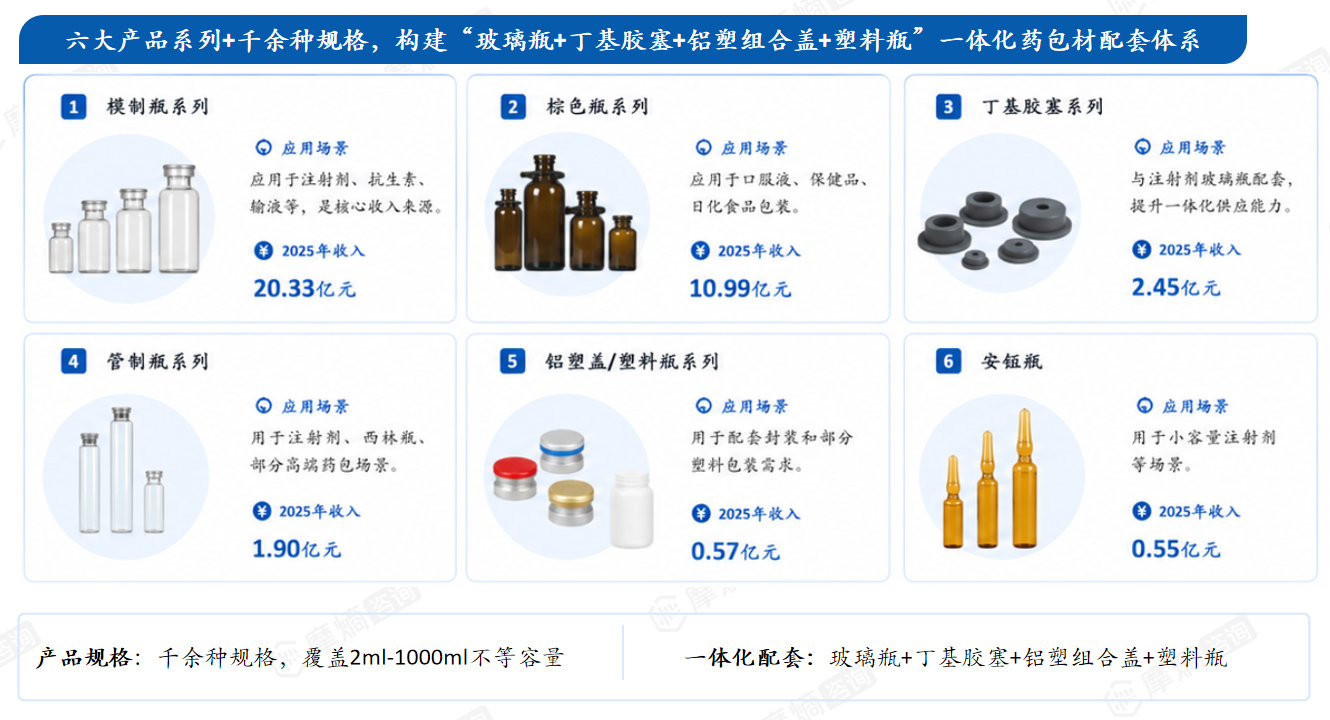
山东药玻是国内药用玻璃龙头企业,也是国内最大的模制瓶生产厂家,已形成“玻璃瓶+丁基胶塞+铝塑组合盖+塑料瓶”的一体化药包材体系,产品规格逾千种,覆盖药品、保健品、化妆品等多元包装场景。公司以建设“百年药玻”为长远目标,坚持“高质量、低成本、优服务”的经营思路,持续稳定提升市场占有率,抓住一致性评价与生物制药发展机遇,扩大中硼硅模制瓶产能,做大做强预灌封产品,培育新的增长点,同步推进MES制造执行系统与大数据管理,全面提升生产智能化水平。
2. 财务表现与经营趋势
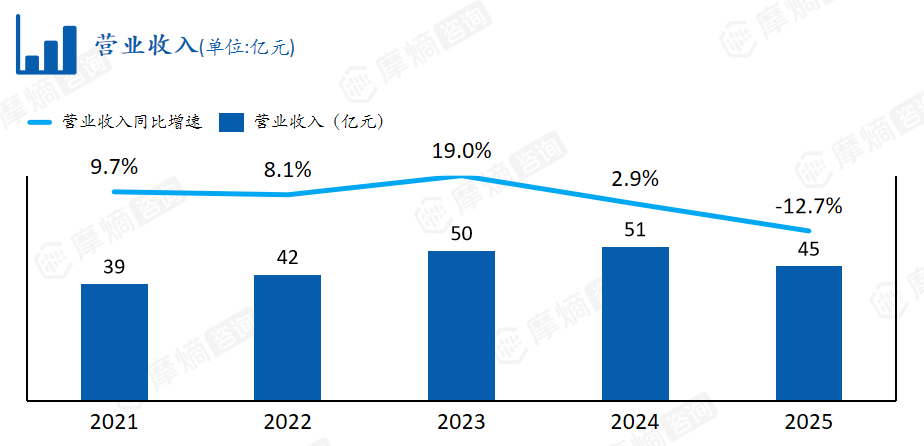
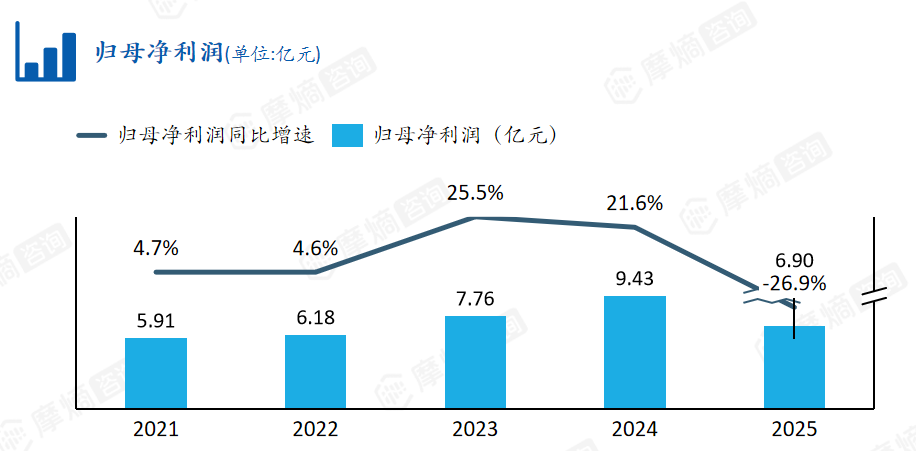
2021—2025年营业收入由39亿元变动至45亿元,各年同比增速分别为9.7%、8.1%、19.0%、2.9%和-12.7%;归母净利润由5.91亿元变动至6.90亿元,各年同比增速分别为4.7%、4.6%、25.5%、21.6%和-26.9%。
图片来源:摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》
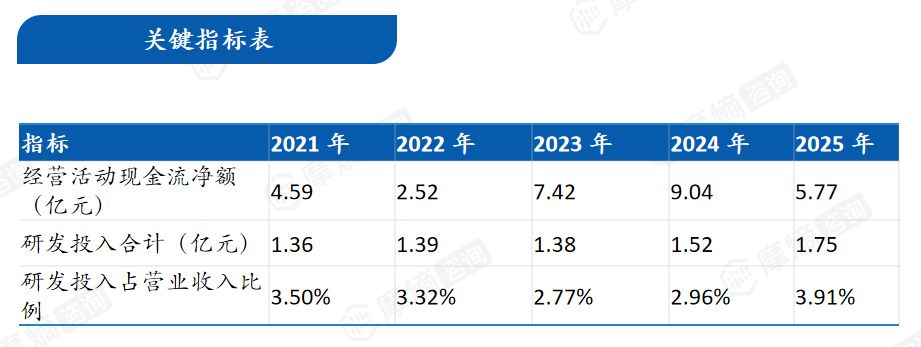
2021—2024年收入与利润总体增长,2024年达到阶段高点。2025年在行业需求承压、竞争加剧及收入口径调整影响下,营收与利润回落,但公司仍保持盈利与较强现金创造能力。研发投入持续维持在1亿元以上,反映公司仍在持续推进产品升级与工艺改造。
3. 业务情况与产品矩阵
山东药玻不是单品型企业,而是多品类药包材配套型企业。模制瓶与棕色瓶构成收入主体,丁基胶塞、管制瓶等配套业务增强客户黏性。公司正由传统药玻制造向“中硼硅升级+预灌封拓展+一体化配套”演进。
生产模式以销定产+适度备货;国内销售以直销模式为主,直接面向终端制药企业,部分区域采用经销模式;出口市场采用代理商模式,通过电子商务与代理商网络拓展海外客户。产品升级方向包括:中硼硅模制瓶持续扩产、预灌封注射器培育为新增长点、轻量化与高档化及大规格化产品持续推进。
4. 布局与产能建设
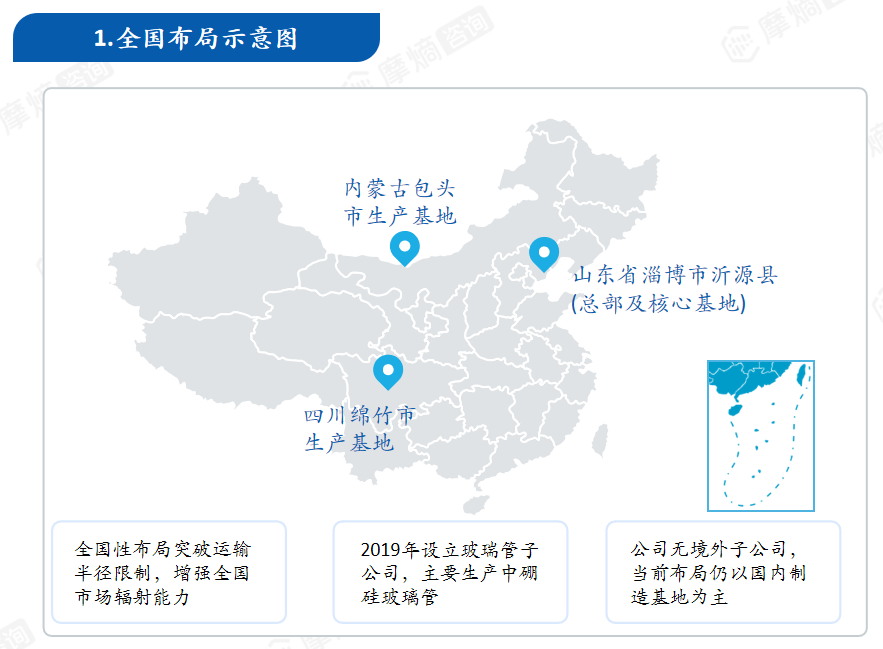
山东药玻立足沂源,辐射全国,持续推进高端产线升级。全国性布局突破运输半径限制,增强全国市场辐射能力。2019年设立玻瑞管子公司,主要生产中硼硅玻璃管。公司无境外子公司,当前布局仍以国内制造基地为主。
产能建设时间线:2023年,一级耐水药用玻璃瓶项目推进,建设中硼硅模制瓶车间(内设2台窑炉),其中1台窑炉于2023年底投产;年产5.6亿只预灌封注射器扩产改造项目持续推进,已引进国外先进设备80台套;中硼硅模制瓶项目共完成2个厂房、4台窑炉投产运行。2024年,一类管制瓶车间建成AGV智能立体仓库,实现玻管原料及成品全流程自动化管理;新建模制瓶项目引进智能检验设备,实现瓶身、瓶口、瓶底等缺陷自动检测;推进预灌封巢盒自动装盒封装系统、管制瓶无底托自动包装系统、管制瓶智能检测系统等专用设备研发。2025年,持续推进智能化改造与产能升级。
布局特征:主基地在山东,兼顾西北与西南市场辐射;扩产围绕中硼硅模制瓶、预灌封、管制瓶智能化三条主线;投资逻辑偏制造升级与确定性需求扩容,而非跨境并购。山东药玻的布局不是全球化分散布局,而是以国内制造基地为核心的全国化辐射布局。
5. 山东药玻的核心竞争壁垒
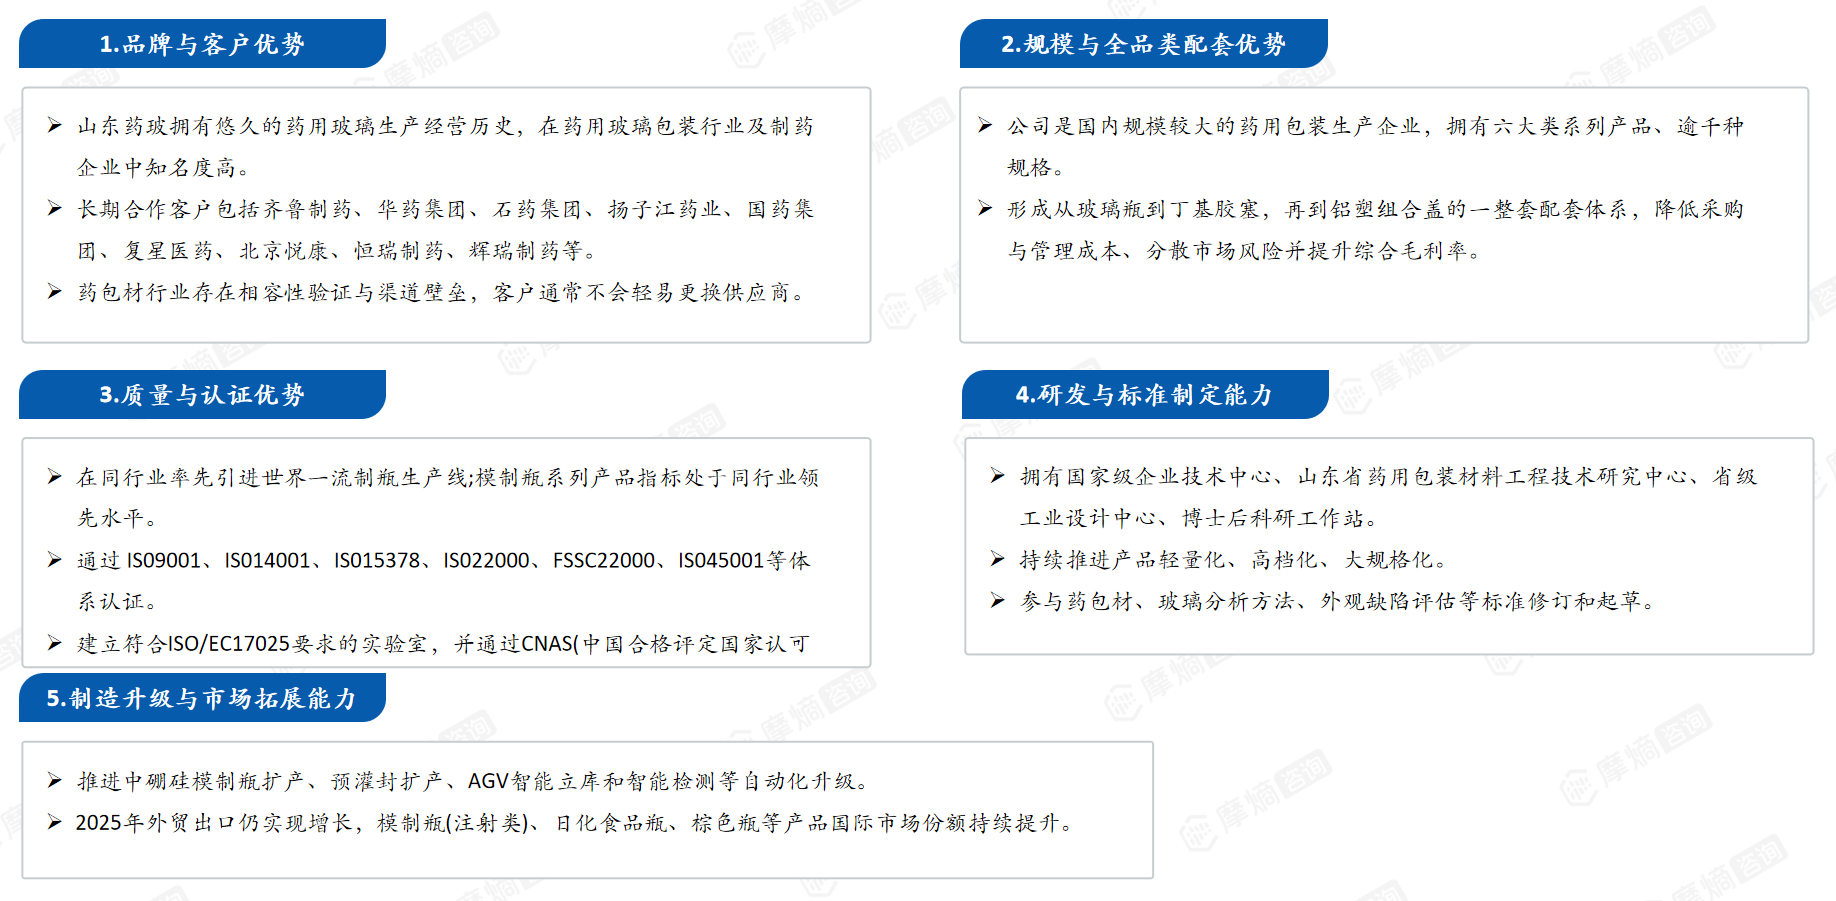
(1)品牌与客户优势
山东药玻拥有悠久的药用玻璃生产经营历史,在药用玻璃包装行业及制药企业中知名度高。长期合作客户包括齐鲁制药、华药集团、石药集团、扬子江药业、国药集团、复星医药、北京悦康、恒瑞制药、辉瑞制药等。药包材行业存在相容性验证与渠道壁垒,客户通常不会轻易更换供应商。
(2)规模与全品类配套优势
公司是国内规模较大的药用包装生产企业,拥有六大类系列产品、逾千种规格。形成从玻璃瓶到丁基胶塞,再到铝塑组合盖的一整套配套体系,降低采购与管理成本、分散市场风险并提升综合毛利率。
(3)质量与认证优势
在同行业率先引进世界一流制瓶生产线;模制瓶系列产品指标处于同行业领先水平。通过IS09001、IS014001、IS015378、IS022000、FSSC22000、IS045001等体系认证。建立符合ISO/EC17025要求的实验室,并通过CNAS(中国合格评定国家认可委员会)认可。
(4)研发与标准制定能力
拥有国家级企业技术中心、山东省药用包装材料工程技术研究中心、省级工业设计中心、博士后科研工作站。持续推进产品轻量化、高档化、大规格化。参与药包材、玻璃分析方法、外观缺陷评估等标准修订和起草。
(5)制造升级与市场拓展能力
推进中硼硅模制瓶扩产、预灌封扩产、AGV智能立库和智能检测等自动化升级。2025年外贸出口仍实现增长,模制瓶(注射类)、日化食品瓶、棕色瓶等产品国际市场份额持续提升。
6. 对国内其他药玻公司的启示
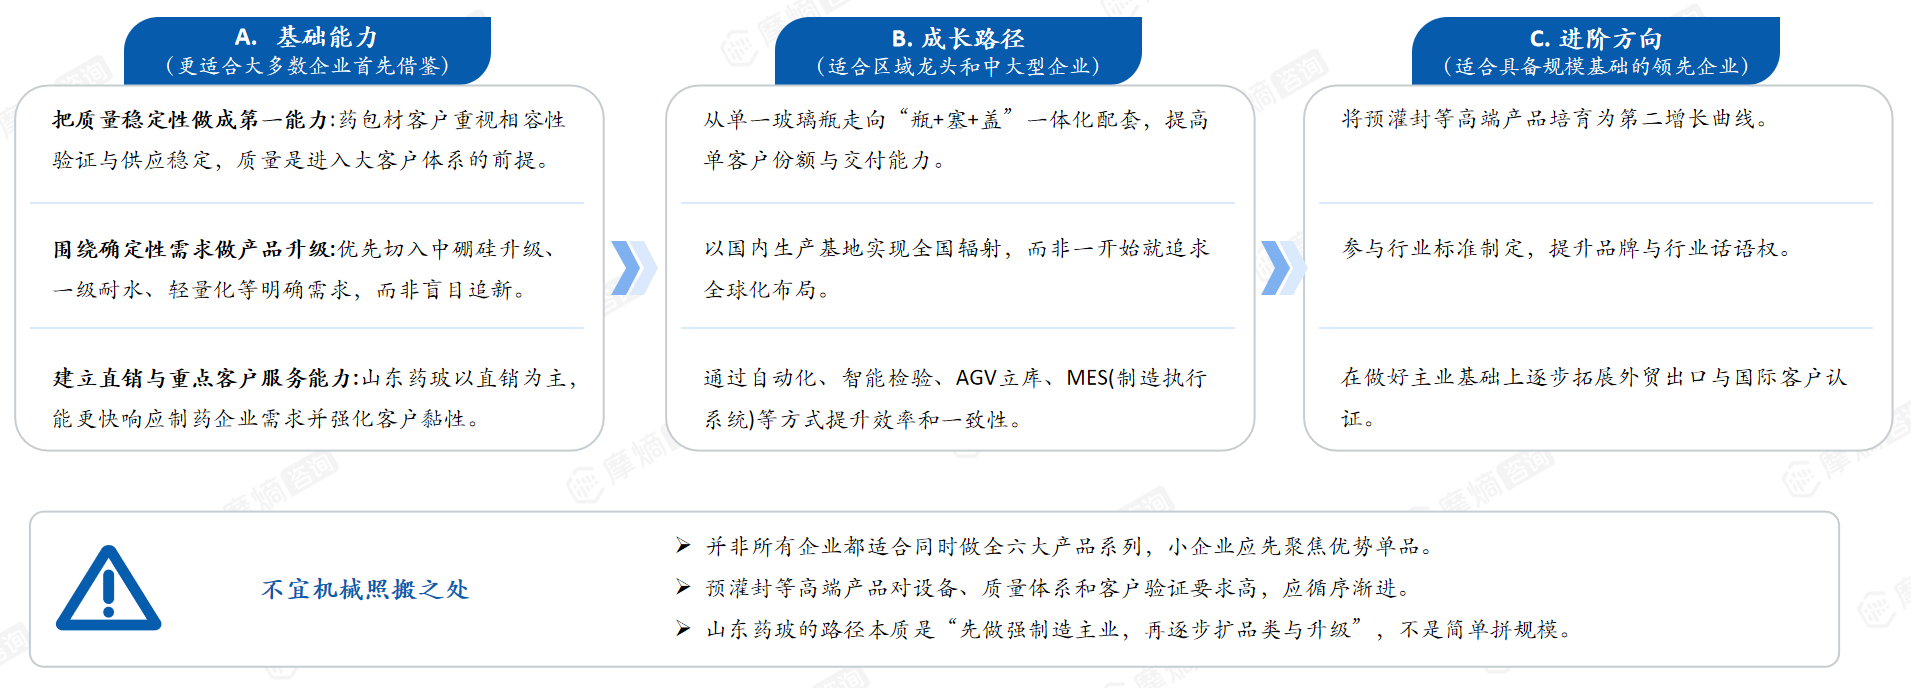
(1)基础能力(更适合大多数企业首先借鉴)
一是把质量稳定性做成第一能力:药包材客户重视相容性验证与供应稳定,质量是进入大客户体系的前提。二是围绕确定性需求做产品升级:优先切入中硼硅升级、一级耐水、轻量化等明确需求,而非盲目追新。三是建立直销与重点客户服务能力:山东药玻以直销为主,能更快响应制药企业需求并强化客户黏性。
(2)成长路径(适合区域龙头和中大型企业)
一是从单一玻璃瓶走向“瓶+塞+盖”一体化配套,提高单客户份额与交付能力。二是以国内生产基地实现全国辐射,而非一开始就追求全球化布局。三是通过自动化、智能检验、AGV立库、MES(制造执行系统)等方式提升效率和一致性。
(3)进阶方向(适合具备规模基础的领先企业)
一是将预灌封等高端产品培育为第二增长曲线。二是参与行业标准制定,提升品牌与行业话语权。三是在做好主业基础上逐步拓展外贸出口与国际客户认证。
(4)不宜机械照搬之处
一是并非所有企业都适合同时做全六大产品系列,小企业应先聚焦优势单品。二是预灌封等高端产品对设备、质量体系和客户验证要求高,应循序渐进。三是山东药玻的路径本质是“先做强制造主业,再逐步扩品类与升级”,不是简单拼规模。
山东药玻的最大启示,不在于国际化,而在于把本土制造底座做到极致。对国内企业而言,更现实的路径是:质量突破→客户绑定→配套延伸→高端升级。这是一条“中国本土龙头型”成长路径,比国际巨头模式更具现实借鉴意义。
结语
从肖特制药的高价值解决方案平台化,到格雷斯海姆的并购整合与系统延伸,再到山东药玻的本土制造底座深耕,三条路径共同指向一个结论:药用玻璃行业的未来竞争,不再是单一容器制造能力的比拼,而是高附加值产品、系统解决方案与全球化服务能力的综合较量。国内企业需要根据自身基础,在国际标杆的启示下找到最适合自己的升级阶梯。
相关拓展阅读:
1. 2026中国药用玻璃行业发展概况:产业链、市场规模与升级趋势全解析
2. 2026药包材政策环境与行业核心趋势:关联审评、一致性评价、集采深度解读
3. 2026药用玻璃行业发展趋势与核心启示:三重驱动共振下的产业走向
以上内容均来自摩熵咨询《药玻升级战:中国药用玻璃行业竞争格局与高端化路径》,如需查看或下载完整版报告,可点击!




收藏
登录后参与评论
暂无评论