






从1998年首款反义寡核苷酸药物问世,到2016年之后上市节奏骤然提速,再到递送技术的数次更迭驱动产品迭代——小核酸药物用二十余年时间,在创新药版图中逐步站稳了脚跟。截至2026年8月,全球已有26款小核酸药物上市,以ASO为技术主流;内分泌与代谢、神经系统成为最集中的治疗领域。回望这段历史,诺西那生钠(Nusinersen)、英克司兰钠(Inclisiran)、Patisiran与Vutrisiran等产品,分别以“首款年营收超10亿美元”“首款针对慢病的siRNA”“同一靶点的代际迭代”等不同姿态,标记了这条赛道从罕见病走向慢病、从技术验证走向商业兑现的演进轨迹,也为我们理解小核酸药物的研发成败逻辑提供了最具象的样本。
依托摩熵医药数据库全维度药物研发、上市及销售数据,摩熵咨询对小核酸赛道开展系统性深度研判,清晰还原行业发展轨迹,为产业决策提供详实的数据支撑与洞察参考。本文核心内容摘编自摩熵咨询《小核酸药物的下一站——全球研发演进、技术迭代与研发成败洞察》报告,将从行业发展历程、上市产品格局、代表性商业化案例三大维度,复盘小核酸药物的发展之路。
一、小核酸药物的历史沿革
小核酸药物首次获批于1998年,行业在此后经历漫长的技术沉淀期,2016 年之后迎来产品获批数量的持续增长。截至2026年8月,全球共有26款小核酸药物成功上市,以ASO(反义寡核苷酸)为主。
1. 行业重要里程碑
- 1998年:Fomivirsen(Ionis制药)获批,为首个获批的ASO药物。
- 2004年:Pegaptanib(吉利德)获批,为首个获批的RNA适体药物。
- 2016年:诺西那生钠(Ionis制药)获批,为首款年营收超10亿美元的ASO药物。
- 2018年:Patisiran(美国奥尼兰姆)获批,为首款siRNA药物。
- 2019年:Givosiran(美国奥尼兰姆)获批,为首款Galnac偶联寡核苷酸药物。
- 2020年:Inclisiran(美国奥尼兰姆)获批,为首款针对慢病的siRNA药物。
2. 上市时间分布
截至2026年8月,全球上市小核酸药物共有26款。从上市时间来看,小核酸药物的上市节奏在2016年后呈现爆发式增长趋势。截至2015年,全球小核酸药物上市仅3款,2011-2015年仅1款,而在2016-2020年增至11款,并在2021年以后仍保持节奏,上市12款药物。2016年以来的大量上市药品,表明小核酸药物已成为具有成熟应用与商业化经验的药物品类。
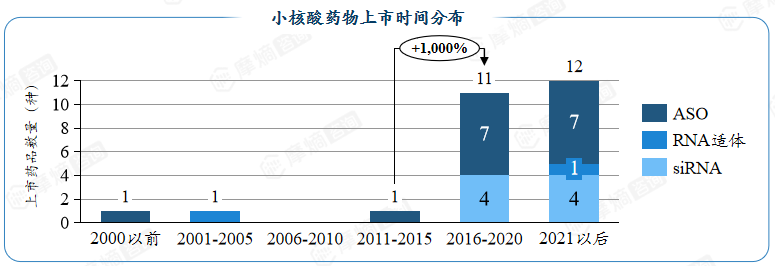
数据来源:摩熵医药全球药物研发数据库
3. 技术类型分布
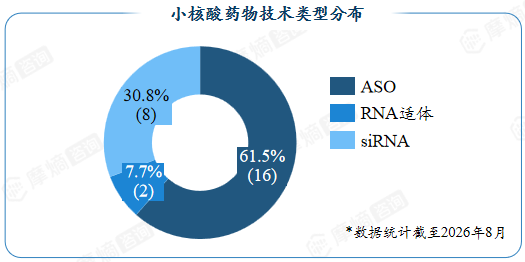
从药物技术类型看,ASO(反义寡核苷酸)仍为技术主流。在目前已上市的小核酸药物中,ASO占比61.5%(16款),siRNA占比30.8%(8款),RNA适体占比7.7%(2款)。在2016—2020年上市的11款药物中,ASO有7款,占比达63.7%。另一方面,siRNA药物自2018年Patisiran获批后,上市品种迅速扩展,已成为仅次于ASO的药物技术类型。
数据来源:摩熵医药全球药物研发数据库
二、已上市小核酸药物的治疗领域与靶点分布
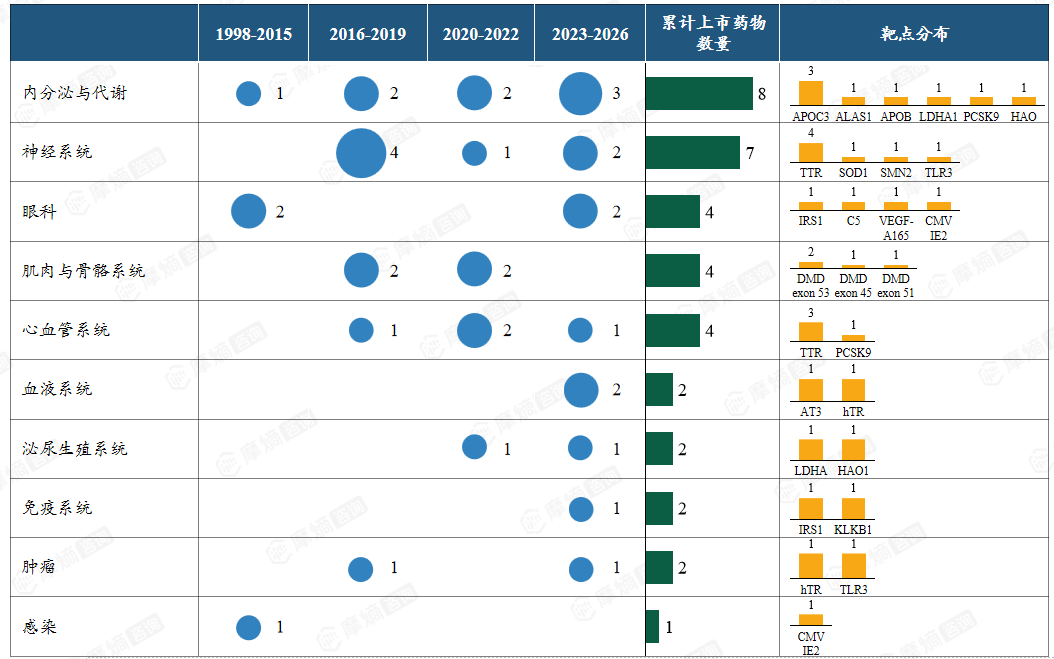
目前全球上市的26款小核酸药物,适应症覆盖神经系统、内分泌与代谢等多个领域。其中,内分泌与代谢药物有8款,为数量最多的领域;神经系统次之,有7款药物。(需要说明的是,部分药物针对的靶点超过1个,或覆盖多个治疗领域,因此累计上市药物数量相加大于26款)
数据来源:摩熵医药全球药物研发数据库
从靶点来看,大多数领域仍处于探索期,靶点集中度低,仅APOC3、TTR呈现相对较高的集中度。部分靶点能够覆盖多个治疗领域,例如针对TTR靶点的inotersen、patisiran等药物,即同时获批于家族性淀粉样变多发性神经病与转甲状腺素蛋白淀粉样变心肌病两个适应症。
三、商业化产品代表性案例盘点
(一)Nusinersen(Spinraza,诺西那生钠)
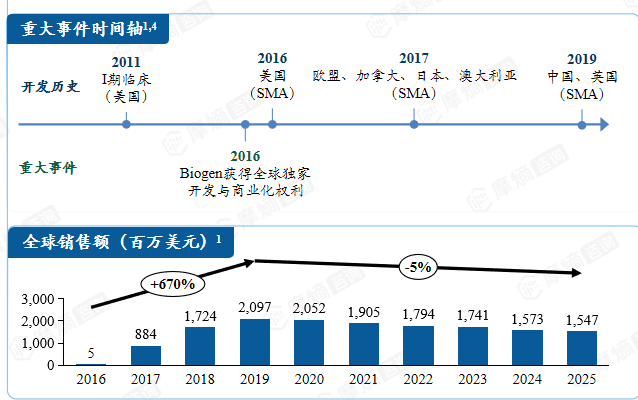
Spinraza由Ionis研发,适应症为脊髓型肌萎缩症(SMA),于2011年启动美国临床I期。2016年,Biogen获得其全球独家开发与商业化权利,并于同年在美国上市。
数据来源:摩熵医药全球药物研发数据库
Spinraza上市后年销售额快速增长,至2019年达到接近21亿美元的峰值。但2019—2020年,诺华的一次性基因疗法Zolgensma与罗氏的口服药物Risdiplam陆续上市,上述竞品相较于需每4个月鞘内注射一次的Spinraza,在用药便利性上具有明显优势。自2020年起,Spinraza市场被逐步分流,销售额以每年5%的速度下降,至2025年其全球销售额为15.5亿美元。用药便利性不及新药,产品在快速扩张后转入缓慢下降——这成为小核酸商业化赛程中的第一课。
(二)Inclisiran(英克司兰/乐可安)
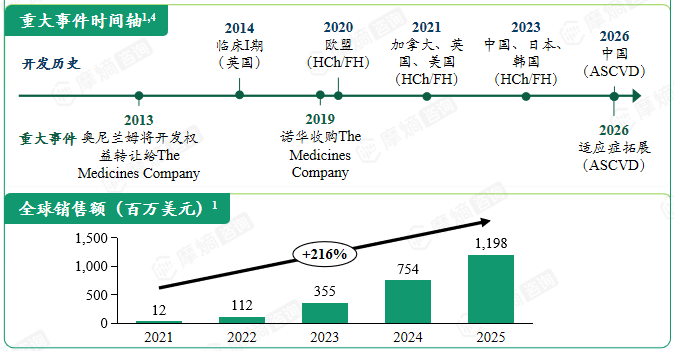
Inclisiran(英克司兰钠/乐可为)最早由奥尼兰姆开发,适应症为高胆固醇血症、家族性高胆固醇血症(FH)、冠状动脉疾病(ASCVD)等心血管相关疾病。2013年,其开发与商业化权益被转让给The Medicines Company;2019年,该公司整体被诺华以97亿美元的高价收购,药品于次年获得欧盟批准,2026年中国获批全新适应症。
数据来源:摩熵医药全球药物研发数据库
作为“首款针对慢病的siRNA药物”,Inclisiran承载了对慢病大市场的商业想象,而其销售路径也揭示了慢病药物的艰难一面。在上市前,Evercore ISI分析师估计其峰值销售需达22亿美元,才能使得对The Medicines Company的高价收购实现收支平衡;Chardan分析师则预计其峰值销售可达51亿美元。
然而药品上市后虽销量增长迅速,爬坡速度仍不及预期,至2025年年销量为11.98亿美元,距预期值相去甚远。除上市初期在各市场遭遇医保准入阻碍外,英克司兰钠还面临已上市同靶点药物的竞争——安进的Repatha、赛诺菲的Praluent均比英克司兰钠早6年上市,已形成成熟方案;支付模式存在困难,扩大份额还需改变医生已有的用药习惯。
(三)Patisiran与Vutrisiran(AMVUTTRA)——同一公司、同一靶点的代际迭代
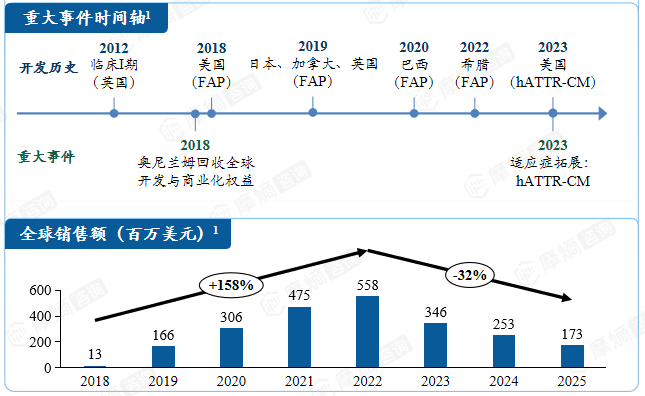
Patisiran由奥尼兰姆研发,适应症为家族性淀粉样变多发性神经病(FAP)与转甲状腺素蛋白淀粉样变心肌病(ATTR-CM),2012年于英国启动I期临床。2018年,奥尼兰姆与赛诺菲进行战略重组,前者回收了药品的全球开发与商业化权益,药品于同年在美国获批。
数据来源:摩熵医药全球药物研发数据库
Patisiran上市后迅速开拓市场,于2022年达到5.58亿美元的销售额峰值。但同年,Vutrisiran作为同靶点药物获批——后者仅需每3个月皮下注射一次,对比Patisiran每3周一次的静脉注射,拥有巨大的用药便利性优势。Vutrisiran上市后迅速替代Patisiran:后者2023年销售额下跌近40%,并持续下跌至2025年的不足2亿美元。
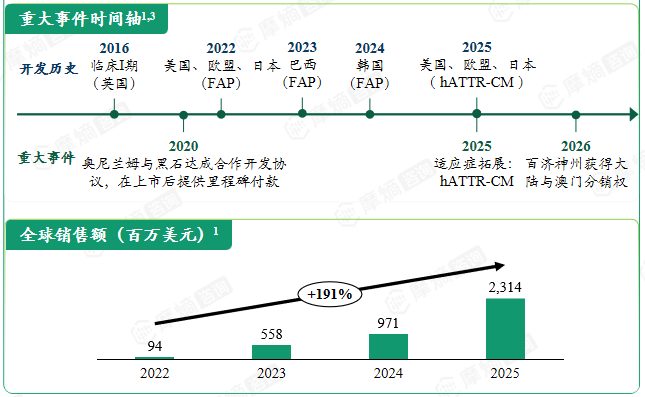
Vutrisiran同样由奥尼兰姆研发,适应症同样为FAP与ATTR-CM。其开发时间略晚于Patisiran,于2016年在英国启动临床I期试验,2022年上市。
数据来源:摩熵医药全球药物研发数据库
与Patisiran不同,Vutrisiran使用GalNAc偶联siRNA,配合稳定性更高的siRNA大幅延长了药物半衰期,仅需每3个月给药一次。药物上市后,奥尼兰姆积极调整市场策略,主动将Patisiran用户转化为新药用户。根据奥尼兰姆年报,2022年约47%用户为Patisiran的转换患者。2023年,Vutrisiran销售额就达到5.58亿美元,与Patisiran峰值相当,并在后续数年持续高速增长,从0.94亿美元一路攀升至5.58亿、9.71亿美元,2025年达到23.14亿美元,约为上市首年的25倍。2026年,百济神州获得其中国大陆与澳门分销权。
Patisiran 与 Vutrisiran 的更迭,是小核酸赛道产品代际竞争的典型样本:递送技术升级带来的给药便利性提升,可以直接重塑市场格局,同靶点下一代产品能够快速替代前代产品。
结语
纵观上述历史沿革与代表性案例,小核酸药物的商业化成败,往往并不止于靶点是否被精准调控,更取决于用药便利性、支付模式与既有用药习惯所共同塑造的“患者真实体验”:Spinraza验证了罕见病龙头产品的持久生命力,Inclisiran提示慢病市场爬坡所需的耐心与医患教育,Patisiran与Vutrisiran则示范了代际迭代如何重塑市场格局——这些案例,正是理解小核酸药物研发成败的一手教材。唯有建立在对全球研发数据持续追踪与深入洞察之上的判断,才能在这一技术迭代与商业验证交织的赛道中把握先机。
资料来源:
1. 摩熵医药全球药物研发数据库;摩熵医药中国药品批文数据库;
2. 奥尼兰姆(Alnylam)年报;Blackstone Life Science;诺华2022年报;Fierce Pharma;
3. 摩熵咨询《小核酸药物的下一站——全球研发演进、技术迭代与研发成败洞察》。
相关拓展阅读:
1. 小核酸药物技术与应用全景解析:分类、递送技术、临床价值与行业挑战
2. 近五年研发顺利的小核酸药物管线全景:适应症布局、靶点格局与技术趋势
3. 近五年小核酸药物研发失败管线复盘:33.3% 失败率,64.4% 终止于临床前
以上内容均来自摩熵咨询《小核酸药物的下一站——全球研发演进、技术迭代与研发成败洞察》,如需查看或下载完整版报告,可点击!




收藏
登录后参与评论
暂无评论