







随着中医药战略地位从“医疗补充”提升至国家健康战略核心,2025至2026年中药产业正经历一场深层次的“价值重估”。政策的支持逻辑、市场的增长逻辑、研发的证据逻辑与商业化的渠道逻辑同时发生变化,产业不再是一个“政策扶持下普涨”的整体,而是一个围绕临床价值、质量标准、支付路径与服务场景重新分层的结构化市场。本报告基于摩熵咨询《中药产业政策市场与创新机会观察》,结合公开权威资料,系统研判中药产业的政策主线、市场分化、研发升级与商业重构四大主线,并梳理其中的核心机会与关键挑战。
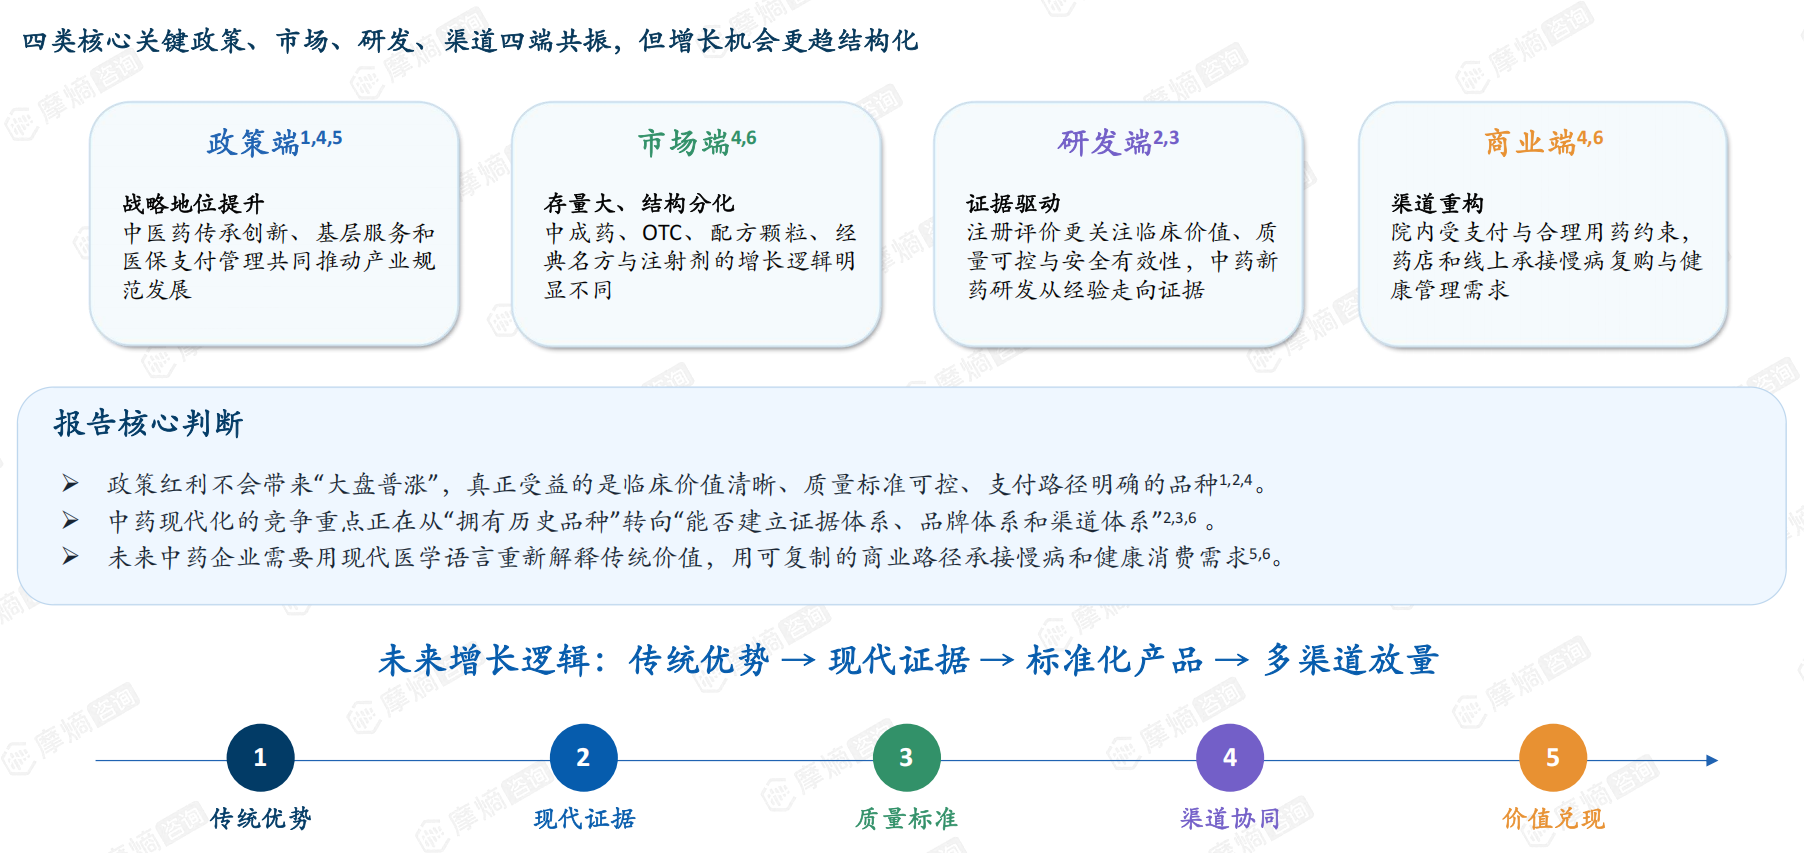
图源:摩熵咨询《中药产业政策市场与创新机会观察》
*中药产业统计口径多元,市场规模数据因来源不同存在差异;部分政策执行进度(如集采、DRG/DIP落地)因地区而异;文中涉及的企业与品种为示例性分析,不构成具体投资建议。
一、产业定位:中药进入价值重估与结构升级期
中药产业正处于政策、市场、研发、渠道四端共振的窗口期,但其增长机会更趋结构化。政策端,中医药传承创新、基层服务和医保支付管理共同推动产业规范发展;市场端,中成药、OTC、配方颗粒、经典名方与注射剂的增长逻辑明显不同;研发端,注册评价更关注临床价值、质量可控与安全有效,中药新药研发正从经验走向证据;商业端,院内受支付与合理用药约束,药店与线上承接慢病复购与健康管理需求。四端共同指向一个判断:中药产业的增量来自场景重构,而非存量大盘的简单扩张。
从产业结构看,中药并非单一的传统赛道,而是同时连接院内治疗、基层慢病管理和院外健康消费的复合型产业。具体可分为三层:第一层是医疗治疗,慢病、肿瘤辅助治疗、呼吸、消化、心脑血管、骨科等场景支撑中成药与院内处方药的基本盘。第二层是慢病管理,失眠、疲劳、免疫调节、女性健康、老年保健等推动OTC与消费健康产品增长。第三层是政策需求,基层医疗与中医药服务能力建设为产业提供长期发展基础。
中药需求的三层结构
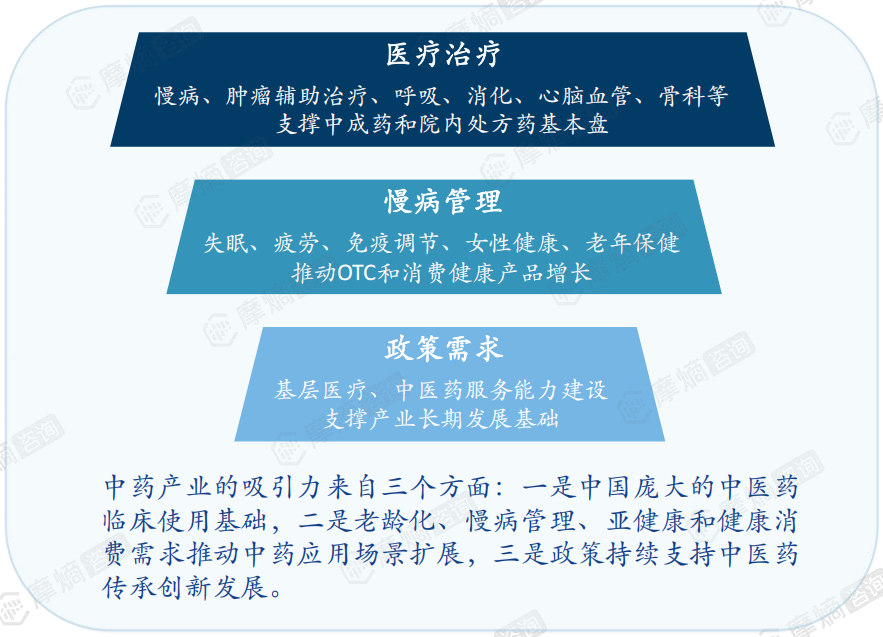
产业的吸引力来自三个驱动因素:
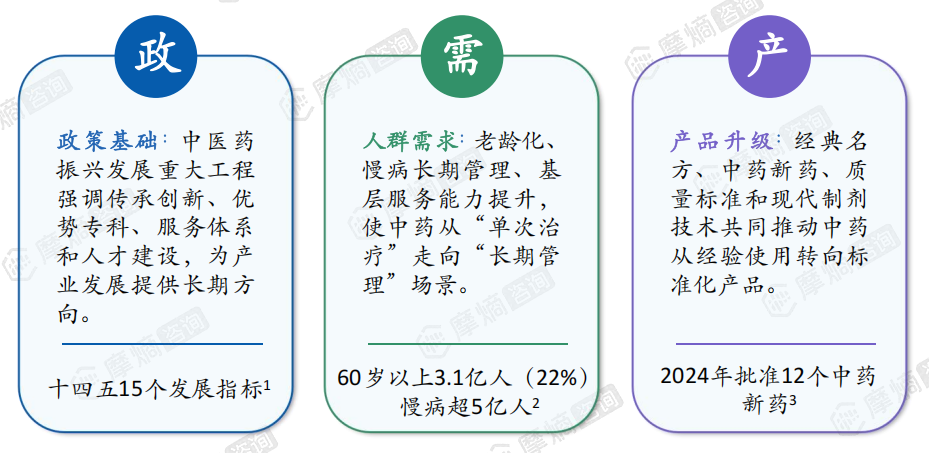
政策基础方面,《中医药振兴发展重大工程》强调传承创新、优势专科、服务体系和人才建设,为产业发展提供长期方向,“十四五”规划设置了15个发展指标。
人群需求方面,老龄化与慢病长期管理使中药从“单次治疗”走向“长期管理”场景——截至2024年底,我国60岁及以上老年人口达3.1亿、占总人口的22%,65岁及以上人口2.2亿、占15.6%,而我国慢病患者总人数已超过5亿。
产品升级方面,经典名方、中药新药、质量标准和现代制剂技术共同推动中药从经验使用转向标准化产品,2024年批准12个中药新药,2025年获批数量进一步提速。
从规模看,中药产业体量可观且仍在扩容。据新华网引述中国工程院院士张伯礼的数据,三十年间我国中药工业总产值从启动之初的230多亿元增长至2025年的约8000亿元,增长30多倍;年销售额过亿元的中药品种超过500个,过10亿元的品种超过100个。另有统计显示,2024年我国中医药产业总规模达1.05万亿元、同比增长11.6%,其中中成药市场规模约5129亿元、中药饮片约2457亿元;全国中药市场规模已超过7000亿元。市场规模数据因统计口径不同存在差异,但“存量大、结构分化”是共识——增长的看点不在总量,而在结构。
二、政策主线:从“扶持发展”转向“传承创新、标准化与临床价值评价”
政策红利正从方向性支持转向对质量、证据、支付和服务能力的综合要求。2025年3月,国务院办公厅印发《关于提升中药质量促进中医药产业高质量发展的意见》,围绕药材源头、生产工艺、质量一致性、药典标准和全过程追溯提出要求,并持续优化审评审批流程、加快中药新药上市。2025年版《中国药典》与《中药注册管理专门规定》等文件共同推动产业向“临床价值可解释、质量标准可验证、支付路径可承受、服务场景可落地”转型。政策主线可以概括为四个维度。
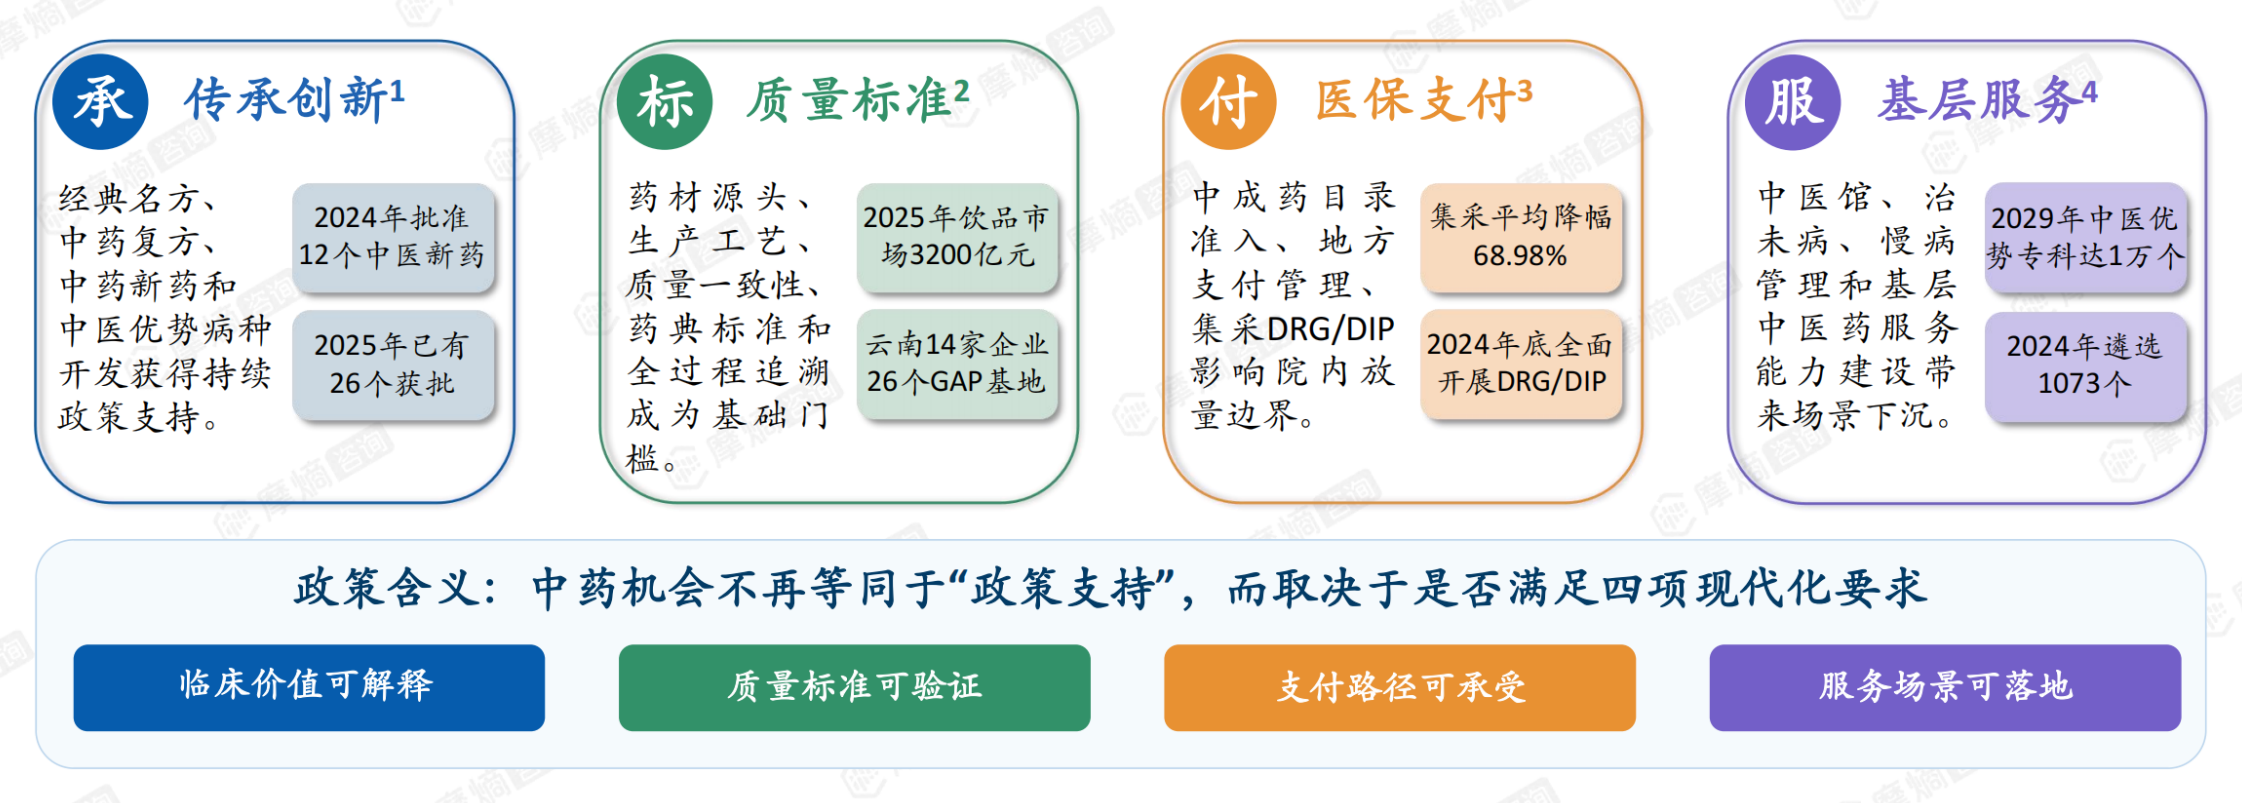
第一,传承创新。经典名方、中药复方、中药新药和中医优势病种开发获得持续政策支持。2024年批准12个中药新药,2025年获批数量进一步提速——据国家药监局及上市公司披露,2025年全年共有26款中药新药获批上市、创历史新高,其中1.1类中药创新药6个、3.1类古代经典名方17个;全年受理中药注册申请2723件,批准中药临床试验申请115件,审评通过中药上市申请24件。呼吸、消化等中医优势病种新药不断涌现。
第二,质量标准。药材源头、生产工艺、质量一致性、药典标准和全过程追溯成为基础门槛。近年来中药材种植与GAP基地建设持续推进,中药饮片市场保持增长。标准与质控能力的差异,正在成为区分“优质优价”品种与低质同质品种的分水岭。
第三,医保支付。中成药目录准入、地方支付管理、集采与DRG/DIP共同影响院内放量边界。2025年版国家医保目录收载药品3253种,其中中成药1396种、西药1857种,另含中药饮片892种,中成药在目录中占据重要份额。与此同时,中成药集采常态化推进,价格压力明显加大:第三批全国中成药集采(湖北牵头、30省联盟)平均降幅约68%、最高降幅超98%,前两批平均降幅分别为42.27%、49.36%;部分地区两批次中成药集采落地平均降幅达68.98%。2024年底起DRG/DIP付费全面开展,进一步约束院内的用量与合理用药。
第四,基层服务。中医馆、治未病、慢病管理和基层中医药服务能力建设带来场景下沉。国家中医药管理局2024年5月遴选确定1073个国家中医优势专科建设单位、85个培育单位,并提出到2029年建成约1万个中医优势专科(含100个国家领军、1000个国家、3000个省级、6000个市县级)。2026年7月,《中医药振兴发展“十五五”规划》正式发布,明确覆盖全民和全生命周期的中医药服务体系目标,并配套《医疗卫生强基工程中医药行动方案》,提出到2030年实现“人人享有中医药服务”、力争居民15分钟可达最近医疗服务点获得中医药服务。
政策含义十分清晰:中药机会不再等同于“政策支持”,而取决于是否满足四项现代化要求——临床价值可解释、质量标准可验证、支付路径可承受、服务场景可落地。传统经验需要通过临床研究、真实世界数据和质量控制转化为监管、医生和支付方可理解的证据。政策更偏向“扶优扶强”,临床定位清晰、质量稳定、适应症明确的中药品种更容易形成长期竞争力。对企业而言,政策解读不应停留在文件罗列,而应转化为研发立项、准入路径和商业化资源配置。
三、市场分化:六大板块的结构性机会
中药市场不是一个整体,机会来自产品属性、支付路径和渠道场景的重新分层。围绕产品属性与增长逻辑,可将中药市场划分为六大板块,各板块的增长驱动因素与机会判断差异显著。
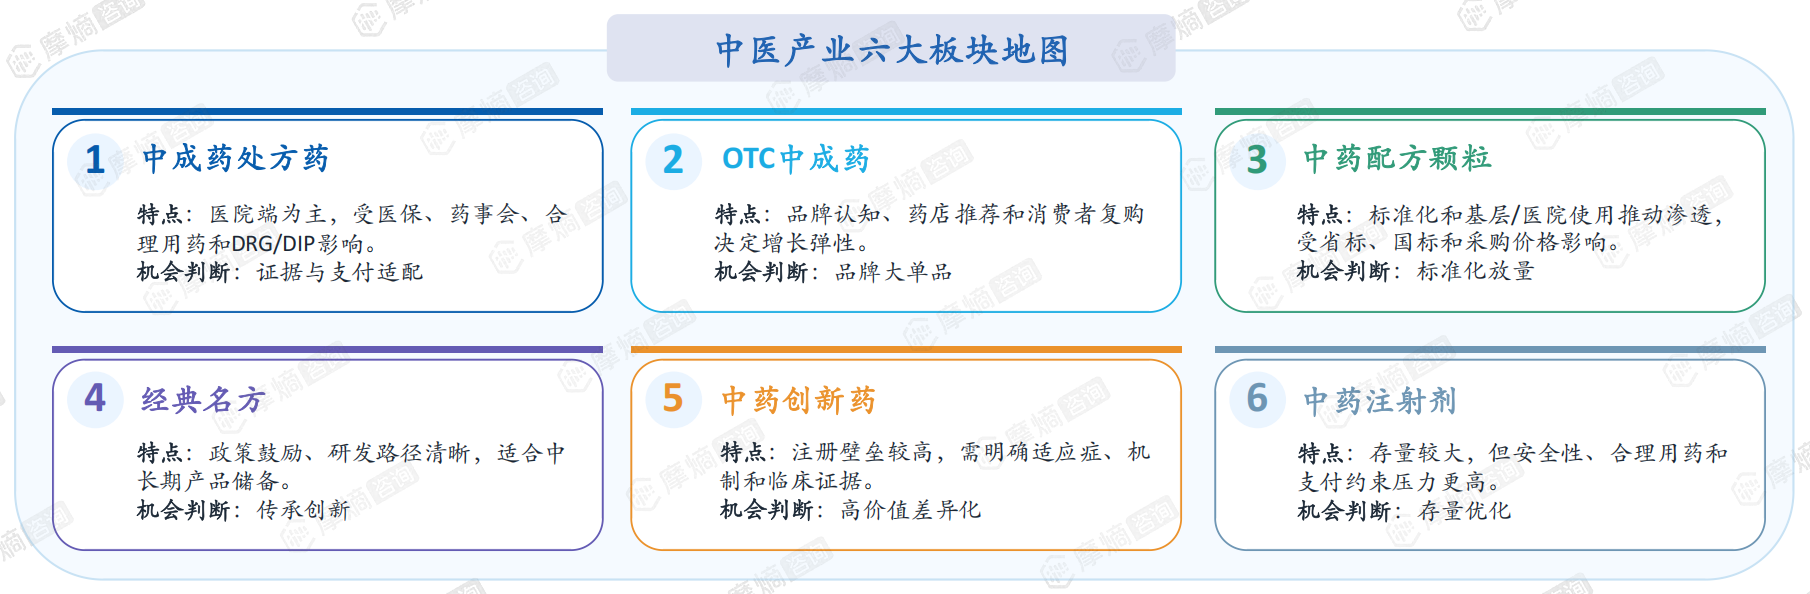
其一,中成药处方药。以医院端为主,受医保目录、院内药事会、临床路径、合理用药和DRG/DIP的共同影响,机会在于“证据与支付适配”——具备临床证据、能纳入医保和临床路径的品种才有院内放量基础。
其二,OTC中成药。品牌认知、药店推荐和消费者复购决定增长弹性,机会在于“品牌大单品”。OTC不受处方限制,增长更依赖消费者心智与渠道铺货能力,适合老字号和具备品牌积累的企业。
其三,中药配方颗粒。标准化和基层、医院使用推动渗透,同时受省标、国标和采购价格影响,机会在于“标准化放量”。配方颗粒经历全国试点放开与集采降价(山东牵头15省联盟200个品种平均降幅50.77%,截至2025年6月已有22个省区市执行集采),价格进入“薄利时代”,行业向具备规模化和成本优势的头部集中。
其四,经典名方。政策鼓励、研发路径相对清晰,适合中长期产品储备,机会在于“传承创新”。古代经典名方制剂依托“三结合”审评证据体系,采用以专家意见为主的审评模式,是2025年中药新药获批的主力(17个3.1类)。
其五,中药创新药。注册壁垒较高,需明确适应症、机制和临床证据,机会在于“高价值差异化”。中药创新药强调临床价值导向与差异化疗效,是企业构建高壁垒品种的方向。
其六,中药注射剂。存量较大,但安全性、合理用药和支付约束压力更高,机会在于“存量优化”。中药注射剂面临集采降价、用药受限等压力,企业需通过真实世界证据完善安全性数据、优化适应症定位。
结构性判断是:中药产业未来不是“大盘普涨”,而是围绕不同品类形成分层机会——处方药看证据与院端准入,OTC看品牌与渠道,配方颗粒看标准化与采购,经典名方与创新中药看注册路径与临床价值。未来的增长逻辑是一条清晰的递进链条:从传统优势出发,建立现代证据,形成标准化产品,通过多渠道放量,最终实现价值兑现。能够沿着这条链条推进的品种与企业,才具备穿越周期、持续放量的能力。
四、研发升级:从“复方经验”走向“证据、机制与标准化”
中药现代化不是否定传统经验,而是把经验转化为可监管、可解释、可验证的现代证据。
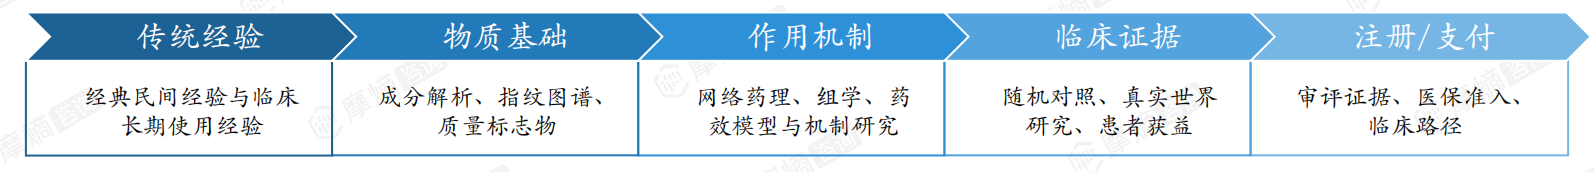
如上图所示,中药研发需要跨越从“传统经验”到“注册与支付”五个层面,这也意味着,中药创新的关键不只是“有没有传统经验”,而是能否形成让监管、医生、支付方和患者共同接受的现代证据链。
在此范式下,中药研发升级有五类方向:
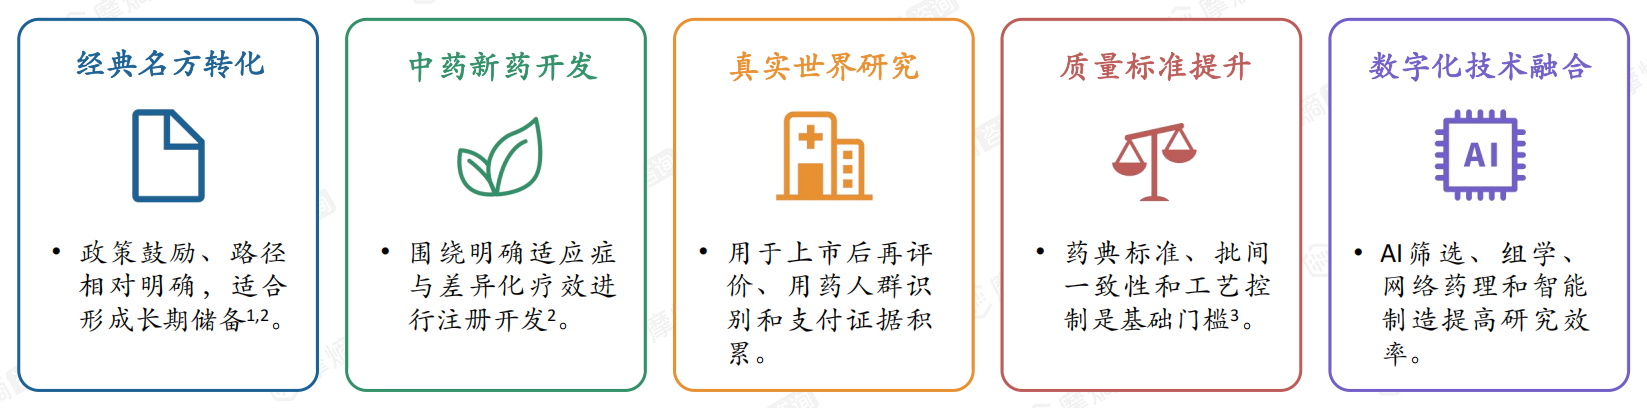
一是经典名方转化,政策鼓励、路径相对明确,适合形成长期品种储备。二是中药新药开发,围绕明确适应症与差异化疗效进行注册开发。三是真实世界研究,用于上市后再评价、用药人群识别和支付证据积累,为中药的临床价值与安全性提供真实世界证据支撑。四是质量标准提升,药典标准、批间一致性和工艺控制是基础门槛。五是数字化技术融合,AI筛选、组学、网络药理和智能制造共同提高研究效率,推动中药研发从“经验驱动”走向“数据驱动”。
注册审评方面,国家药监局持续推进“三结合”审评证据体系,即中医药理论、人用经验和临床试验相结合。2023年发布实施的《中药注册管理专门规定》进一步落实这一改革,明确合理使用人用经验证据支持注册申请、合理豁免部分非临床安全研究及临床试验,并引入真实世界证据作为支持产品上市的依据。这套体系既尊重中药的临床使用基础,又对现代证据提出明确要求,是中药新药研发范式转变的制度基础。
中药的临床应用
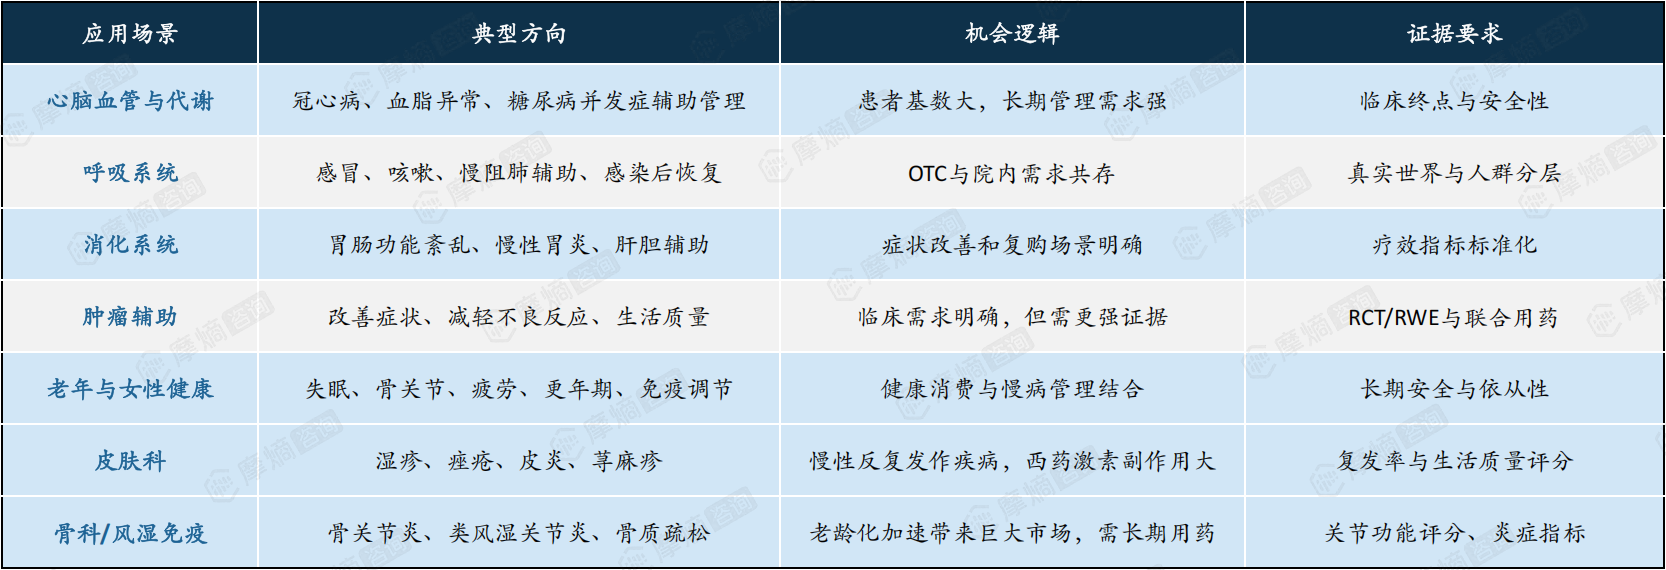
从临床价值放大的重点方向看,中药更适合在长期管理、症状改善和综合干预场景中体现差异化价值。心脑血管与代谢领域,冠心病、血脂异常、糖尿病并发症辅助管理患者基数大、长期管理需求强;呼吸系统领域,感冒、咳嗽、慢阻肺辅助及感染后恢复OTC与院内需求共存;消化系统领域,胃肠功能紊乱、慢性胃炎、肝胆辅助症状改善和复购场景明确;肿瘤辅助领域,改善症状、减轻不良反应、提升生活质量临床需求明确但需更强证据;老年与女性健康领域,失眠、骨关节、疲劳、更年期、免疫调节将健康消费与慢病管理结合;皮肤科领域,湿疹、痤疮、皮炎等慢性反复发作疾病,西药激素副作用大,中药在复发率与生活质量评分方面改善空间大;骨科与风湿免疫领域,骨关节炎、类风湿关节炎、骨质疏松随老龄化加速带来巨大市场。
机会筛选应优先关注患者基数大、长期管理需求强、症状改善可感知、可形成复购或院内路径的场景;肿瘤辅助、慢病管理和老年健康需避免泛化表达,应围绕适应症、患者亚群和可衡量终点建立证据。
五、商业重构:从“院内处方驱动”走向“院内+院外+线上”协同
中药商业化正从单一的“院内处方驱动”演变为“院内+院外+线上”多渠道协同,不同产品属性需要匹配不同商业化路径,不能用单一渠道逻辑解释中药市场。
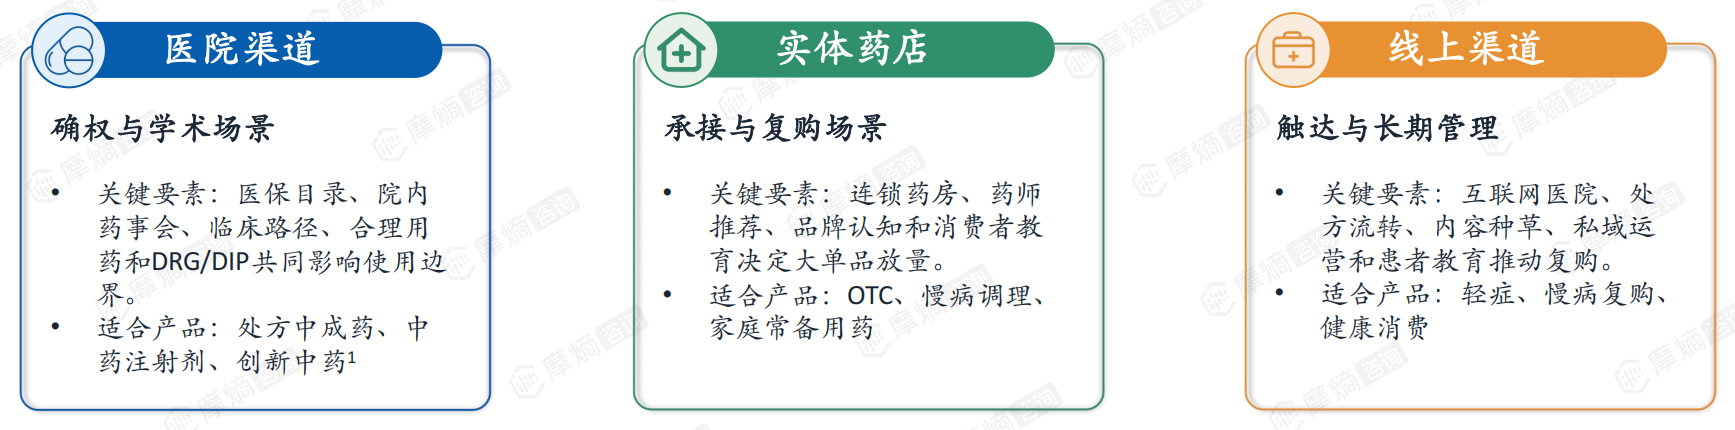
医院渠道承担“确权与学术”职能。医保目录、院内药事会、临床路径、合理用药和DRG/DIP共同影响使用边界,适合处方中成药、中药注射剂和创新中药。医院端是中药产品获得临床认可、学术背书与支付准入的关键,是“确权”的第一站。
实体药店承接“复购与大单品放量”。药店依托消费者信任、品牌认知和推荐场景,适合OTC大单品与家庭常备用药的持续复购。老字号与品牌型企业在这一环节具备天然优势。
线上渠道承担“触达与长期管理”。互联网医院、处方流转、内容种草、私域运营和患者教育共同推动复购,适合轻症、慢病复购和健康消费类产品。线上渠道延伸了慢病管理与健康消费场景,是承接院内确权、院外复购之后实现长期患者管理的增量入口。
企业需要根据产品定位重构“处方确权—院外承接—患者复购”的渠道组合,而不是依赖单一院内销售。
从企业类型看,不同能力结构的企业有差异化路径:
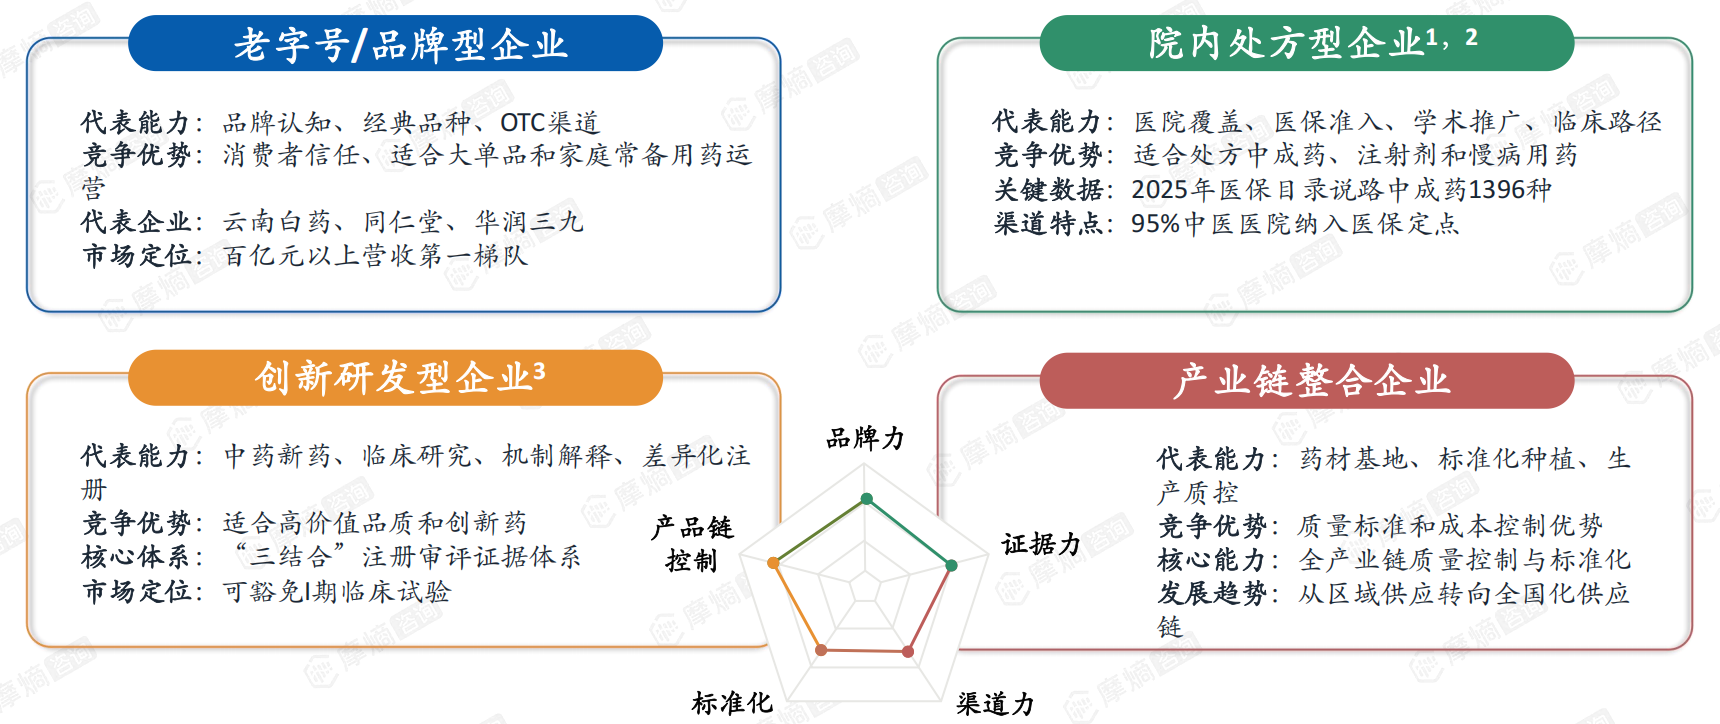
- 老字号与品牌型企业(如云南白药、同仁堂、华润三九等,营收百亿元以上第一梯队)以品牌认知、经典品种和OTC渠道见长,适合大单品和家庭常备用药运营;
- 创新研发型企业以中药新药、临床研究、机制解释和差异化注册见长,适合高价值品种和创新药,核心是“三结合”注册审评证据体系,部分情形可豁免I期临床试验;
- 院内处方型企业以医院覆盖、医保准入、学术推广和临床路径见长,适合处方中成药、注射剂和慢病用药,2025年版医保目录中成药达1396种、绝大多数中医医院已纳入医保定点;
- 产业链整合企业以药材基地、标准化种植和生产质控见长,具备质量标准和成本控制优势,正从区域供应转向全国化供应链。
未来中药企业的护城河,正从“老品种”延伸到证据体系、质量体系和渠道运营能力的复合壁垒。
六、挑战与机会:有证据、有标准、有场景、有渠道
在政策支持之下,真正的增量来自可验证的临床价值与可持续的商业化能力,而有证据、有标准、有场景、有渠道的产品更具增长潜力。但与此同时,产业也面临五类现实挑战。
一是临床证据不足,历史经验丰富但现代证据不足,难以支撑高价值定位。
二是质量标准不一,药材来源、批间一致性和工艺控制仍是现代化难点,直接影响品种的优质优价能力。
三是医保控费压力,院内品种面临价格、用量和合理用药管理压力,中成药集采常态化与DRG/DIP全面推开使以价换量成为常态。
四是同质化竞争,相似功能主治和渠道打法导致差异化不足,行业向头部集中的同时,大量低质同质品种承压。
五是消费者认知分化,年轻消费者更关注证据、成分透明和服用便利性,对传统经验型宣传的接受度下降。
与挑战相对,产业呈现四类结构性机会:
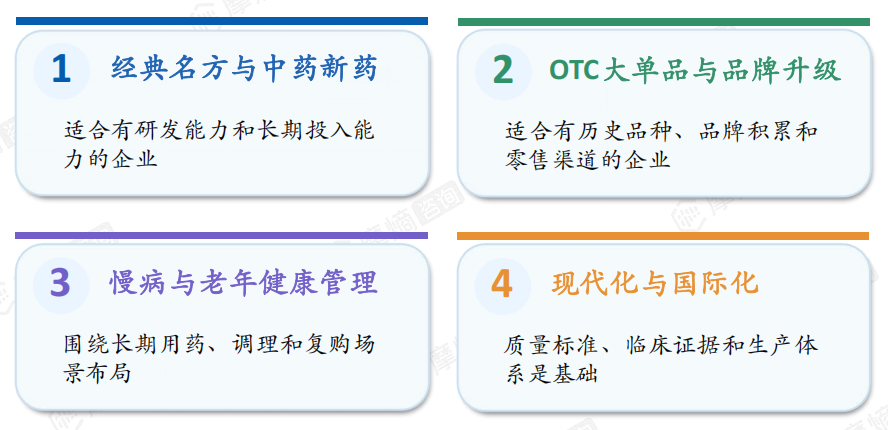
1. 经典名方与中药新药,适合有研发能力和长期投入能力的企业,是政策鼓励与注册路径清晰的确定性方向。
2. OTC大单品与品牌升级,适合有历史品种、品牌积累和零售渠道的企业,依托消费者复购实现稳健增长。
3. 慢病与老年健康管理,围绕长期用药、调理和复购场景布局,顺应老龄化与健康消费趋势。
4. 现代化与国际化,质量标准、临床证据和生产体系是基础,中药出口与国际化是长线增量(2025年中药类出口额约50.87亿美元、同比有所回落,但国际标准与循证建设持续推进)。
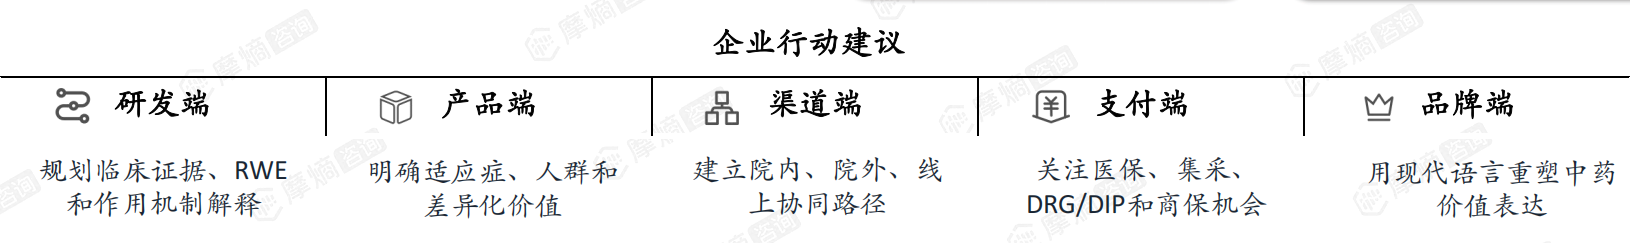
对中药企业而言,需要从五个端口系统性构建能力。研发端,规划临床证据、真实世界研究和作用机制解释;产品端,明确适应症、人群和差异化价值;渠道端,建立院内、院外、线上协同路径;支付端,关注医保、集采、DRG/DIP和商保机会;品牌端,用现代语言重塑中药价值表达。
七、结语
中药产业正处于从“政策红利驱动”转向“价值与证据驱动”的关键换挡期。下一轮增长,不是简单依赖政策红利,而是取决于企业能否把传统优势转化为现代证据、标准化产品和可持续商业化能力。政策、市场、研发、渠道四端共振之下,具备“临床价值可解释、质量标准可验证、支付路径可承受、服务场景可落地”能力的品种与企业,将率先兑现价值;而停留于“拥有一个老品种”的粗放发展模式,将难以在结构分化与集采控费的环境中持续增长。对行业参与者而言,当下的正确姿势,是用现代医学语言重新解释传统价值,用可复制的商业路径承接慢病与健康消费需求。
参考资料:
1. 国务院办公厅:《关于提升中药质量促进中医药产业高质量发展的意见》,中国政府网,2025年3月
2. 新华社:《2025年我国药品审批质效双升》,中国政府网,2026年5月
3. 康缘药业:《2025年年度报告》(2025年中药新药获批26款数据),证券日报网,2026年4月
4. 新华社:《2025年我国有76个创新药获批上市》,中国政府网,2026年1月
5. 新华网:《中药现代化三十年:从探索到引领,AI赋能新跨越》,2026年5月
6. 京报网:《做好传承创新发展中医药这件大事》,2026年5月
7. 光明网:《我国中药市场规模超7000亿元》,2025年9月
8. 国家中医药管理局、国家发展改革委:《中医药振兴发展“十五五”规划》,2026年7月
9. 国家中医药管理局:《医疗卫生强基工程中医药行动方案》,2026年7月
10. 国家医疗保障局:《2025年医疗保障事业发展统计快报》,2026年3月
11. 扬州市医疗保障局:《第三批全国中成药集采平均降幅68%》,2025年7月
12. 中卫市医疗保障局:《中卫市两批次中成药集采药品落地执行平均降幅达68.98%》,2025年6月
13. 新京报:《中药配方颗粒“减收”》(省际联盟集采平均降幅50.77%),2024年11月
14. 中国政府网:《我国计划到2029年建成约1万个中医优势专科》,2024年12月
15. 民政部、全国老龄办:《2024年度国家老龄事业发展公报》,2025年7月
16. 国家药监局:《〈中药注册管理专门规定〉政策解读》,2023年2月
17. 新华网:《出口强劲、结构升级:2025年中国医药保健品贸易展现高质量发展韧性》,2026年1月
(本文基于摩熵咨询《中药产业政策市场与创新机会观察》(2026年6月)的分析框架撰写,并参照上述公开权威资料进行数据核验与扩展,文中市场规模因统计口径不同存在差异,企业品种为示例性分析,不构成投资建议。)



收藏
登录后参与评论
暂无评论