







细胞与基因治疗(CGT)是当前生物医药赛道最受期待的前沿方向,为传统药物难以攻克的难治肿瘤、罕见病、自身免疫病打开新的治疗窗口。但行业火热的背后,技术口径定义混乱、产业化门槛高、国内外监管归类差异、商业化落地难等现实问题同样突出。厘清CGT的技术边界、研发客观规律以及国内监管规则,是理解这一赛道的基础。
CGT领域主要包含细胞治疗与基因治疗两大板块,部分机构会将核酸药物纳入统计范围,本报告不包含独立RNA疗法,如mRNA、siRNA和ASO药物。
细胞治疗可分为体外基因修饰细胞治疗(如CAR-T、TCR-T、基因编辑细胞产品)和非基因修饰的传统细胞治疗(如干细胞等);基因治疗以 AAV 体内基因治疗为典型代表。
监管分类层面,中国CDE以终产品物质形态为判定核心,将体外基因修饰细胞治疗归为细胞治疗药品。美国 FDA、欧盟 EMA 均依据作用机制归类体外基因修饰细胞产品,欧盟称其为基因治疗药品,美国将其列为基因治疗生物制品。
一、为什么CGT能做到小分子、抗体药做不到的事?
传统小分子药物和抗体药物主要围绕蛋白质开展干预。根据Nature Reviews Drug Discovery数据,人类基因组中编码蛋白质的区域约占1.5%;大部分编码蛋白与疾病并无直接关联,而在致病相关蛋白中,超过80%仍难以被小分子或抗体药物有效靶向。
CGT把干预层面从蛋白质进一步推进到基因和细胞。体内基因治疗可在患者体内实现基因添加、编辑或表达;细胞治疗则把细胞作为治疗载体,通过扩增、活化或基因改造后回输。两条路线共同拓展了罕见病、难治性肿瘤和自身免疫病的治疗空间。
二、三类CGT路线各有难关,细胞制造、载体、质控分别卡在哪?
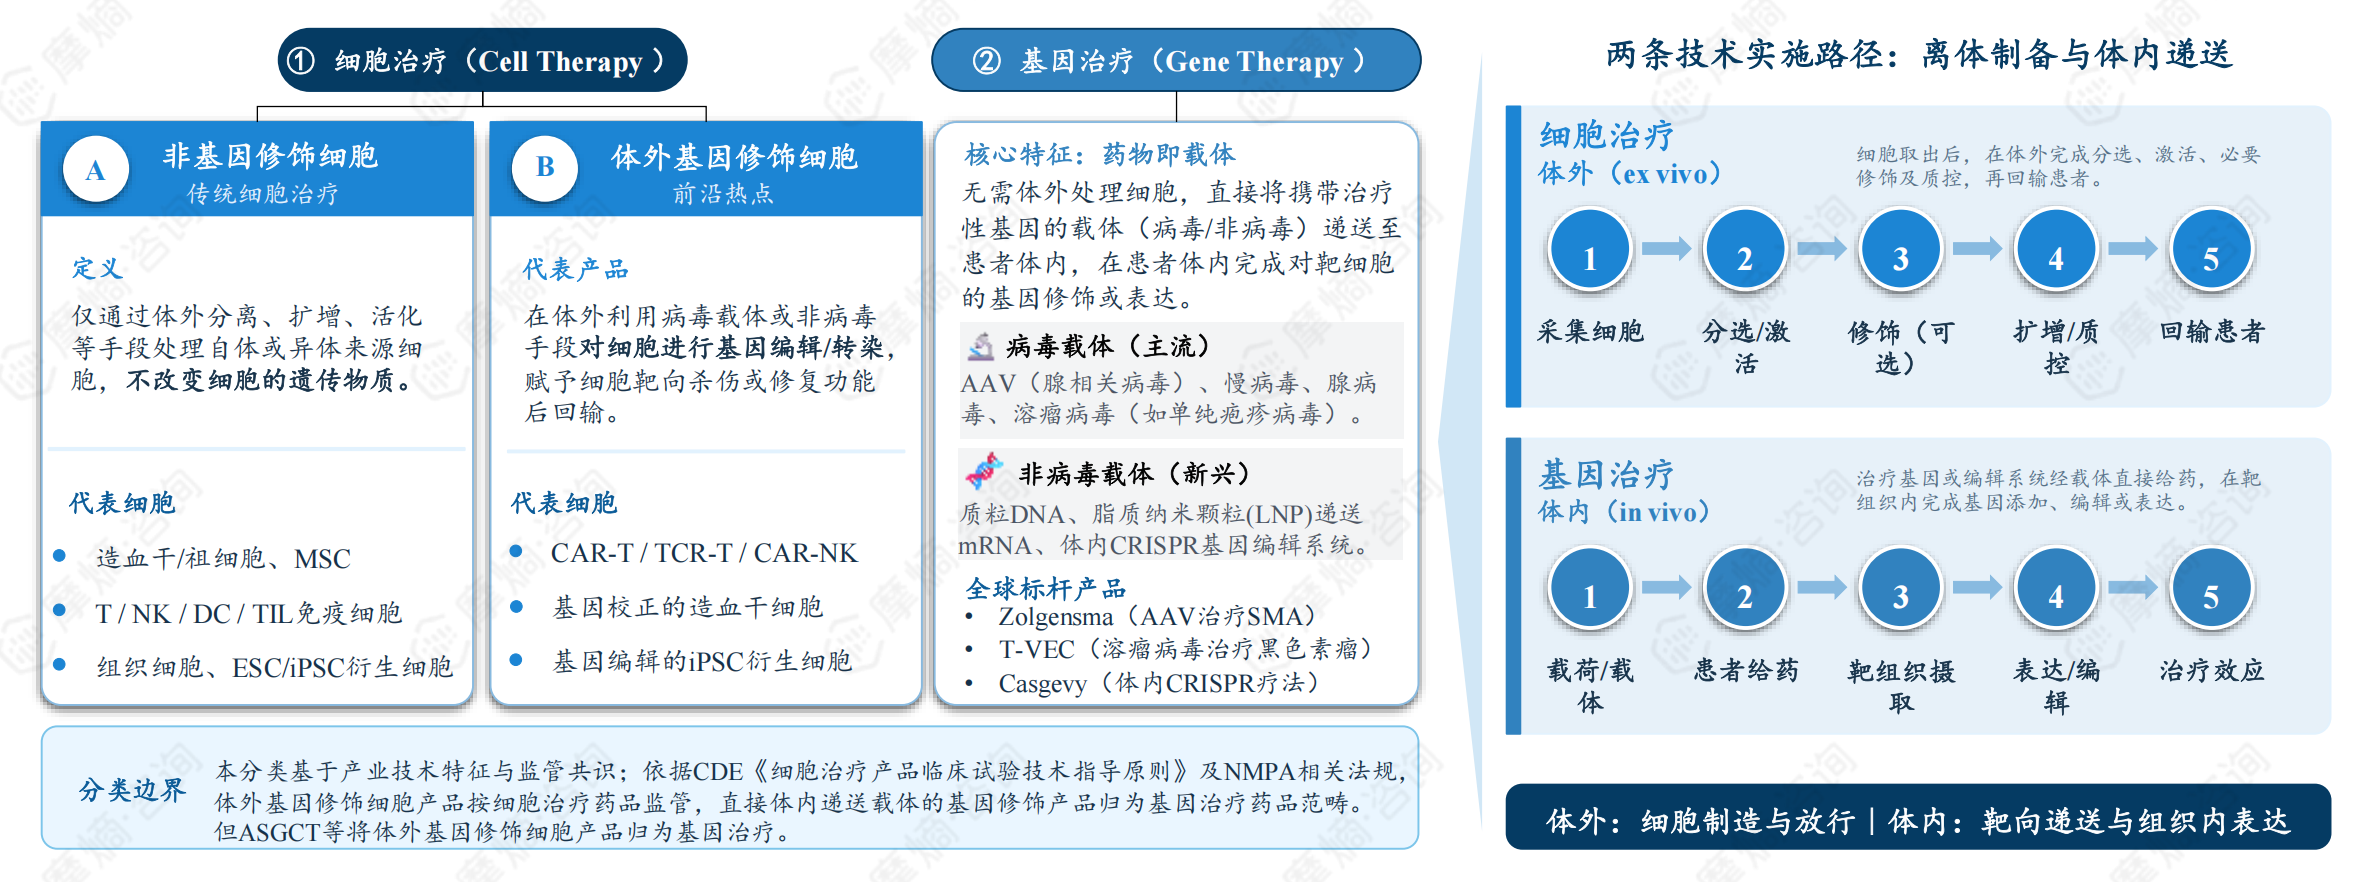
体外基因修饰细胞治疗需要先从患者或供者体内获取细胞,再完成分选、激活、基因修饰、扩增和质量控制,最终回输。CAR-T、TCR-T、CAR-NK和基因校正的造血干细胞均属于这一范围。该路线的核心挑战集中在细胞制造、放行成功率、周转时间和批间一致性。狭义 CGT 的技术分类与实施路径如下图所示:
图1 狭义CGT的技术分类与实施路径
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
非基因修饰细胞治疗仅对细胞进行分离、扩增或活化,不改变遗传物质。TIL、MSC、部分iPSC衍生细胞及组织细胞产品属于这一范围。它们更依赖细胞异质性控制、效价评价和临床路径标准化。
体内基因治疗无需取出细胞,而是将治疗基因或编辑系统通过病毒或非病毒载体直接递送到靶组织。AAV、腺病毒、溶瘤病毒以及体内基因编辑均属于代表性路线。此类产品的关键在于载体效率、组织靶向、免疫原性和长期安全性。
三、CGT临床成功率优于传统药物,但不要盲目乐观
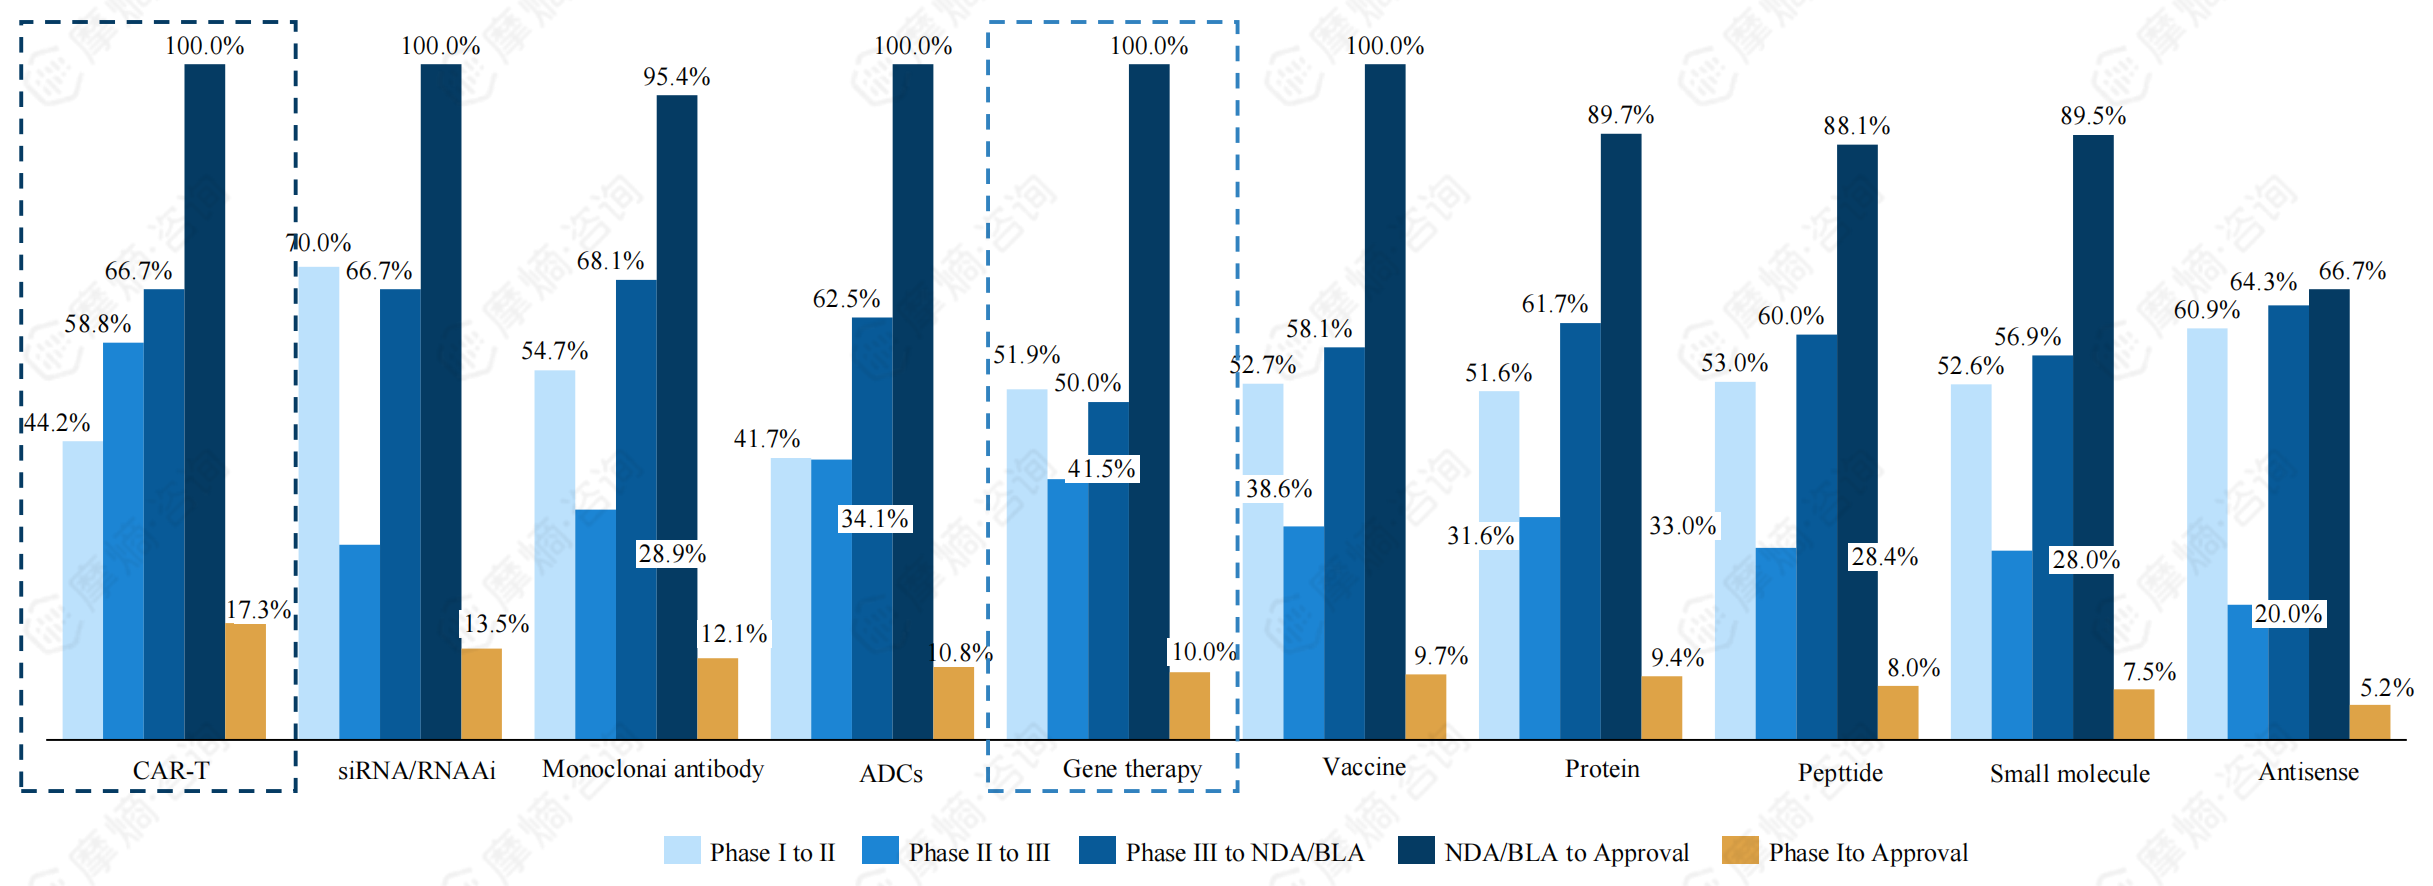
根据美国生物技术创新组织BIO对2011—2020年研发成功率的统计,CAR-T从Ⅰ期临床进入获批上市的概率约为17.3%,在所比较的药物类型中处于领先位置;基因治疗约为10.0%,也高于多数传统小分子药物。
图2 不同药物类型的临床研发成功率比较
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
较高的临床转化率与靶点清晰、作用机制直接有关,但它并不意味着开发过程简单。CAR-T仍要面对严重不良反应、生产交付和患者转诊等问题;体内基因治疗则需要解决载体免疫、组织递送、剂量及长期随访。研发成功率只是赛道潜力的一面,真正的商业价值还取决于产品能否稳定生产并进入临床使用。
四、五十年技术沉淀:CGT已经走过哪些关键阶段?
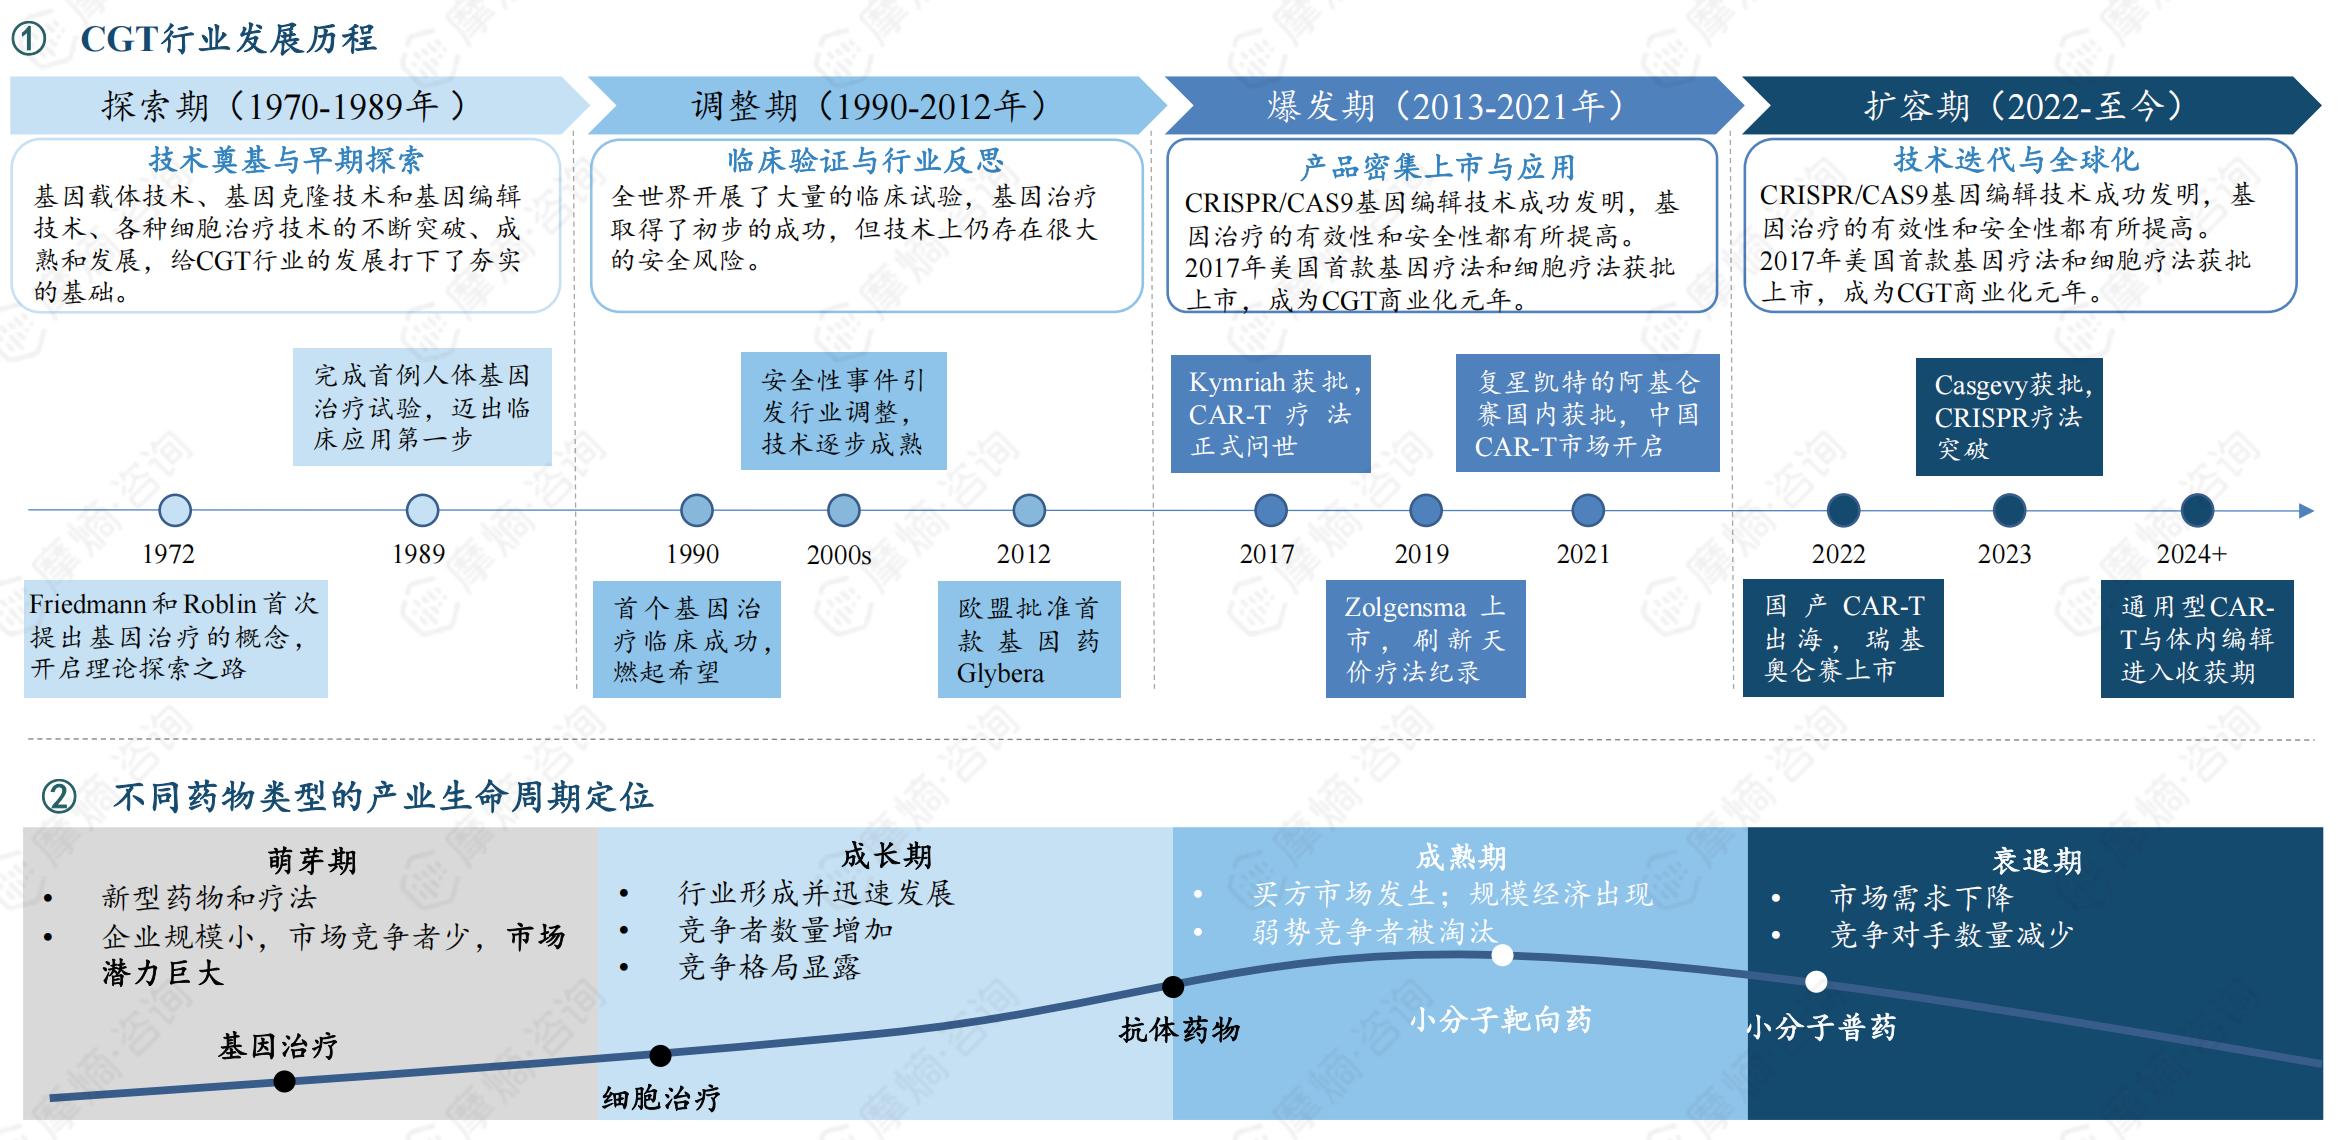
CGT的发展经历了探索、调整、爆发和扩容四个阶段。20世纪70年代至80年代,行业完成早期技术探索;1990年至2012年,人体试验推进与安全事件并存,监管体系逐步建立;2013年至2021年,CAR-T和基因治疗产品密集获批,商业化路径开始形成;2022年以来,基因编辑、实体瘤细胞治疗、通用型细胞和体内工程成为新一轮竞争方向。
图3 CGT行业发展历程与所处生命周期
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
这一历史说明,CGT不是短期技术热点。行业已经积累了数十年的科学基础,但在产品标准化、规模化生产和支付模式方面仍处于成长阶段。技术创新与产业能力需要同步成熟,才能把临床突破转化为可持续收入。
五、“818 号令”落地:中国CGT双轨监管带来哪些机遇与约束?
中国CGT监管已逐步形成药品注册路径与医疗技术转化路径并行的框架。2017年以来,细胞治疗和基因治疗的药学、非临床及临床研究要求不断细化;2024-2026年,AAV、同种异体细胞、TIL、细胞治疗药学变更及产品归类等指导原则陆续完善,研发边界和技术要求更加清晰。
“818号令”进一步打通了生物医学新技术从临床研究到临床转化应用的闭环。第一阶段采用备案管理,企业和医疗机构均可作为发起主体;完成临床研究并证明安全、有效且符合伦理后,可申请临床转化;获批进入临床应用后,医疗机构可按规定收费,同时接受持续再评估。
这条路径扩大了创新主体范围,也显著提高了对伦理、长期风险、机构能力和持续监测的要求。企业不能只关注技术进入临床的速度,还要同步准备证据、质量体系和商业应用条件。
结语
CGT已经完成从实验室科学探索到商业化产品验证的关键跨越。行业竞争逻辑正在发生转变:单纯的技术创新不再是决胜要素,可复制的临床获益、稳定可控的规模化生产、完整闭环的监管证据链,将成为企业的核心壁垒。
随着国内监管制度不断完善,尤其“818 号令”打通新技术临床转化路径,CGT 拥有了更多落地通道,但也对产品安全、质量体系和长期风险监测提出更高要求。未来,只有技术创新与产业能力、合规管理同步成熟,才能把亮眼的临床结果,真正转化为惠及患者的可持续产业价值。
CGT的时代已经到来,但行业远没有到 “躺赢” 阶段。技术突破只是起点,生产、监管、支付,每一关都决定着赛道最终能走多远。
相关拓展阅读:
1. 2026全球与中国CGT管线及临床试验:技术分布、临床进展与地域格局
2. 2026全球与中国CGT市场规模及竞争格局:上市产品、销售额、中外企业对比
3. 2026全球CGT交易与投融资分析:交易数量、资产阶段、中美地区分布与活跃机构
4. 2026蓝皮书|CGT未来3-5年研判:技术演进、适应症梯队、国内企业能力框架
以上内容均来自摩熵咨询{CGT产业现状与未来趋势蓝皮书},如需查看或下载完整版报告,可点击!



收藏
登录后参与评论
暂无评论