







中国是全球糖尿病患者人数最多的国家,庞大的慢病基本盘支撑起一个规模接近500亿元的口服降糖药市场。据摩熵医药数据库显示,中国口服降糖药市场规模已从2021年的366.96亿元增长至2025年的474.07亿元,五年年均复合增速约6.6%;其中医院端约330.79亿元(占69.8%),实体药店与网上药店合计约143.28亿元(占30.2%),而网上药店渠道五年年复合增速高达46.3%,是增长最快的终端。
本文将基于摩熵咨询《从控糖到心肾代谢综合管理——中国口服降糖药市场趋势报告》,并结合公开权威信息做时效性补充,从临床治疗变迁、技术研发管线、注册申报、终端市场格局、企业竞争、机会与风险多维度拆解赛道,系统研判中国口服降糖药市场趋势及产业未来演进路径。
一、行业背景:治疗范式迭代,从控糖达标到代谢综合管理
1.1 需求侧:全球患者最多的国家,长期治疗人群持续扩大
中国糖尿病患者数量长期位居全球首位。据国际糖尿病联盟(IDF)第11版《全球糖尿病地图》(2025年4月发布),2024年中国成人糖尿病患者约1.48亿人,预计2050年将增至约1.68亿人;全球成人患者约5.89亿人。需要说明的是,IDF第10版(2021年)曾给出"中国1.41亿人、2045年1.74亿人"的预测,新版已对总量与预测年份做了更新。无论采用哪一口径,过亿的慢病患者带来的刚性、终身、持续用药需求,都是理解中国口服降糖药市场趋势的人口学底座。
真实世界中,超过半数糖尿病患者合并高血压、血脂异常,相当比例伴随心血管疾病、慢性肾病等并发症。过去口服药物以糖化血红蛋白(HbA1c)下降为核心目标,但单纯降糖无法完全降低远期器官损伤风险——这正是治疗范式升级的临床动因。
1.2 临床侧:指南推动"控糖"走向"综合管理"
随着《中国糖尿病防治指南(2024版)》(中华医学会糖尿病学分会,2025年1月正式发布,由原《中国2型糖尿病防治指南》更名扩展,首次纳入1型糖尿病、儿童和青少年糖尿病章节)及ADA《糖尿病诊疗标准(2025)》更新,国内临床范式发生根本转变:治疗不再局限于血糖数值达标,而延伸至心肾保护、体重管控、低血糖风险规避、并发症预防与长期依从性管理,形成"血糖异常识别—风险分层—药物方案迭代—心肾共病管理—长期随访"的全流程模式。
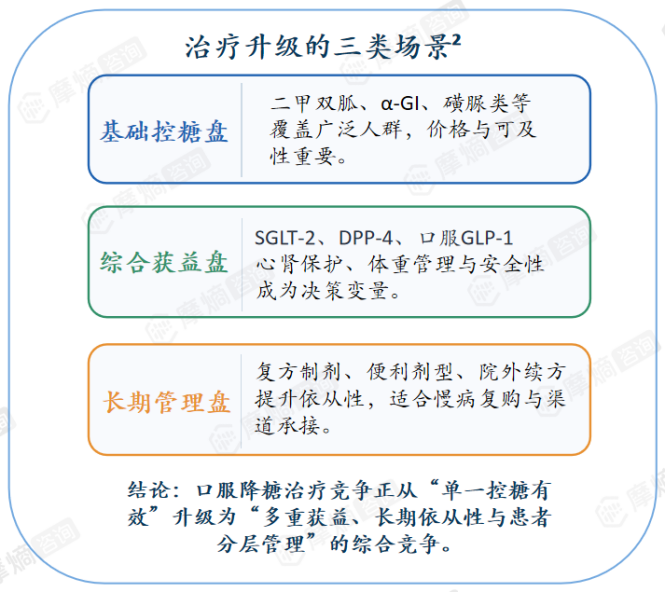
临床用药随之分化为三大板块:
- 基础控糖盘:二甲双胍、α-糖苷酶抑制剂、磺脲类等,覆盖广泛人群,价格与可及性是关键,构成基层基础治疗底盘;
- 综合获益盘:SGLT2抑制剂、DPP-4抑制剂、口服GLP-1RA,心肾保护、体重管理与安全性成为处方决策变量;
- 长期管理盘:复方制剂、便利剂型与院外续方,提升依从性,适配慢病长期复购与实体药店、网上药店的渠道承接。
1.3 十大类口服降糖药全景:作用机制与不良反应各异
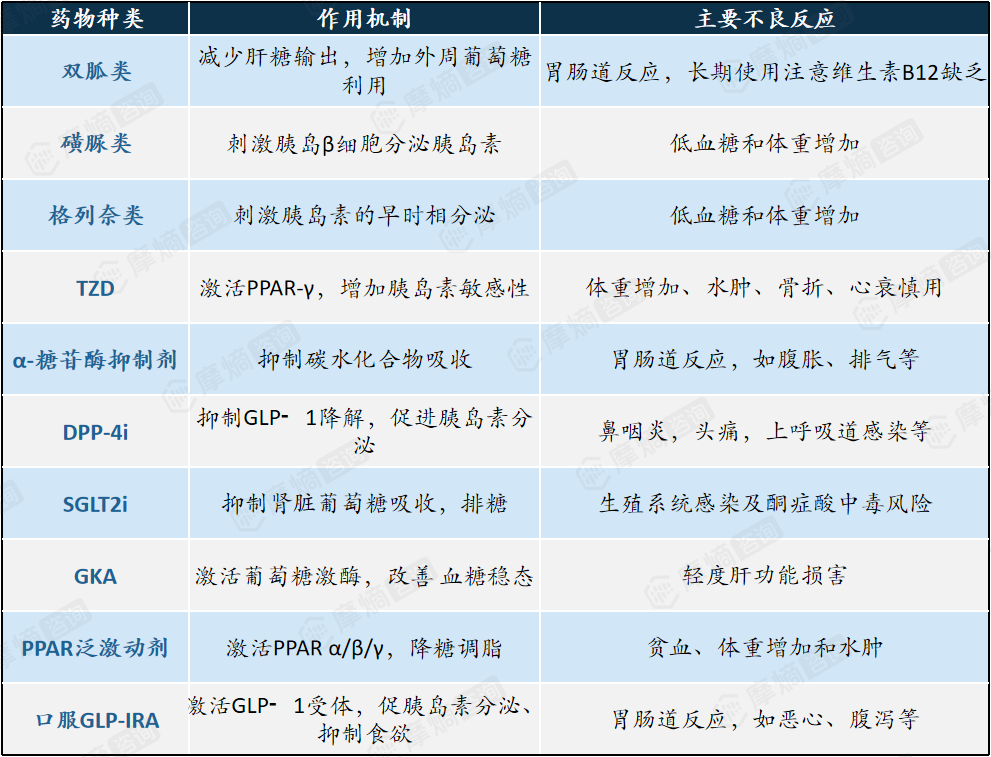
口服降糖药给药便捷、种类繁多,临床常用药物主要包括十大类,各类作用靶点与安全性特征明确(据《中国糖尿病防治指南(2024版)》第九章):
十大类口服降糖药对比
行业核心变化,是竞争从"降糖有效"的单一指标比拼,转向多重器官获益、安全性、长期依从性与患者分层管理的综合竞争——这是贯穿当前中国口服降糖药市场趋势的第一条主线。
二、研发管线:早期项目活跃,多靶点、口服化是创新主线
2.1 全球管线:277项在研,早期临床占比高
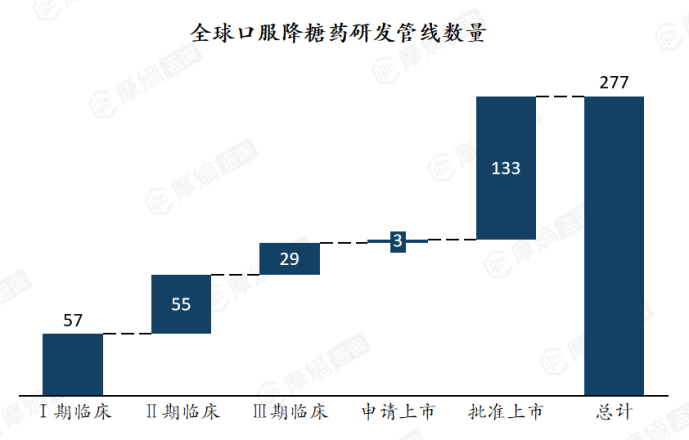
据摩熵医药全球药物研发数据库,全球口服降糖药相关在研管线合计277项,其中Ⅰ期临床57项、Ⅱ期55项,数量最多,说明赛道仍处于持续创新与临床验证活跃阶段,大量创新产品尚未进入收获期。
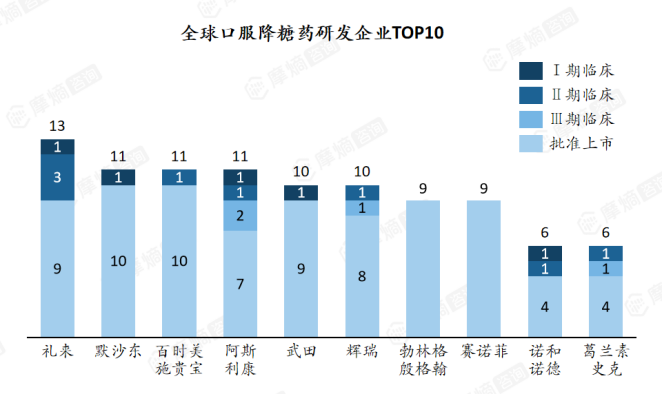
与之形成对照的是,全球TOP10大型药企的管线中,已批准上市项目合计达79项,而Ⅰ期仅5项、Ⅱ期8项、Ⅲ期4项——上市品种数量显著超过早期在研项目,反映跨国巨头在该赛道以成熟产品的生命周期管理与市场维护为主,对全新靶点的早期研发投入相对审慎。创新前沿更多由Biotech与本土药企推动。
2.2 中外靶点高度趋同,中国后期管线推进更积极
对比全球与中国在研管线TOP10靶点,整体布局高度趋同:GPCR、Hydrolase(水解酶)、GCGR等靶点管线数量领跑;GLP-1R、DPP-4、SGLT2等代谢相关靶点在全球和中国均有充足储备,研发热度持续高企。
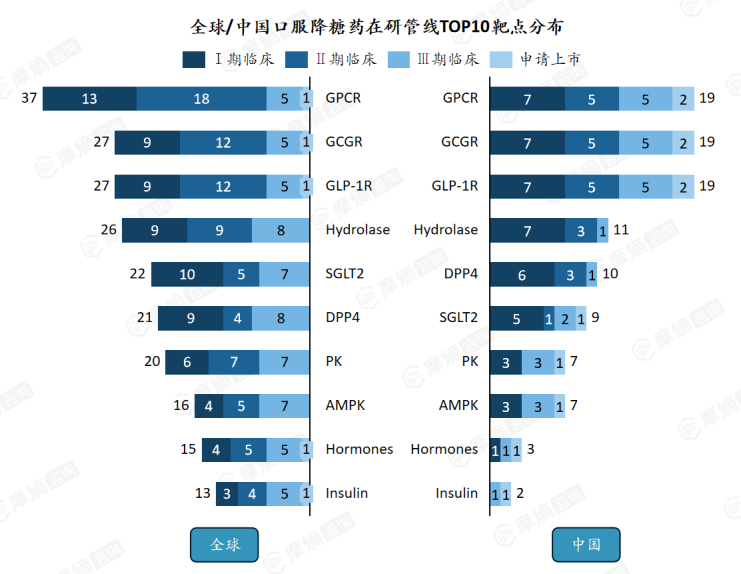
从临床阶段看,中国Ⅰ/Ⅱ期项目占比高、创新活跃度突出;同时GPCR、GCGR等靶点的Ⅲ期及申报上市阶段推进更快,并在PK、AMPK等靶点上已进入申请上市阶段,后期转化节奏比全球更为积极。
2.3 三条创新主线与下一代焦点
国内创新研发围绕关键靶点形成三条清晰主线:
1. 多靶点协同升级:GLP-1R/GCGR、GLP-1R/GIPR双靶点乃至三靶点激动剂是研发热点,口服双靶点/三靶点制剂被视为下一代研发焦点;
2. 经典靶点迭代与复方开发:DPP-4、SGLT2等成熟靶点持续迭代,向长效剂型、固定剂量复方拓展,通过机制互补增效减副;
3. 治疗前移:药物从二线/三线治疗向一线及高危人群早期干预前移,例如SGLT2抑制剂用于心衰一级预防、慢性肾病风险干预,跳出单纯糖尿病用药边界。
其中,口服小分子GLP-1RA是全行业焦点。注射剂型GLP-1RA已验证降糖、减重、心血管保护多重获益,但注射给药制约了部分患者接受度;口服小分子有望保留核心代谢获益并大幅提升便捷性,国内多家企业已推进至Ⅲ期临床,部分产品展现降糖、减重、血压与尿蛋白同步改善的多维获益,是未来3—5年最值得跟踪的方向。
三、注册申报:五年持续升温,SGLT2及复方成主力,本土药企主导
3.1 申报量逐年走高,2025年达近五年峰值
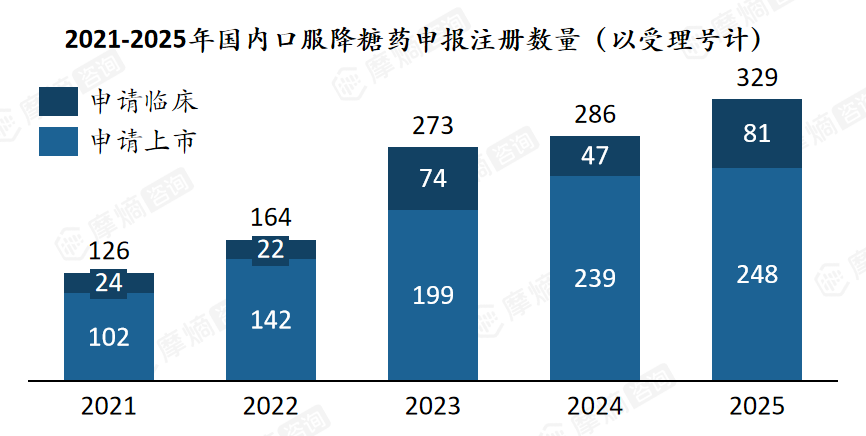
据摩熵医药中国药品审评数据库(按承办日期统计,含申请临床与申请上市),国内口服降糖药申报受理数量从2021年的126个增长至2025年的329个,2023年后临床申请显著放量、上市申报同步走高,2025年创下近五年峰值:
3.2 品种结构:达格列净系与复方制剂居前
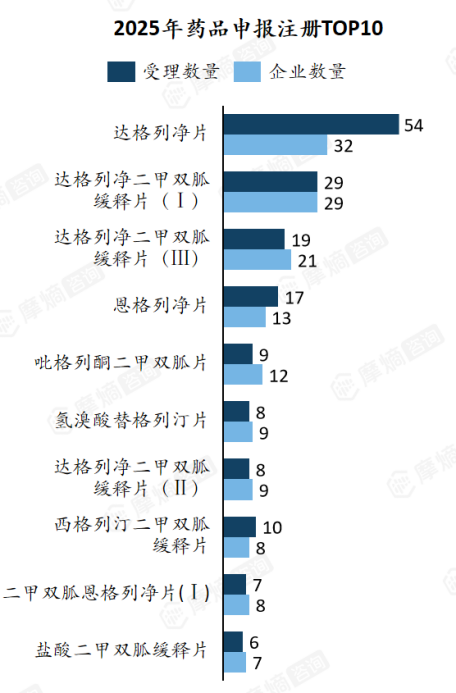
从品种看,达格列净片、达格列净二甲双胍缓释片(Ⅰ/Ⅱ/Ⅲ)、西格列汀二甲双胍缓释片等成熟SGLT2抑制剂及其复方制剂申报受理量位居前列,恩格列净片、吡格列酮二甲双胍片等同样活跃。成熟靶点复方成为布局重点——通过不同机制组合简化服药方案、改善依从性,并发挥协同代谢获益。
3.3 企业格局:本土药企主导,集中度较高
2025年企业申报格局以本土药企为主,石药集团、普力制药、博腾药业等企业申报受理数量与涉及药品数量均位居前列,头部企业管线布局扎实、临床转化能力突出,行业集中度较高;外企更多聚焦原研产品适应症拓展,仿制药、改良型新药与1类创新药申报以国内企业为主导。以石药集团为例,其普卢格列汀/达格列净/二甲双胍三联缓释片已于2025年底获国家药监局临床试验批准,为全球首个进入临床的该类三联复方,体现本土企业在复方创新上的推进速度。
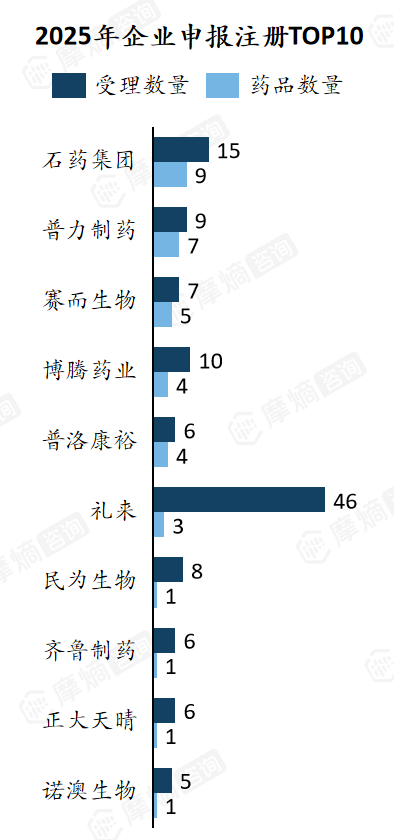
同时也要客观看到:大量申报集中于成熟靶点的改良、复方与仿制,全新first-in-class靶点的突破性创新仍然稀缺,靶点扎堆客观存在,产品上市后的差异化竞争将成为企业核心考验。
四、终端市场:474亿元规模,医院主导、院外崛起、网上药店高增
4.1 市场规模:五年从366.96亿元增至474.07亿元
据摩熵医药全终端医院、实体药店、网上药店销售数据库,我国口服降糖药市场规模近五年持续扩容:
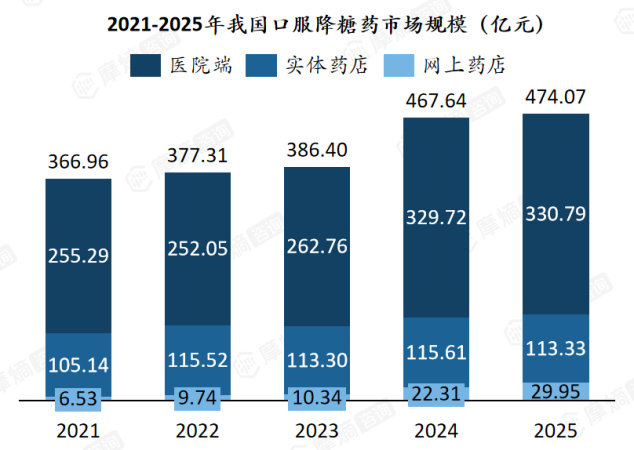
2025年医院端销售额约330.79亿元、占比约70%,仍是创新药物导入与高值治疗的核心阵地,但同比已趋平稳(增速约0.3%);药店端(实体+网上)约143.28亿元、占比约30%。
结构性亮点在网上药店:规模从2021年的6.53亿元增至2025年的29.95亿元,五年年复合增速约46.3%,2025年同比增长约34.2%,显著快于整体市场,正在成为慢病续方与患者长期管理的重要增量渠道。这与全国医保线上购药扩容、即时零售配送下沉、互联网医院"先方后药"闭环成熟直接相关。
4.2 品种结构:传统底盘稳固,SGLT2全面领先
产品结构呈现"传统品种稳中有升、新型品种加速主导":
- 传统经典药:盐酸二甲双胍片、阿卡波糖片仍保持较大体量,是基层与广大患者的基础用药;盐酸二甲双胍缓释片等改良剂型占据稳定份额;
- SGLT2抑制剂:以达格列净片为代表已全面领先,在医院端与药店端双渠道放量,尤其在心衰、慢性肾病共病人群中处方量快速提升;
- DPP-4抑制剂:磷酸西格列汀片主要集中于医院端,药店端渗透率相对有限。
从份额看,SGLT2i、DPP-4i等新型口服降糖药凭借多重获益优势,已快速占据近五成市场份额,市场从"传统与新型并存"向"新型加速主导"演进。
4.3 增长驱动与渠道启示
市场增长由四大逻辑共同支撑:
① 糖尿病患病基数扩大、规范化治疗率提升;
② 指南驱动处方变迁,心肾共病患者优先选用具器官保护获益的新型制剂;
③ 集采落地后新型药物价格门槛下降、基层可及性提升;
④ 处方外流与互联网医药带动药店、网上渠道慢病续方增长。
渠道演变的商业启示是:医院承担创新药教育与首次处方功能,长期慢病复购、随访管理持续向实体药店与网上药店迁移。企业需要构建"医院学术导入+院外长期运营"的全渠道能力,尤其要提前布局线上渠道的患者管理与合规续方体系。
五、机会矩阵:高价值细分与存量升级
摩熵以"市场吸引力×创新差异化"两维度,将中国口服降糖药市场机会划分为四类:
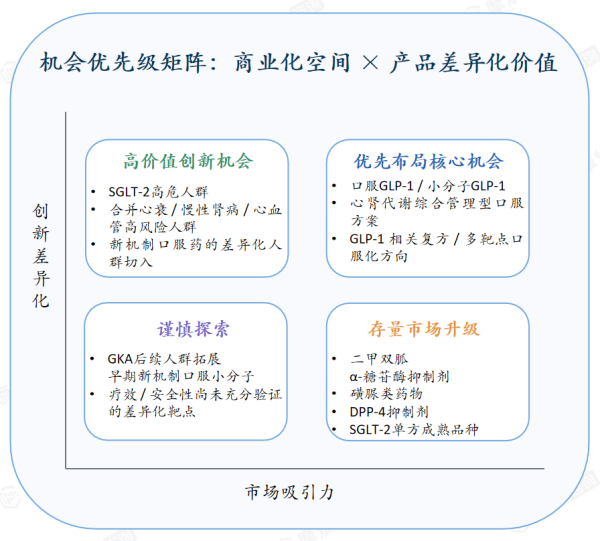
核心产业洞察:中国口服降糖药市场的关键变化,不是传统降糖药的简单扩容,而是从"基础控糖用药"走向"多重获益机制+复方长期管理+院外慢病复购"的结构性升级。
六、行业挑战与风险
1. 同质化研发风险:GLP-1、SGLT2相关靶点管线拥挤,大量企业集中于同类改良与复方,上市后价格竞争压力大,真正具临床差异化的产品稀缺;
2. 临床证据与适应症边界:多靶点、口服小分子需大规模长期真实世界证据支撑心肾保护、减重等额外获益,短期降糖数据不足以支撑广泛处方;
3. 支付与可及性矛盾:创新口服制剂研发生产成本高,集采常态化背景下需在定价与医保谈判间寻找平衡;
4. 依从性与院外管理短板:糖尿病为终身慢病,漏服、中断用药普遍,院外教育与随访体系尚不完善,制约真实世界疗效释放;
5. 安全性风险:SGLT2i需关注泌尿生殖系统感染与酮症酸中毒,GLP-1类口服制剂存在胃肠道耐受问题,GKA需监测肝功能,长期大样本安全性数据仍在积累。
七、未来发展展望
- 短期(1—3年):SGLT2抑制剂、DPP-4抑制剂及其复方制剂持续放量,继续挤压传统药物份额;改良剂型、固定复方成为本土药企快速转化的主要抓手;院外零售与网上药店占比持续提升,慢病管理服务价值凸显;
- 中期(3—5年):口服小分子GLP-1RA迎来集中上市期,重塑市场格局;GLP-1R/GCGR等多靶点口服制剂走向临床后期,治疗进一步向"降糖+减重+心肾保护"综合代谢管理演进;人群外延至糖尿病前期、肥胖合并代谢异常、心衰肾病高危非糖尿病人群;
- 长期:口服降糖药深度融入糖-心-肾-代谢综合征整体管理框架,药物、检测、患者管理与数字慢病工具结合,构建"药物+服务"的慢病综合解决方案。
八、结论
中国口服降糖药市场趋势的主线已经清晰:一个近500亿元、以约6.6%年增速稳健扩容的成熟市场,正在发生深刻的结构性升级——新型药物占据近五成份额,医院主导但院外(尤其网上药店)高速崛起,研发向多靶点、口服化、复方化收敛,注册端本土药企全面主导。对企业而言,单纯降糖已不足以构筑壁垒,能否提供明确的多重器官获益证据、打造差异化产品、打通院内院外渠道、做好患者长期管理,将决定其在这场升级中的最终位次。
本文源自于摩熵咨询{从控糖到心肾代谢综合管理——中国口服降糖药市场趋势报告},如需查看或下载完整版报告,可点击!



收藏
登录后参与评论
暂无评论