







CGT赛道已经从激烈的研发竞赛,迈向商业化验证阶段。获批上市产品持续增加,行业账面规模快速扩张,但高产品定价、复杂生产制造、有限的临床治疗中心等现实因素,持续限制产品实际放量。判断CGT商业化的真实成熟度,不能只看获批产品数量,还需要结合产品结构、企业实际收入以及统计口径综合研判。
本文基于摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》第三章。全文采用狭义CGT口径,覆盖体外基因修饰细胞治疗、体内基因治疗和非基因修饰细胞治疗,不含独立RNA疗法;中国市场采用企业出厂/净销售收入口径,不等同于医院终端患者支付金额,二者不可混用。
细胞治疗可分为体外基因修饰细胞治疗(如 CAR-T、TCR-T、基因编辑细胞产品)和非基因修饰的传统细胞治疗(如干细胞等);基因治疗以 AAV 体内基因治疗为典型代表。
监管分类层面,中国 CDE 以终产品物质形态为判定核心,将体外基因修饰细胞治疗归为细胞治疗药品。美国 FDA、欧盟 EMA 均依据作用机制归类体外基因修饰细胞产品,欧盟称其为基因治疗药品,美国将其列为基因治疗生物制品。
一、全球122款CGT产品获批,大头却是传统细胞治疗?
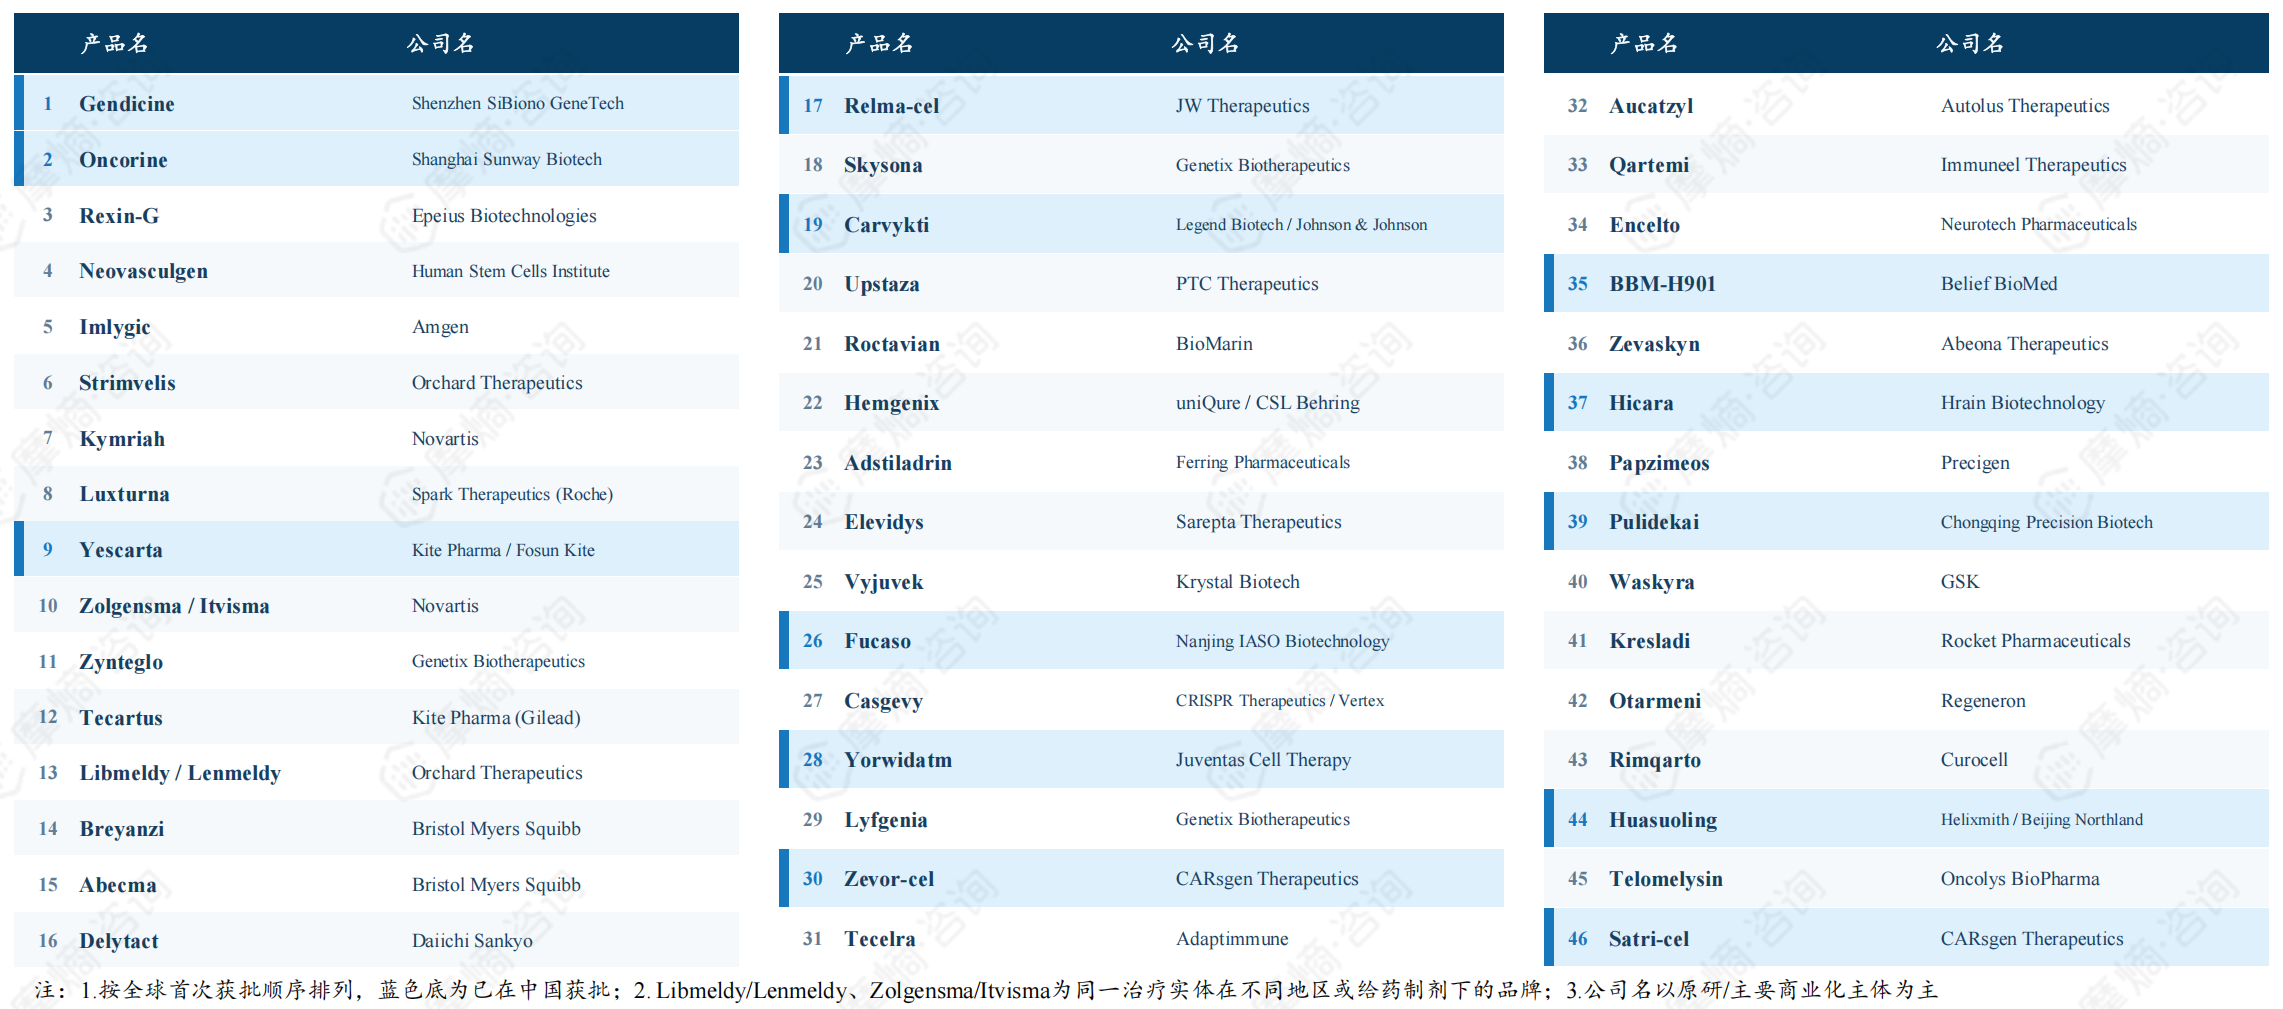
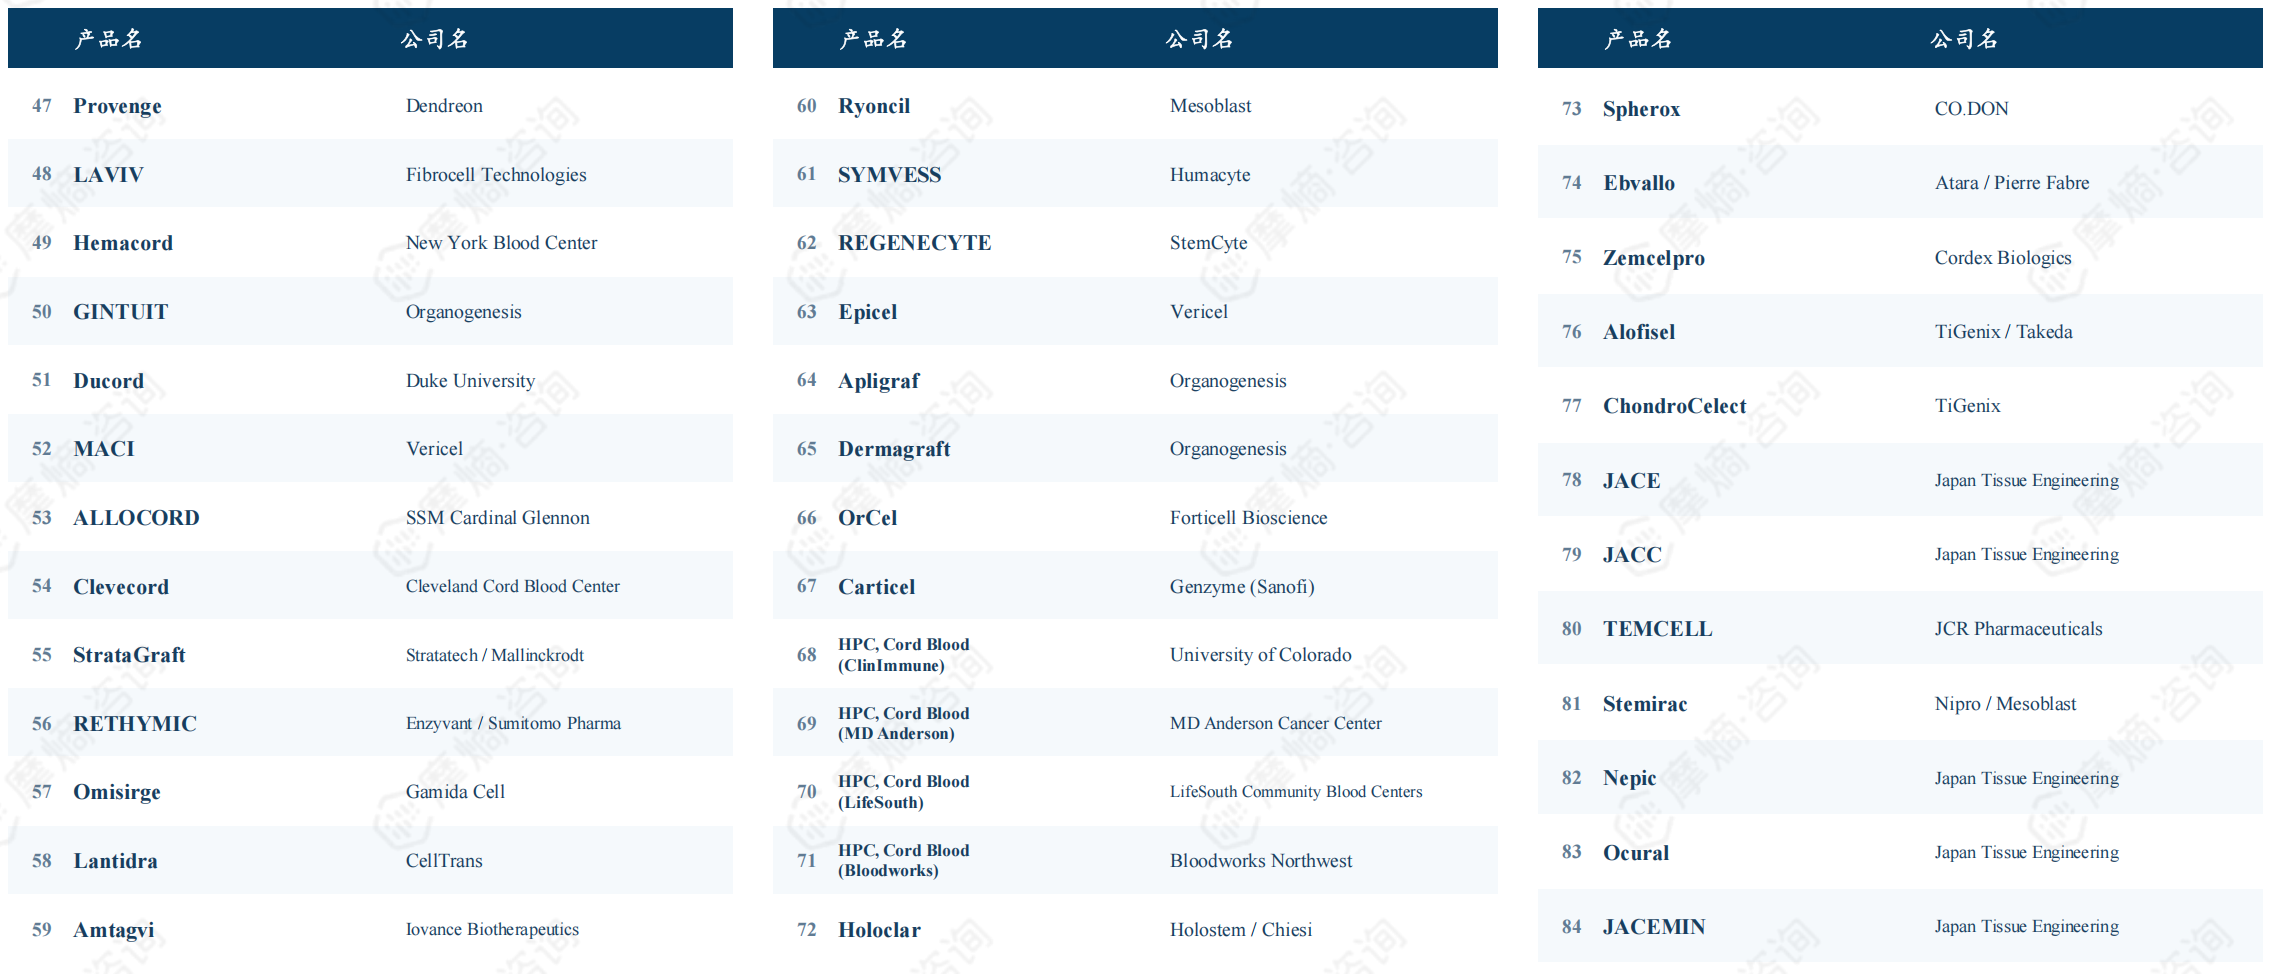
按全球首次获批治疗实体统计,全球共有122款CGT产品。其中,基因治疗及体外基因修饰细胞治疗46款,占37.7%;非基因修饰细胞治疗76款,占62.3%。全球清单保留历史退市产品,以反映治疗实体首次获批情况。
图1 全球基因治疗及体外基因修饰细胞治疗上市产品清单
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
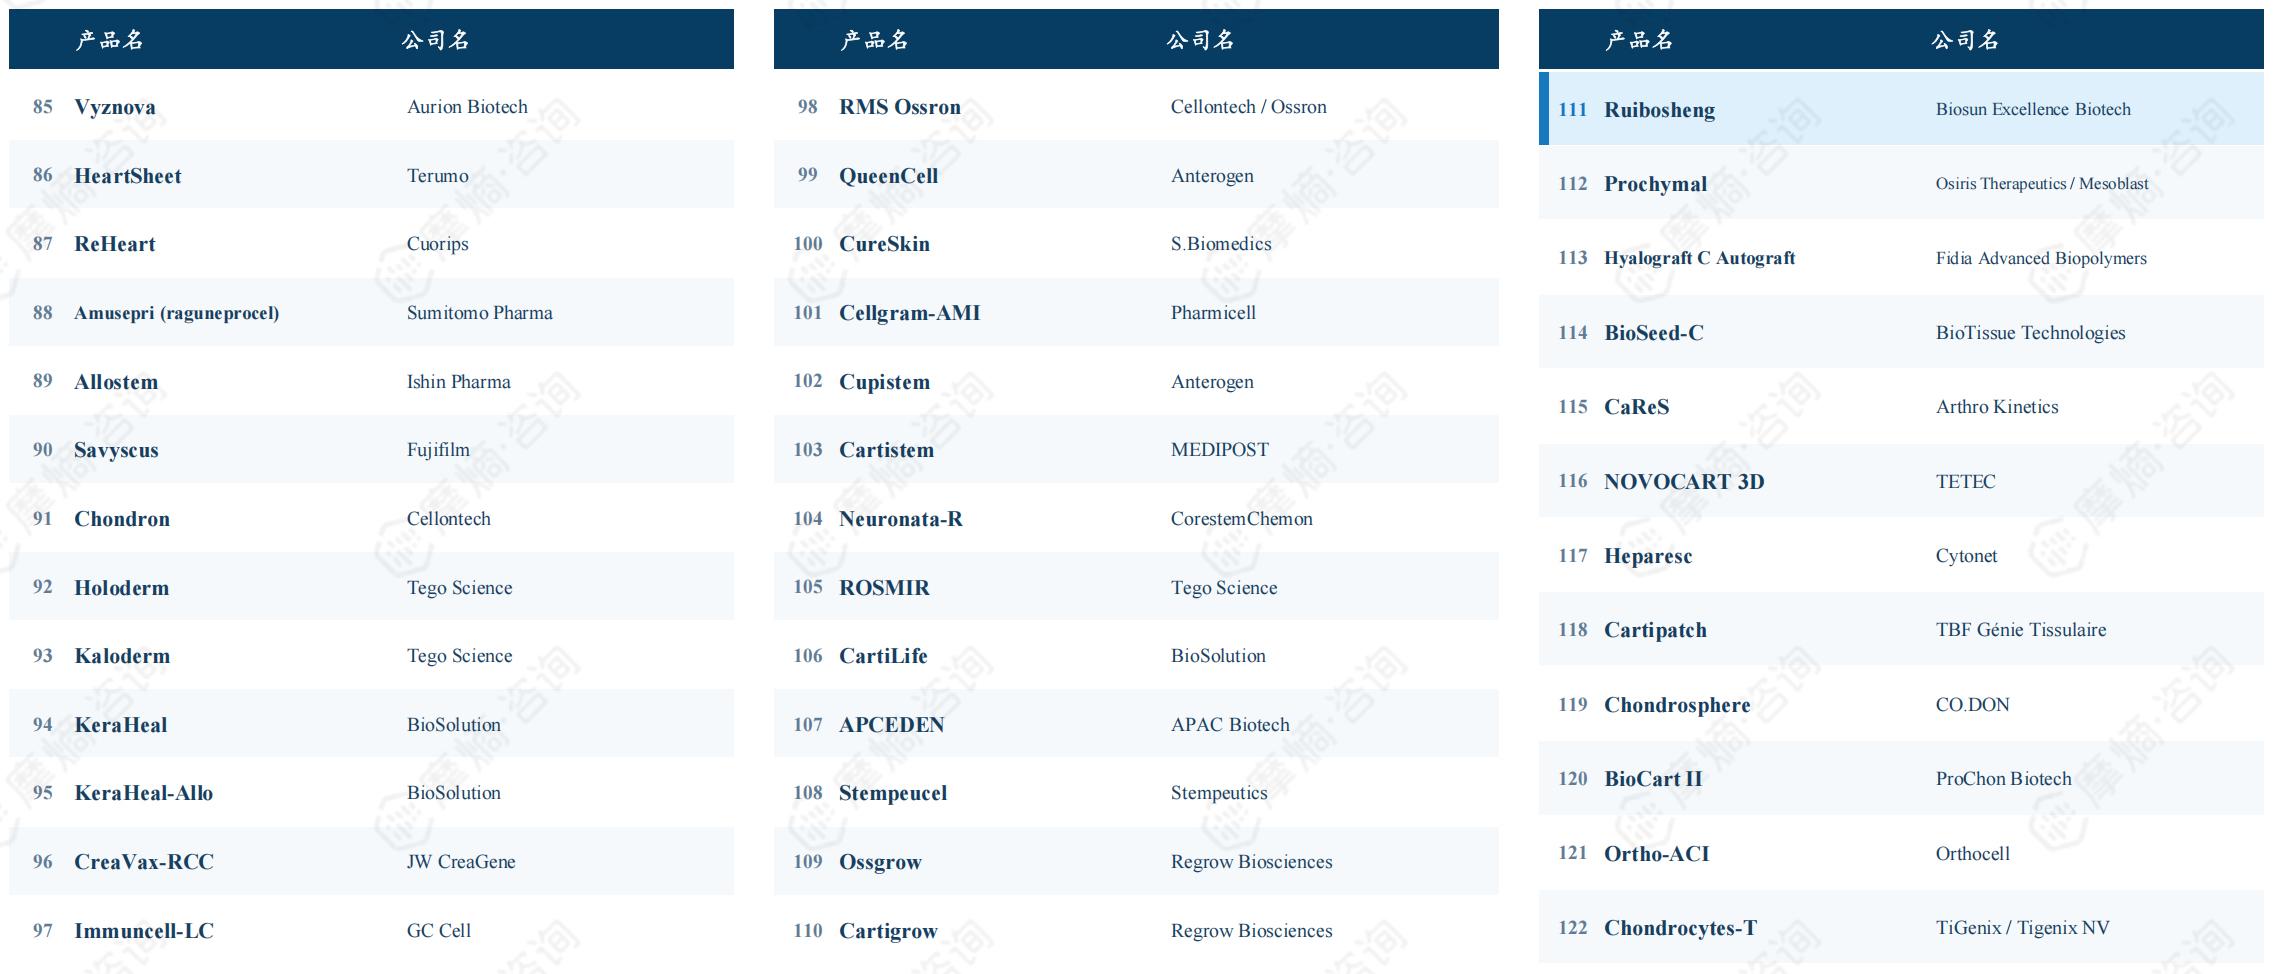
这一产品结构常常容易被市场忽略。大众目光大多聚焦 CAR-T、AAV、基因编辑等热门技术,但全球获批产品中数量占比更高的,是免疫细胞、干细胞、软骨修复、皮肤及组织工程类传统细胞治疗。值得注意,获批产品数量占优不等于市场收入占优,实际销售额依旧由少数高价值创新产品主导。
图2 全球非基因修饰细胞治疗(传统细胞治疗)上市产品清单
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
二、中国已批准14款CGT产品,基因修饰细胞治疗是主体
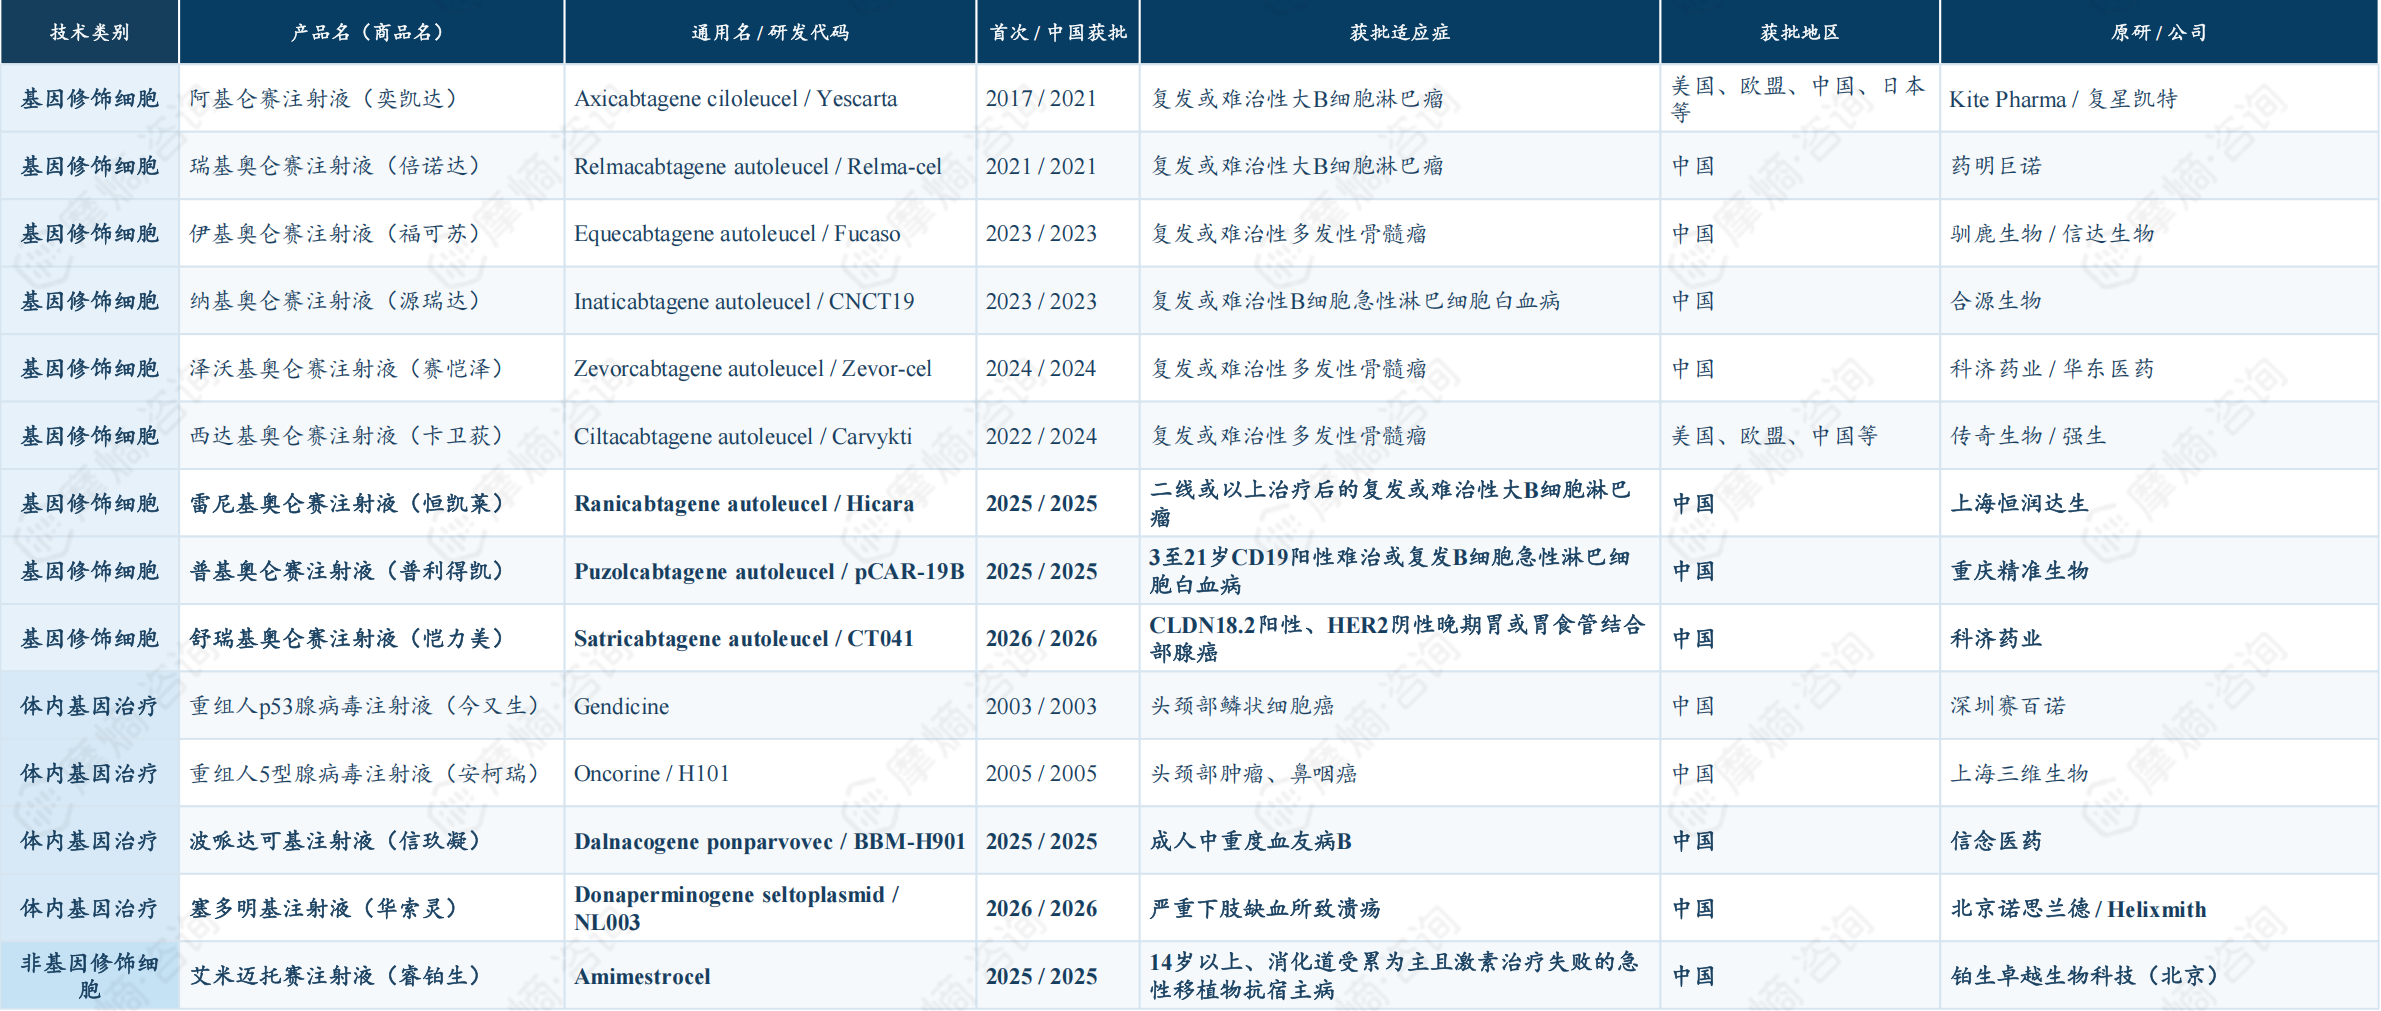
根据蓝皮书,截至2026年8月,中国已批准14款CGT产品,其中基因修饰细胞治疗9款、体内基因治疗4款、非基因修饰细胞治疗1款。中国商业化结构与全球不同,CAR-T占据更突出的位置。
图3 中国获批CGT产品构成与详细清单
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
9款基因修饰细胞治疗覆盖CD19、BCMA、CLDN18.2等靶点,适应症从复发或难治性血液肿瘤扩展至胃癌等实体瘤。体内基因治疗包括肿瘤用腺病毒、血友病B基因治疗和下肢缺血基因治疗。非基因修饰细胞治疗则由艾米迈托赛代表。
14款为报告统计时点的累计批准数,其中包含2026年获批产品;因此,分析2025年市场规模时使用的是当年市场在售的12款存量产品。
三、全球CGT市场高速增长至122亿美元,前五企业拿走近三分之二收入
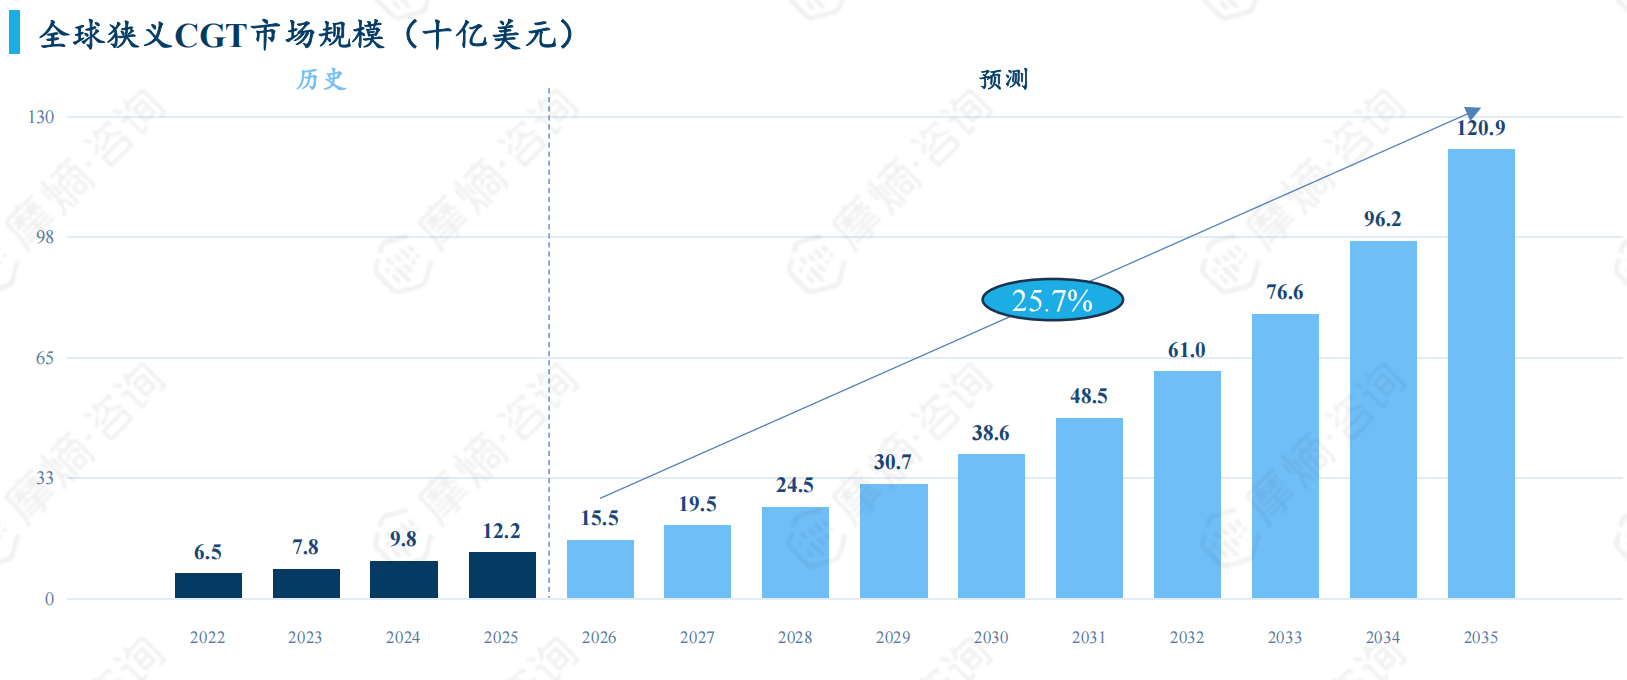
站在销售端看,全球 CGT 市场规模呈现高速增长态势。Global Market Insights数据显示,全球CGT市场规模由2022年的65亿美元增长至2025年的122亿美元,预计2026—2035年复合增长率为25.7%。
图4 2022—2035年全球狭义CGT市场规模及统计口径(十亿美元)
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
2025年细胞治疗收入约90亿美元,占全球CGT市场的73.8%,是当前收入主力。报告所称细胞治疗包括CAR-T、TCR-T、TIL、NK及干细胞等,体外基因修饰细胞也按细胞治疗归类;独立RNA药物和上游服务均被排除。
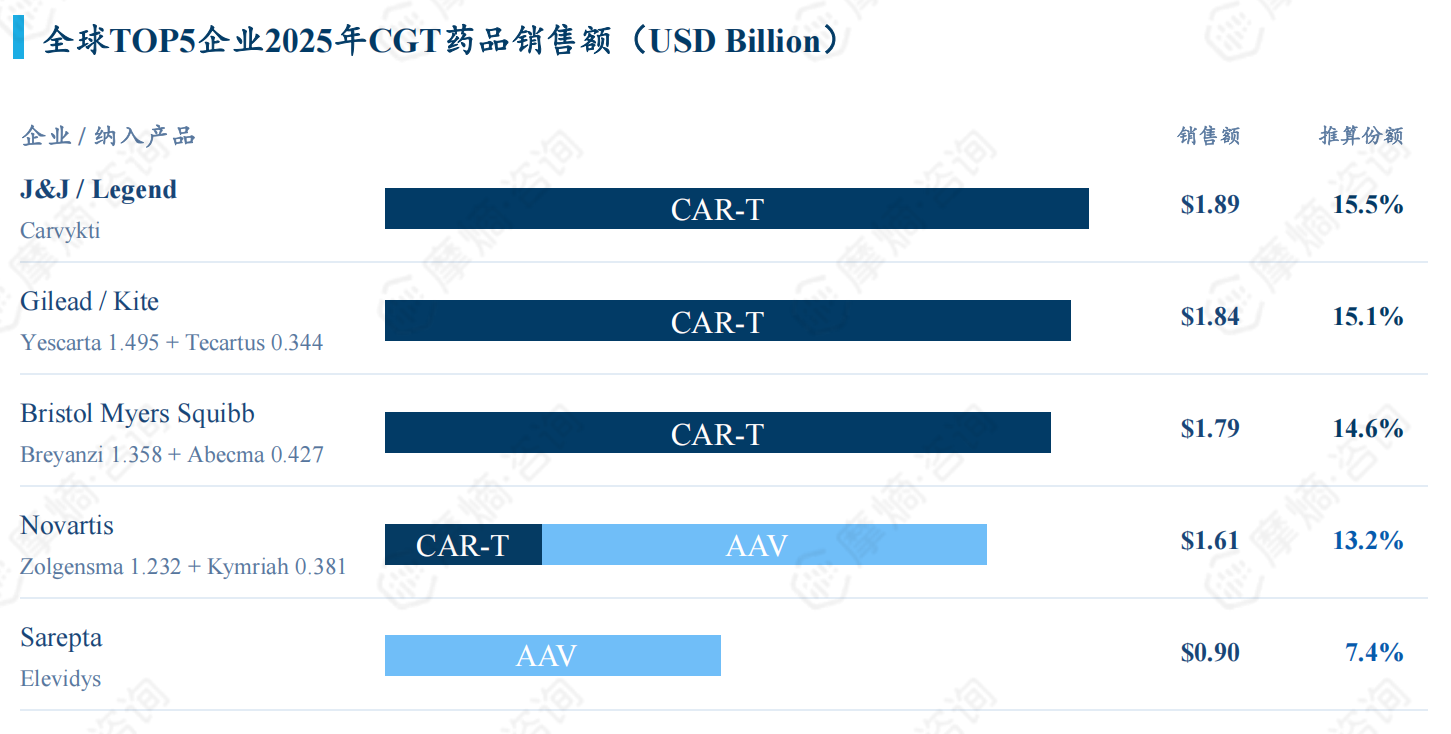
根据蓝皮书,按企业公开披露的2025年CGT药品销售额计算,强生/传奇生物的Carvykti销售额为18.9亿美元,推算份额15.5%,小幅领先;吉利德/Kite的Yescarta与Tecartus合计18.4亿美元,份额15.1%;百时美施贵宝的Breyanzi与Abecma合计17.9亿美元,份额14.6%。
诺华的Zolgensma与Kymriah合计16.1亿美元,份额13.2%;Sarepta的Elevidys为9.0亿美元,份额7.4%。五家企业合计销售额约80.2亿美元,对应CR5约65.8%。
图5 2025年全球头部企业CGT药品销售额及推算份额(十亿美元)
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
四、国内CGT市场13.7亿元,绝大部分收入来自CAR-T产品
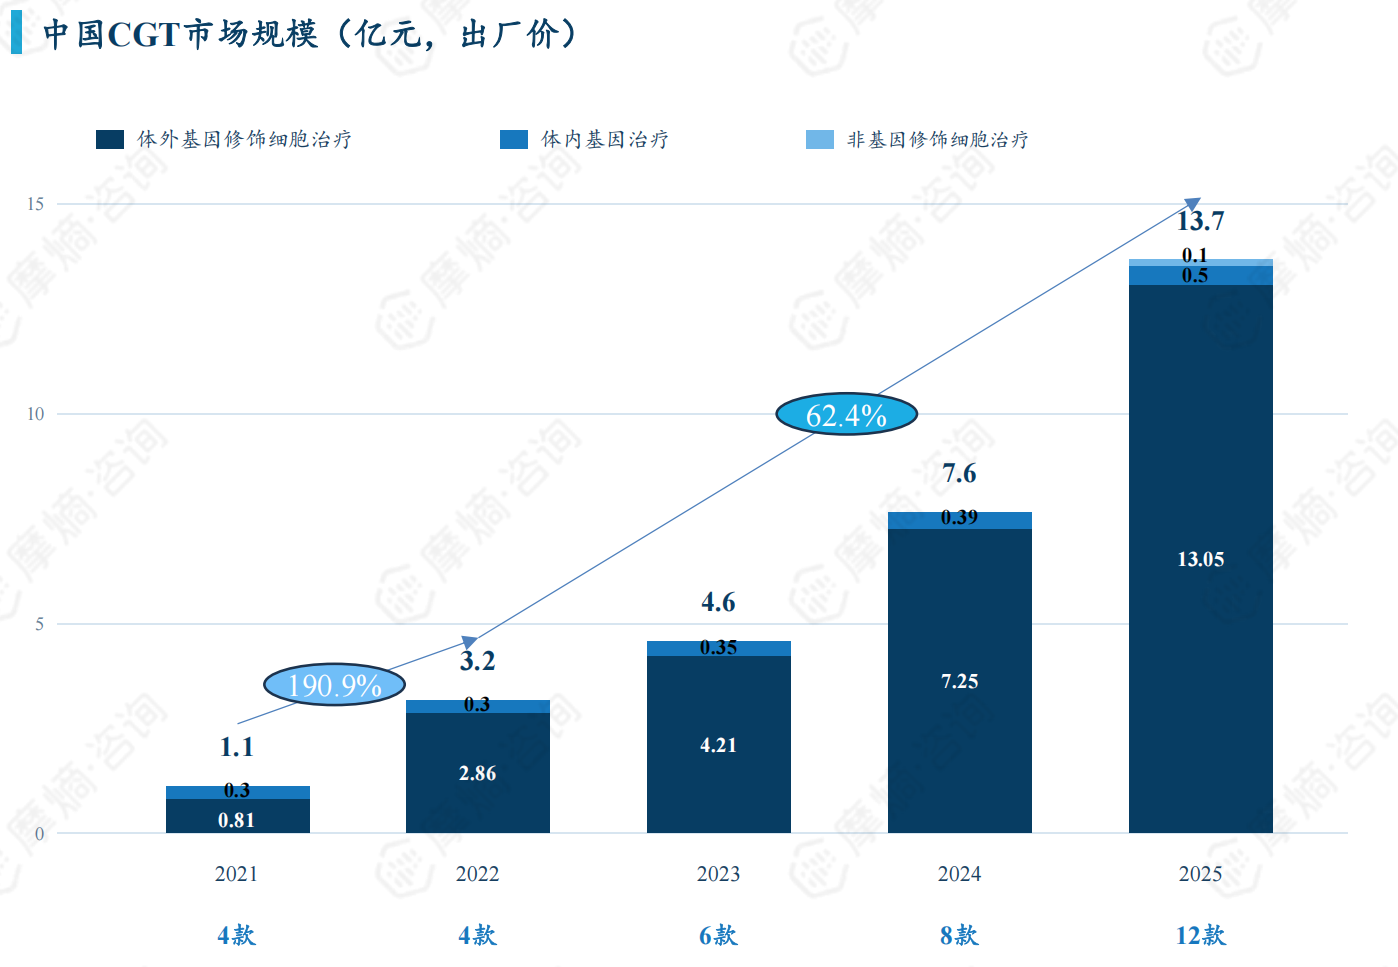
按企业披露和产品级估算加总,中国CGT出厂规模由2021年的1.1亿元增长至2025年的13.7亿元,2021-2025年复合增长率约62.4%。
图6 2021—2025年中国CGT出厂规模(亿元)及在售产品数量
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
2025年,体外基因修饰细胞治疗贡献约13.05亿元,体内基因治疗约0.5亿元,非基因修饰细胞治疗约0.1亿元。CAR-T产品构成中国市场绝大部分收入。需要特别说明:以上测算数据均为企业出厂/净销售收入口径,不等同于医院收费、患者实际支付等终端口径。
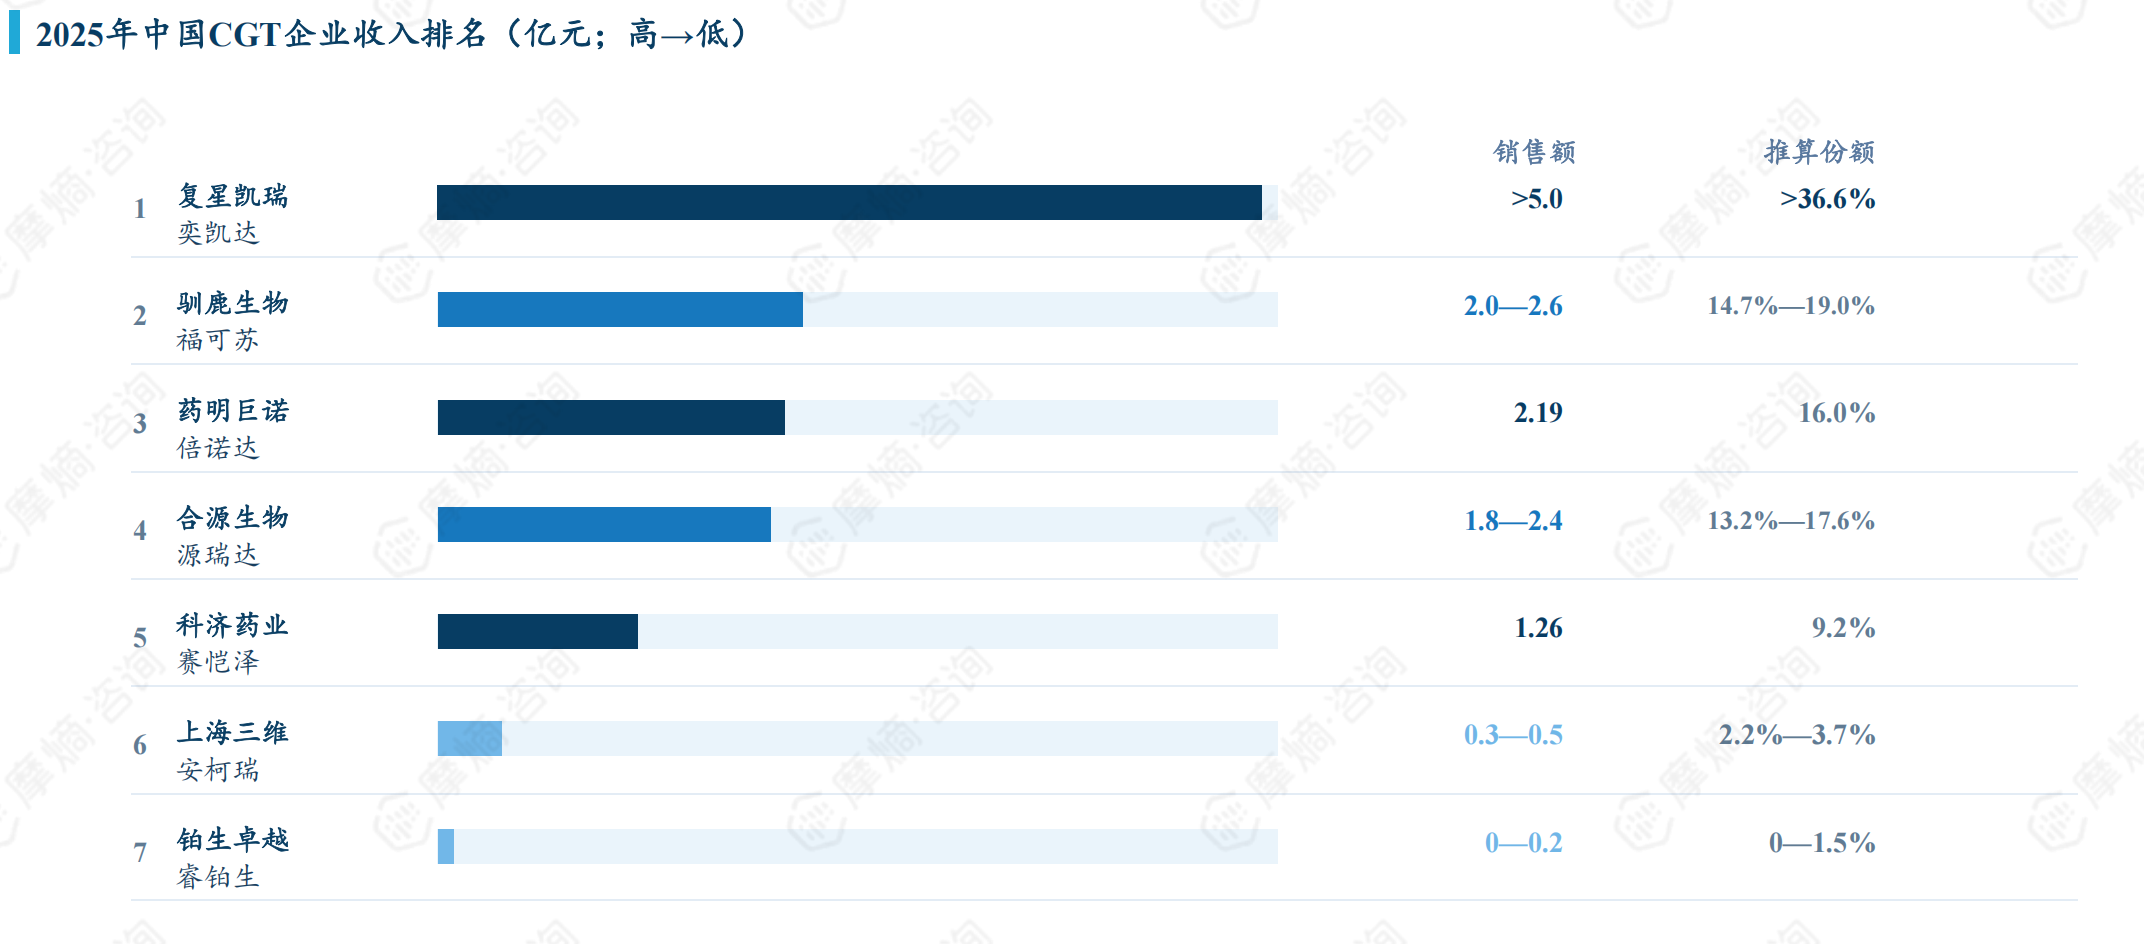
根据蓝皮书,2025年,复星凯特奕凯达收入估算超过5亿元;驯鹿生物福可苏为2.0-2.6亿元;药明巨诺倍诺达为2.19亿元。头部三家企业合计份额超过50%。
图7 2025年中国CGT企业收入排名及推算份额
图源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
结语
CGT 商业化已经形成清晰的头部集中格局,但整个行业仍然处在市场扩容的早期阶段。全球市场的营收高度集中于少数CAR-T与AAV基因治疗产品;国内市场收入则几乎由CAR-T产品支撑。
后续行业增长,不单单依靠新产品持续获批上市,更取决于治疗中心网络建设、患者筛查识别体系、细胞制造交付效率、产品定价以及医保支付体系的配套完善,多重条件共同决定CGT产业的商业化天花板。
相关拓展阅读:
1. 2026细胞与基因治疗(CGT)行业深度概览:技术边界、研发规律与国内监管新格局
2. 2026全球与中国CGT管线及临床试验:技术分布、临床进展与地域格局
3. 2026全球CGT交易与投融资分析:交易数量、资产阶段、中美地区分布与活跃机构
4. 2026蓝皮书|CGT未来3-5年研判:技术演进、适应症梯队、国内企业能力框架
以上内容均来自摩熵咨询{CGT产业现状与未来趋势蓝皮书},如需查看或下载完整版报告,可点击!



收藏
登录后参与评论
暂无评论