








过去几年,CGT已成为全球创新药最炙手可热的赛道之一。从CAR-T商业化,到基因治疗突破罕见病边界,再到CRISPR疗法获批,CGT正从实验室冲向临床与产业化。但真正决定产业节奏的,不只是技术突破,更是政策通道的打开。随着"818号令"与药品注册体系形成双路径,CGT产业化的关键拐点正在到来。
《CGT产业现状与未来趋势蓝皮书(2026)》现已发布。本文仅呈现报告第一部分的核心内容,更多产业数据与趋势研判,将由摩熵咨询创始人兼CEO王中健博士于2026年9月17日在深圳会展中心举办的CPHI & PMEC制药工业展会议现场完整分享。
一、CGT的定义、分类与监管口径
CGT广义上可覆盖细胞、基因及核酸类疗法,但本报告采用狭义定义,仅分析细胞治疗与基因治疗产品,siRNA、ASO等寡核苷酸核酸药物不在研究范畴。
两者的本质区别在于技术路径:
- 细胞治疗是"离体制备"——先把细胞从体内取出,在体外进行改造或扩增,再输回患者体内。
- 基因治疗是"体内递送"——不取出细胞,直接将携带治疗基因的载体注入患者体内,其核心特征是"药物即载体"。
细胞治疗内部还有一层关键细分:非基因修饰细胞(传统细胞治疗)不改变遗传物质;体外基因修饰细胞(前沿热点)则在体外完成基因编辑/转染后回输,代表产品包括CAR-T、TCR-T、CAR-NK、基因校正的造血干细胞、基因编辑的iPSC衍生细胞。
值得注意的是分类边界的口径差异:依据CDE及NMPA相关法规,体外基因修饰细胞产品(如CAR-T)按细胞治疗药品监管;而ASGCT等国际机构则将其归入基因治疗。监管口径如何影响产品申报路径与出海策略,是现场值得重点关注的话题。
基因治疗的载体分为主流的病毒载体(AAV、慢病毒、腺病毒、溶瘤病毒)与新兴的非病毒载体(质粒DNA、LNP递送mRNA、体内CRISPR系统)。全球标杆产品包括Zolgensma、T-VEC、Casgevy。
二、两组硬核数据,看懂CGT的研发价值
第一组数据:靶点空间。
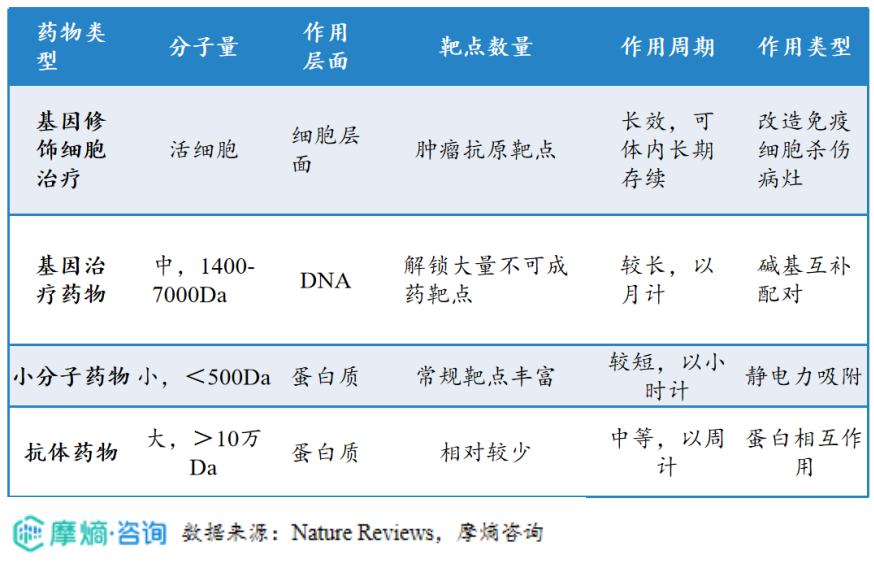
根据Nature Reviews Drug Discovery披露:编码蛋白质的基因仅占人类基因组约1.5%;其中85%-90%编码蛋白与疾病无关;而在致病相关蛋白中,超80%难以被小分子、单抗药物靶向。CGT直接在基因层面调控疾病,从蛋白层面向基因层面拓展了新药研发边界。
第二组数据:转化成功率。
美国生物技术创新组织(BIO)2011-2020年数据显示:CAR-T疗法从Ⅰ期到获批上市的概率约17.3%,在全部药物类别中位居首位;基因治疗约10.0%,也处于中上游水平。
三、从首例试验到商业化元年,CGT走到哪一步了?
CGT发展历程可划分为四个阶段:
- 探索期(1970-1989年):1972年完成首例人体基因治疗试验。
- 调整期(1990-2012年):1990年首个基因治疗临床成功;2000年代安全性事件引发行业反思;2012年欧盟批准首款基因药物Glybera。
- 爆发期(2013-2021年):CRISPR/Cas9发明;2017年美国首款基因疗法和细胞疗法获批,成为CGT商业化元年;Kymriah获批;2019年Zolgensma上市;2021年复星凯特阿基仑赛国内获批,中国CAR-T市场开启。
- 扩容期(2022年至今):2022年国产CAR-T出海、瑞基奥仑赛上市;2023年Casgevy获批;2024年起,通用型CAR-T与体内编辑进入收获期。
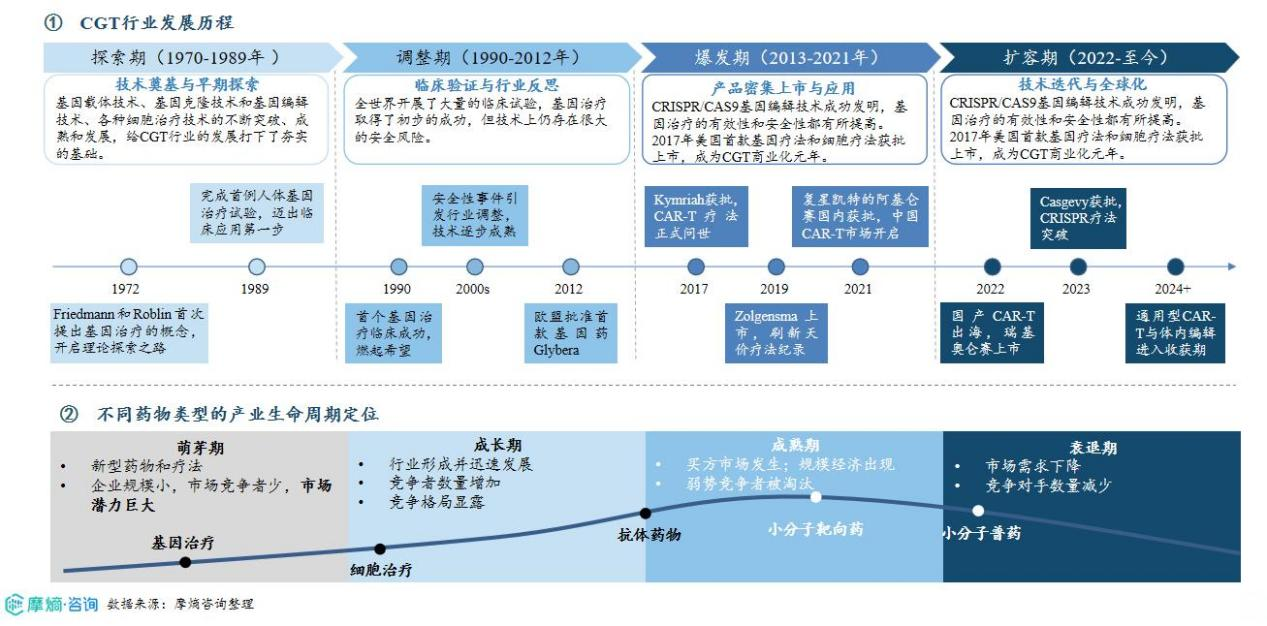
对照产业生命周期:小分子普药、小分子靶向药、抗体药物已相继进入成熟期,而CGT仍处在企业规模小、竞争者少、市场潜力巨大的萌芽期向成长期过渡阶段。当前赛道格局如何、哪些细分方向竞争最激烈,蓝皮书完整版中有更系统的图谱呈现。
四、政策大年之后,双路径格局正式成型
我国CGT监管历经早期探索、调整整顿与规范发展三大阶段,逐步形成"药品注册路径+医疗技术转化路径"并行的特色框架:
- 早期探索期(2009-2016年):第三类医疗技术目录起步,"魏则西"事件后全面收紧;2017年细胞疗法和基因疗法明确按生物制品管理。
- 调整整顿期(2019-2021年):体细胞治疗备案应用放开,《药品注册管理办法》明确注册分类,临床试验与非临床指导原则密集落地。
- 规范发展期(2022年至今):政策密度空前——2024年《产业结构调整指导目录(2024年本)》将基因治疗和细胞治疗药物列入鼓励类,AAV、同种异体细胞等指导原则相继落地;2025年"818号令"从行政法规高度搭建生物医学新技术监管框架,TIL指导原则补齐实体瘤监管空白;2026年《基因治疗药品范围和归类技术指导原则(2026版)》彻底消除归类模糊问题,国务院828号令配套全链条监管,并创新设立CGT临床试验30日快速审评通道。
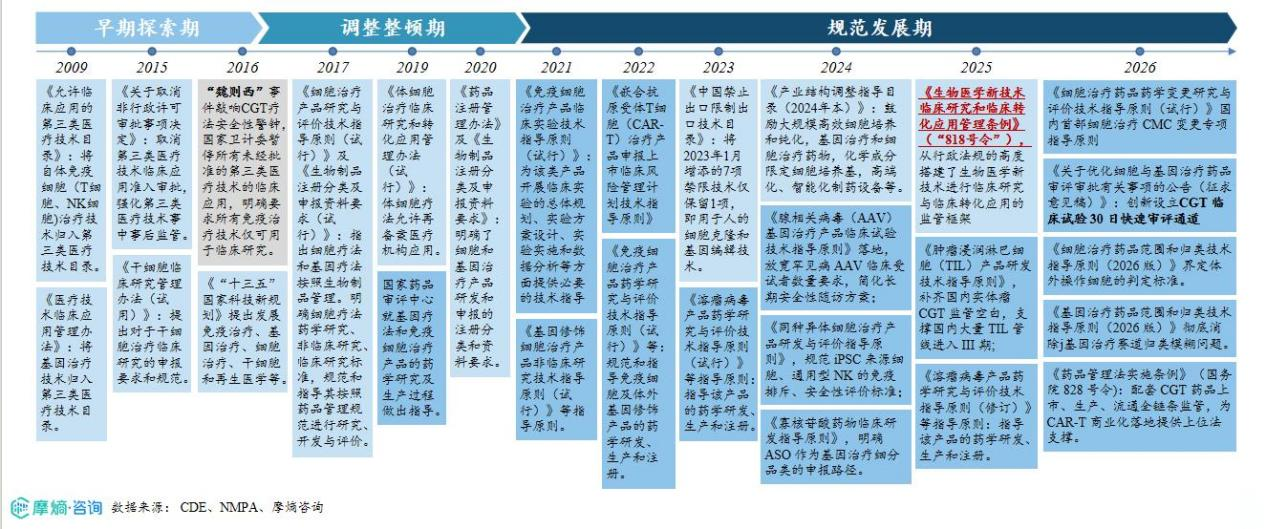
818号令的核心逻辑,三个关键词:
放开主体:临床研究阶段不再局限于医疗机构,企业也可作为发起主体(IST),备案制管理,5个工作日内完成备案。
明确时限:临床转化阶段,卫健委受理后5个工作日内转交专业机构评估,收到评估意见后15个工作日内作出决定。
允许收费:临床应用阶段可按规定收费,并建立再评估与退出机制——高风险5年内、中风险3年内、低风险1年内仅限参与研究的机构应用。
从"研究备案"到"应用收费",818号令首次打通了CGT医疗技术转化的全流程闭环。双路径并行之下,药企、医疗机构、Biotech各自的机遇与合规要点何在?
更多CGT深度内容,在现场!
技术迭代方向如何选择?CAR-T、基因治疗、通用型细胞治疗哪条赛道值得加注?双路径监管下,产品申报与商业化节奏如何把握?
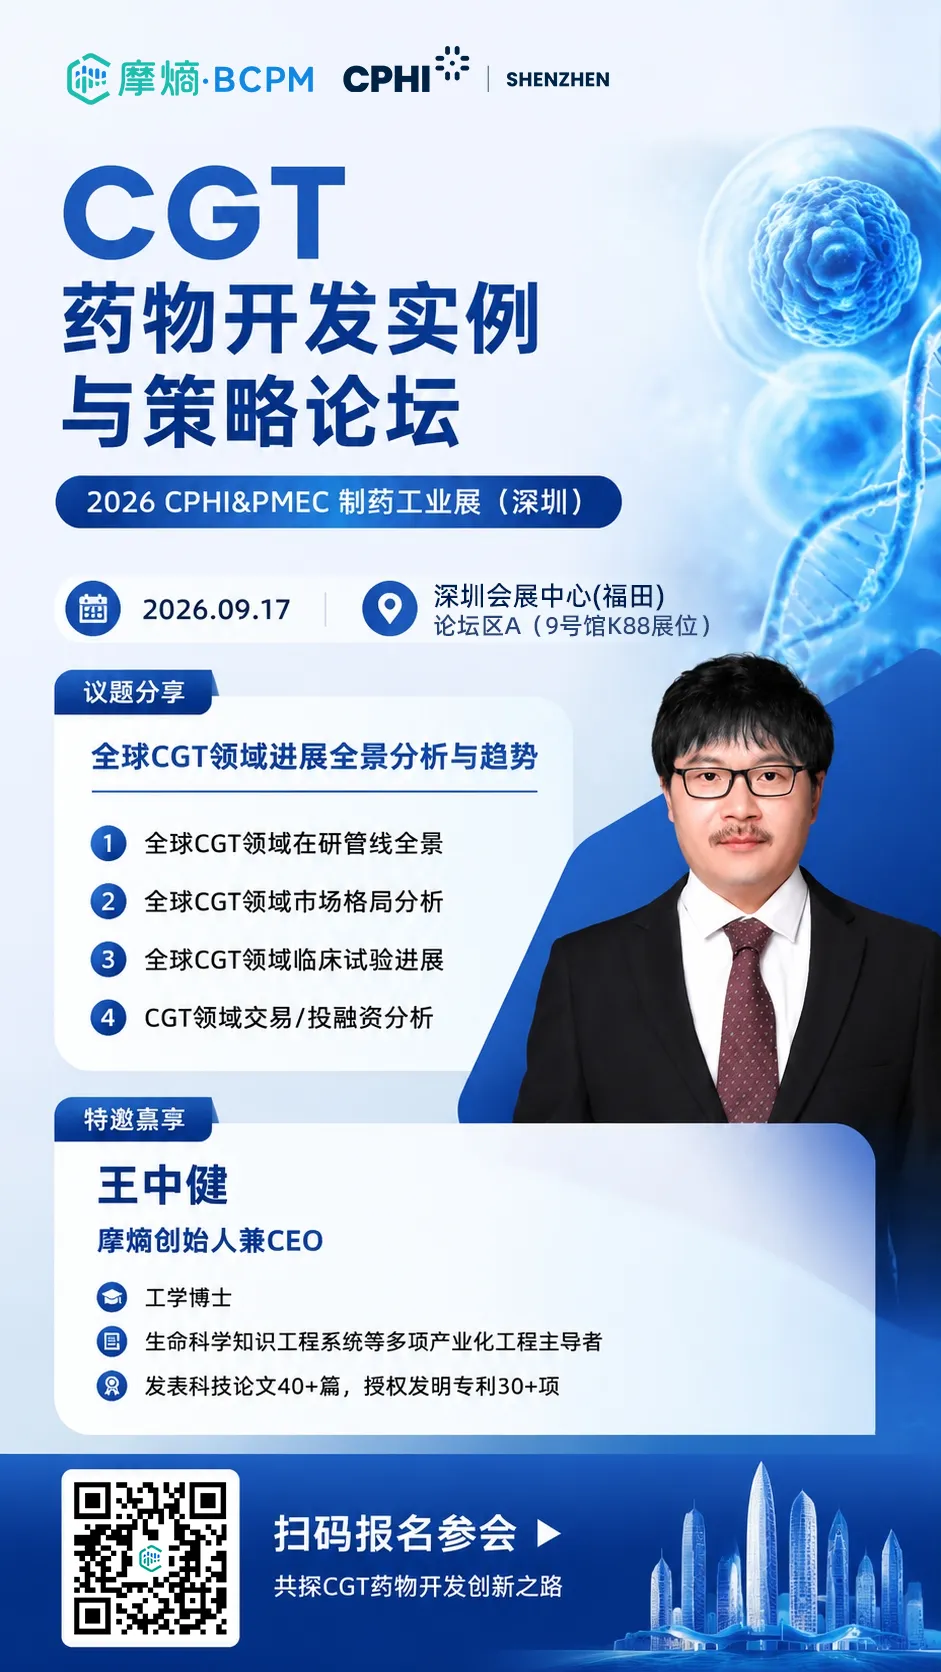
本文仅呈现报告的第一部分核心内容,更多产业数据与趋势研判,将由摩熵咨询创始人兼CEO王中健博士于2026年9月17日,在深圳会展中心举办的CPHI & PMEC制药工业展会议现场完整分享。
扫描下图中的二维码即可免费报名↓
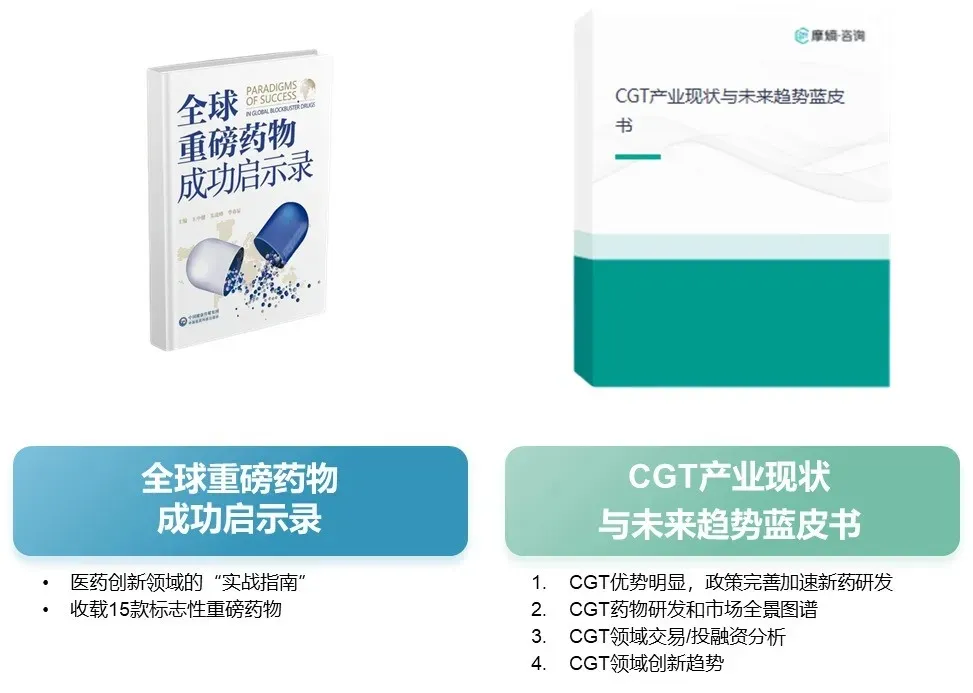
现场签到福利: 《全球重磅药物成功启示录》实体书、《2026版CGT产业现状与未来趋势蓝皮书》。





收藏
登录后参与评论
暂无评论