








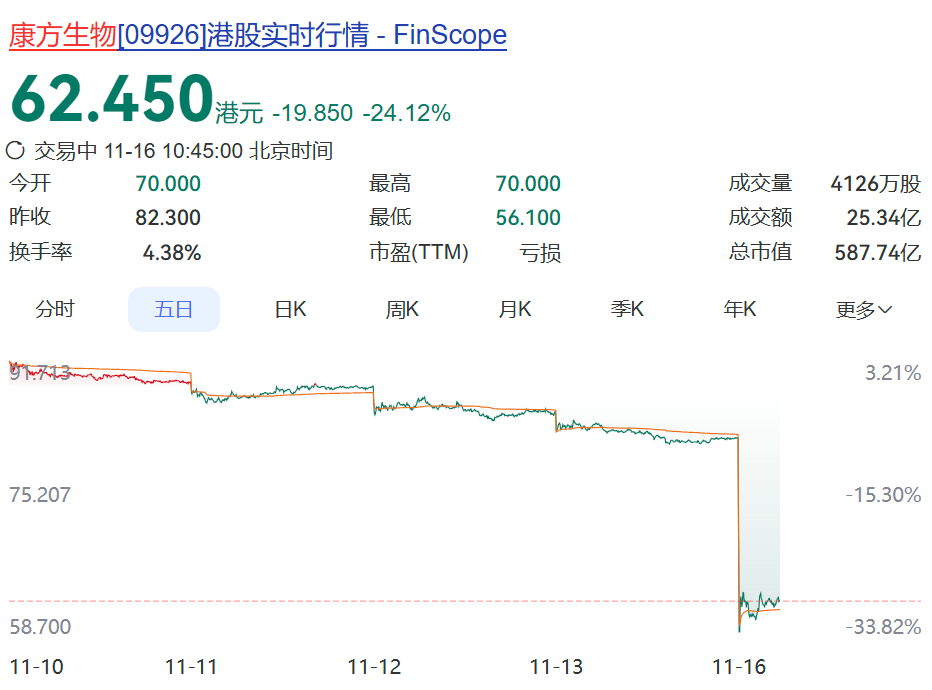
11月16日,康方生物股价突然跳水,截至上午11时左右,跌幅超过24%,总市值降至587.74亿港元。相比今年4月接近1400亿港元的高点,公司市值已蒸发超800亿港元,缩水幅度超过57%。
引发市场关注的,是旗下重磅创新药在美国上市申请遭遇挫折。
11月15日,Summit Therapeutics与康方生物联合开发的PD-1/VEGF双特异性抗体依沃西单抗(Ivonescimab),其用于EGFR-TKI治疗后进展的非小细胞肺癌(NSCLC)的生物制品许可申请(BLA)收到美国食品药品监督管理局(FDA)完整回复函(CRL),未获批准。
FDA认为,在缺乏具有统计学意义的总生存期(OS)改善的情况下,现有疗效证据尚不足以支持该适应症获批。即使无进展生存期(PFS)取得改善,也不足以支持当前申请的获益风险评估。
这意味着,这款曾创下中国创新药出海重磅交易纪录的双抗,暂时未能敲开美国市场的大门。
一、50亿美元BD交易,重磅双抗美国上市受阻
依沃西单抗是康方生物自主研发的PD-1/VEGF双特异性抗体,也是其重点布局的创新药品种。据摩熵医药数据库显示,该品种在2024年5月在国内获批上市。
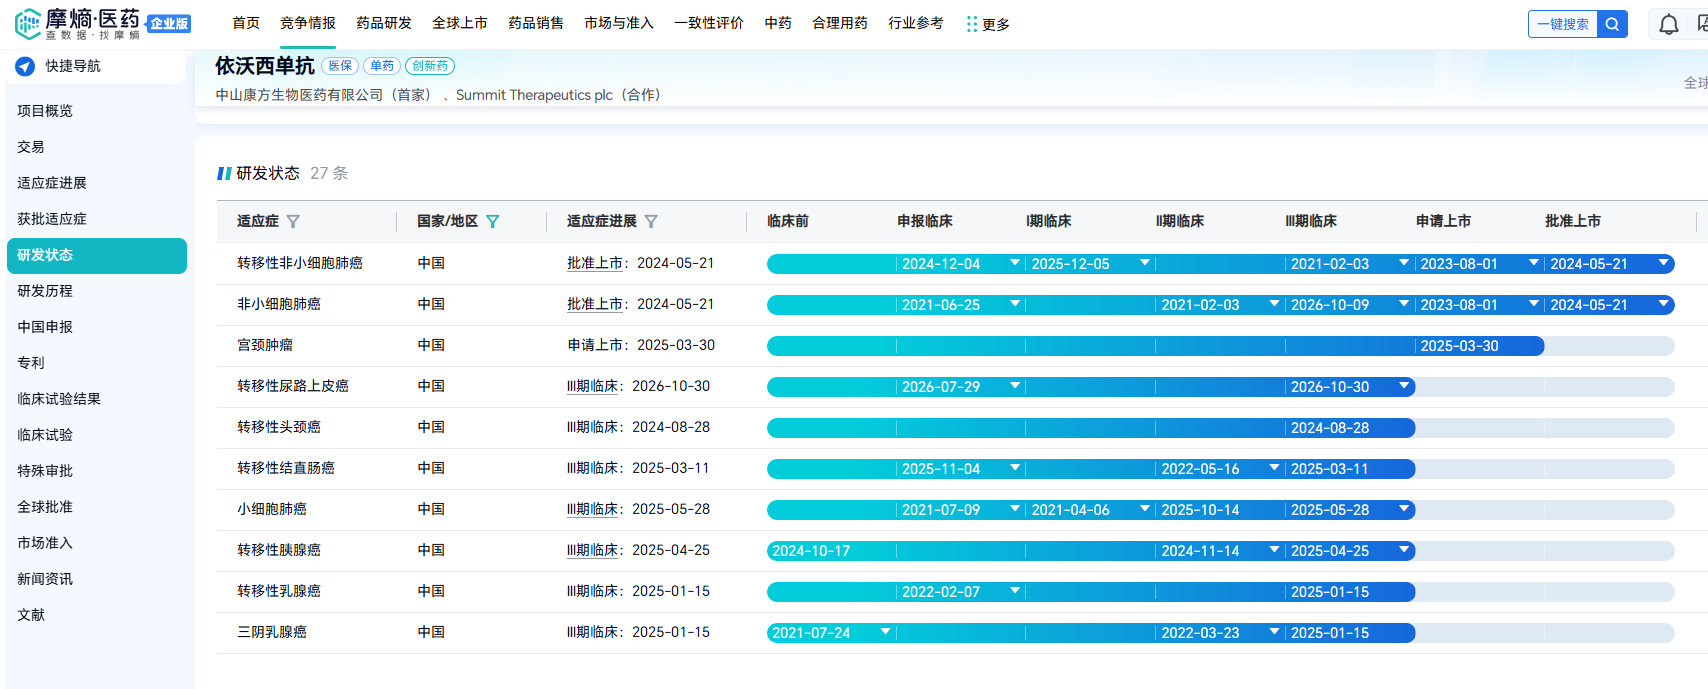
图源:摩熵医药-全球药物研发数据库
2022年12月,康方生物与Summit Therapeutics达成授权合作,将依沃西单抗在美国、加拿大、欧洲及日本的独家开发和商业化权益授予Summit。
根据协议,康方生物获得5亿美元首付款,叠加后续开发、注册及商业化里程碑付款,潜在交易总金额最高可达50亿美元,刷新了当时中国单个医药资产BD出海交易纪录。
此次美国上市申请主要基于HARMONi全球多中心Ⅲ期临床研究。该研究旨在评估依沃西单抗联合化疗对比安慰剂联合化疗,用于EGFR-TKI治疗后进展的非小细胞肺癌患者的疗效和安全性,PFS和OS为共同主要终点。
不过,这项研究的OS数据从最初公布到后续更新,经历了多轮分析。尽管长期随访数据逐渐显示出OS获益信号,但始终未能跨过此次FDA审批所要求的证据门槛。
二、OS数据多次更新,仍未达到FDA审批要求
2025年4月,HARMONi研究公布主要OS分析结果。
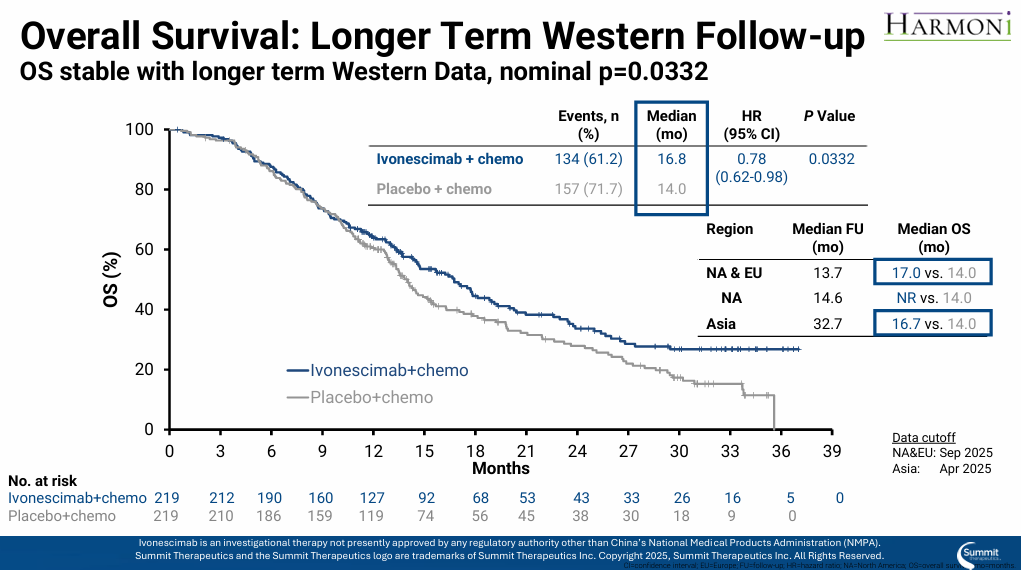
数据显示,依沃西单抗联合化疗组的中位OS为16.8个月,安慰剂联合化疗组为14.0个月,风险比(HR)为0.79(95% CI:0.62—1.01,p=0.057)。
虽然依沃西单抗组的中位OS延长了2.8个月,但尚未达到统计学显著性。
2025年9月,Summit对西方患者进行了补充随访分析。随着随访时间延长,OS风险比为0.78(95% CI:0.62—0.98,名义p=0.0332),结果方向与此前分析一致,两组中位OS仍与主要分析结果相同。
2026年6月,随着西方患者中位随访时间进一步延长至23.2个月,Summit再次更新OS数据。
此次分析中,意向治疗(ITT)人群和西方患者亚组的OS风险比均为0.76,名义p值进一步降至0.0151。
从数据变化来看,随着随访时间延长,依沃西单抗的OS获益信号逐渐增强。但需要注意的是,名义p值达到统计学显著性,并不等于满足FDA预先设定的审批标准。
此次FDA发出CRL,核心问题正是OS未能提供监管机构认可的充分统计学证据。在FDA看来,单凭PFS获益不足以支持该适应症的上市申请。
事实上,EGFR-TKI治疗后进展的非小细胞肺癌一直是竞争激烈的治疗领域。此前,强生EGFR/c-Met双抗埃万妥单抗(Amivantamab)联合化疗,以及TROP2 ADC药物Datopotamab deruxtecan(Dato-DXd)等方案,均已在这一领域取得重要进展。
依沃西单抗此次未能获得FDA批准,也意味着其暂时错失了进入美国该治疗领域的重要机会。
三、美国上市受挫,依沃西单抗仍有多项临床布局
尽管美国上市申请遭遇挫折,但依沃西单抗的全球研发并未因此停下脚步。
目前,依沃西单抗已在中国获批三项适应症,同时还有16项注册性或Ⅲ期临床研究正在开展,其中包括6项国际多中心注册性或Ⅲ期临床研究。
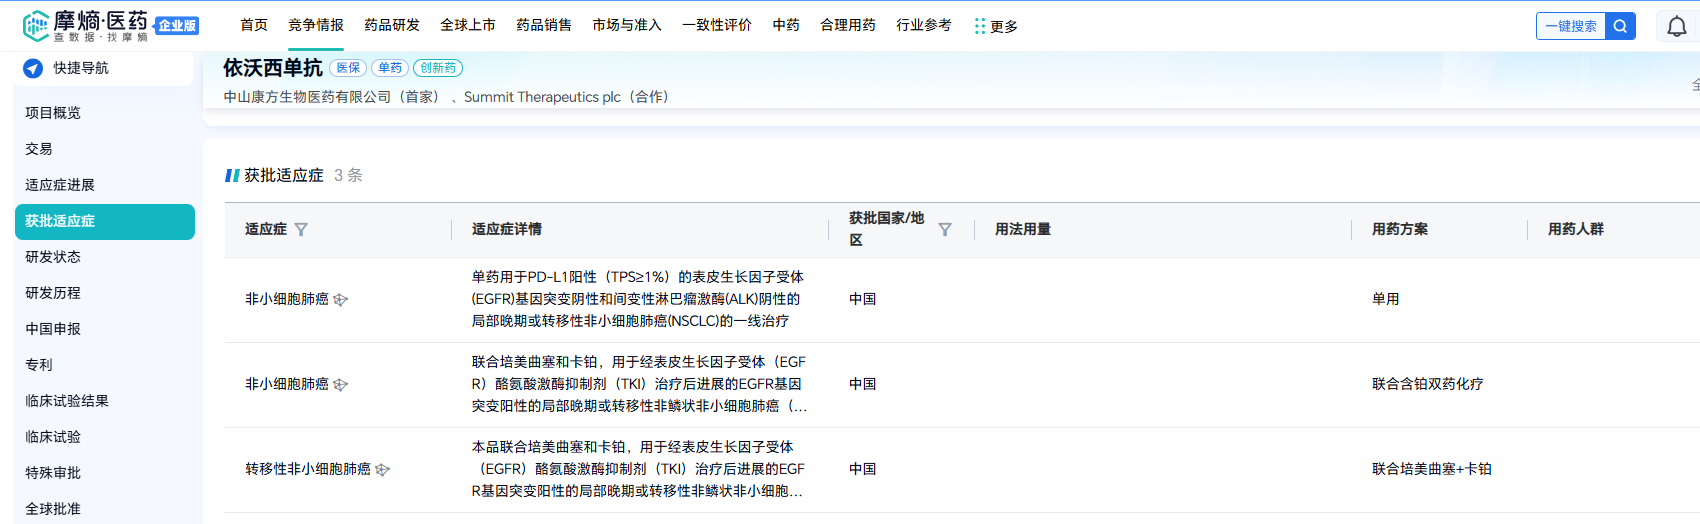
图源:摩熵医药-全球药物研发数据库
值得关注的是,在2026年欧洲肿瘤内科学会(ESMO)年会期间,依沃西单抗用于胆道癌的Ⅲ期临床研究披露积极结果,OS达到阳性。这也意味着,依沃西单抗的临床开发开始向肺癌以外的瘤种拓展。
从研发方向来看,PD-1/VEGF双抗的价值并不局限于单一肺癌适应症。不同瘤种、不同治疗线次的临床探索,仍为依沃西单抗提供了进一步验证疗效的机会。
对于康方生物而言,此次FDA拒批无疑是一次重要挫折。尤其是在50亿美元潜在BD交易的背景下,美国市场的审批进展备受关注。
但单一适应症的审批受挫,并不意味着整个药物研发项目失去价值。未来,依沃西单抗能否在其他适应症中持续取得具有说服力的临床数据,以及如何应对不同市场的监管要求,将成为其全球研发和商业化布局的重要考验。







收藏
登录后参与评论
暂无评论