








11月14日是世界糖尿病日。随着全球患者规模持续扩大,糖尿病已成为全球公共卫生领域的重要挑战,治疗目标也从单纯控制血糖,逐步延伸至体重管理、心血管保护和肾脏保护。
世界卫生组织数据显示,2021年全球18岁及以上人群糖尿病患病率为13.7%,高于2000年的8.2%;2022年全球约有8.3亿人患有糖尿病,且中低收入国家的增长速度快于高收入国家。不断增长的患者需求,正在推动糖尿病药物市场持续扩容。
一、治疗理念与市场格局双重变化,降糖药竞争升级
据Fortune Business Insights发布的市场研究报告,2025年全球糖尿病药物市场规模约为1015亿美元,预计到2034年将达到2834亿美元,2026—2034年复合年增长率预计为11.80%。
市场持续扩容的背后,是庞大的患者需求与不断加速的药物研发。摩熵医药全球药物研发数据库显示,截至目前,全球已有215款糖尿病药物获批上市,在研管线达927条。从传统降糖药到GLP-1多靶点创新药,糖尿病赛道正迎来新一轮产品迭代与竞争格局重塑。
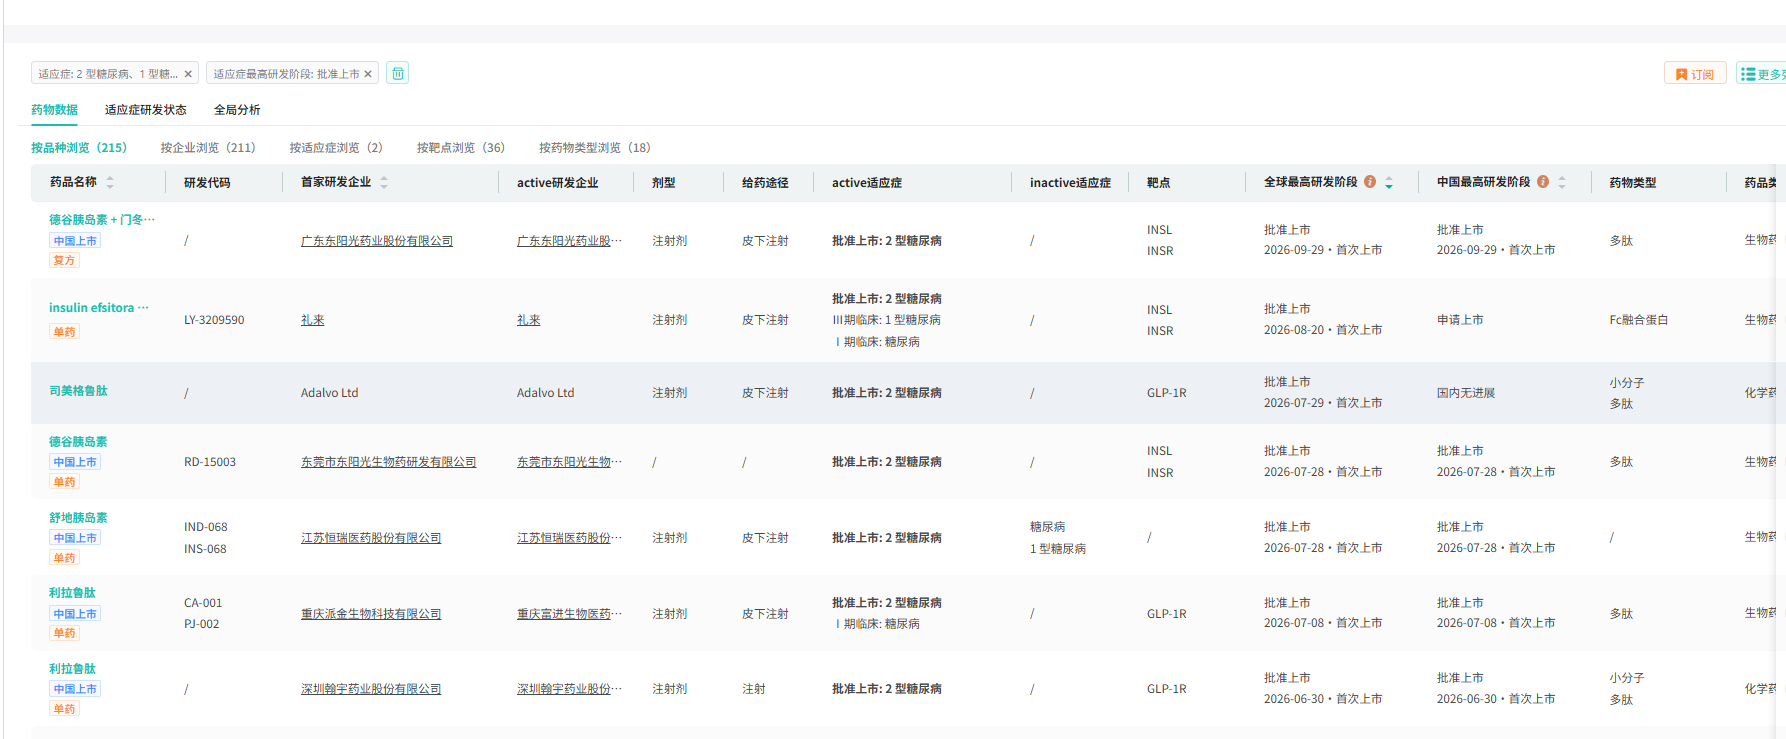
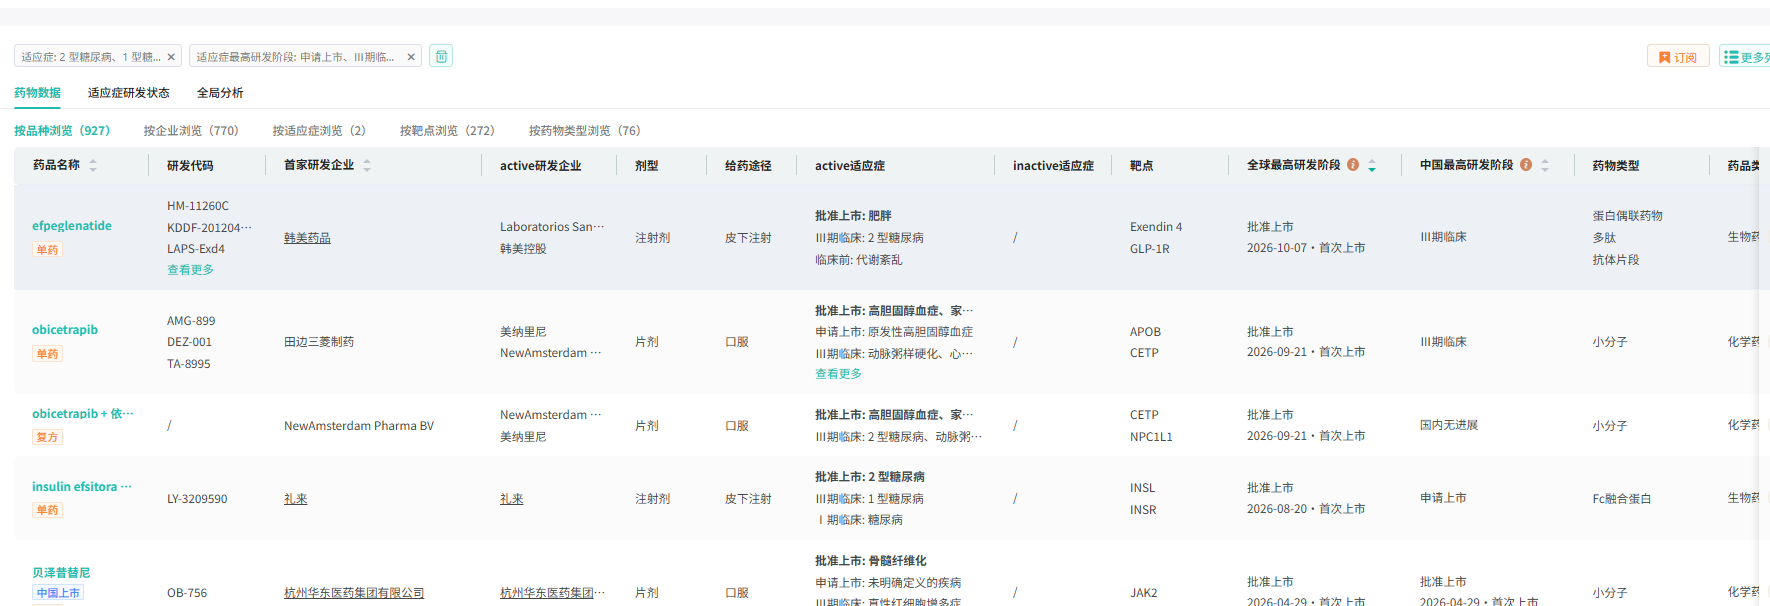
图源:摩熵医药-全球药物研发数据库
过去很长一段时间,二甲双胍凭借明确的降糖效果、较低的治疗成本和长期临床应用经验,成为2型糖尿病常用的一线基础药物。传统治疗通常采取阶梯式加药路径:先使用二甲双胍,血糖控制不佳后,再联合其他降糖药物。
但随着SGLT2抑制剂和GLP-1受体激动剂不断积累心血管、心衰及肾脏结局证据,临床选药逻辑正在改变。对于合并动脉粥样硬化性心血管疾病、心衰或慢性肾病的患者,治疗决策不再只关注降糖效果,也要考虑药物能否带来心肾获益。部分指南和共识已明确,相关患者可优先考虑具有相应获益证据的SGLT2抑制剂或GLP-1受体激动剂,不必以此前使用二甲双胍为前提。
这并不意味着二甲双胍退出临床。其在治疗成本、药物可及性和长期应用经验方面仍具有重要价值。真正发生变化的是初始治疗策略:从过去相对统一的阶梯式用药,转向结合心血管风险、肾功能、体重状况及个体治疗目标进行选择。
目前,糖尿病药物已形成多层次竞争格局。口服药物包括双胍类、磺脲类、DPP-4抑制剂、SGLT2抑制剂等,注射治疗则主要包括胰岛素和GLP-1受体激动剂。其中,SGLT2抑制剂在心衰、慢性肾病等领域持续拓展应用价值,GLP-1类药物则从降糖逐步延伸至体重管理及多维代谢干预。糖尿病治疗正在从单一降糖,转向综合获益。
二、GLP-1市场持续扩容,产品迭代加速
从中国市场看,根据所提供的行业预测数据,中国糖尿病药物市场规模预计将由2024年的712亿元增长至2034年的1464亿元。其中,GLP-1类药物市场占比预计由14.2%提升至58.0%,市场规模有望达到848亿元,成为市场增长的重要推动力。
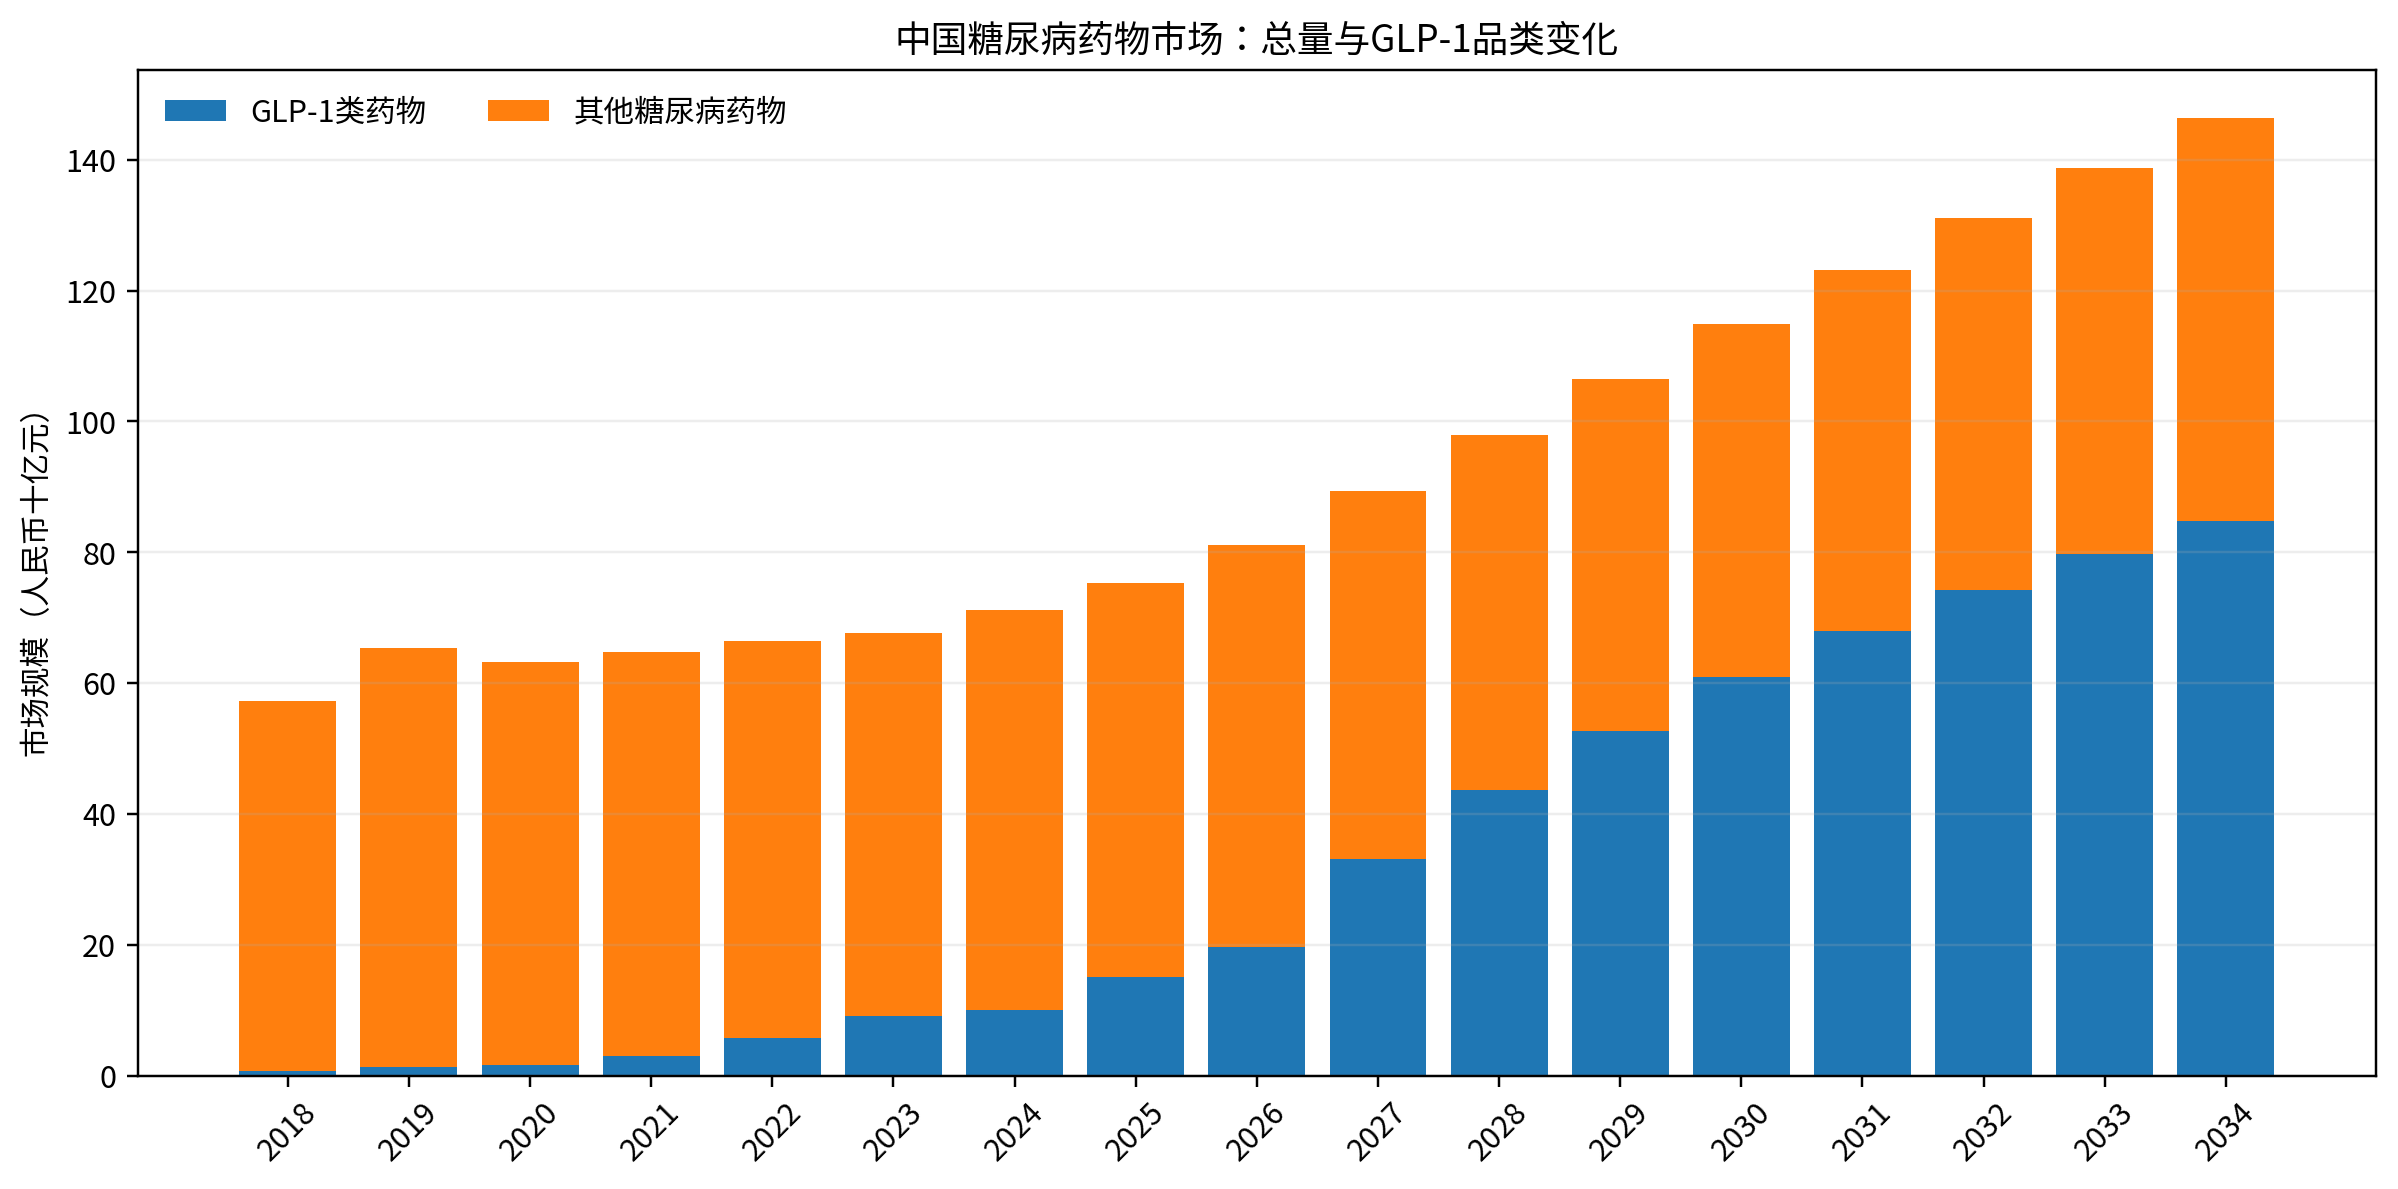
图源:中国糖尿病药物市场规模及GLP-1占比(2018—2034年)
从产品迭代看,GLP-1类药物正由每日注射的单靶点产品,向每周给药、双靶点、多靶点及口服小分子GLP-1激动剂等方向发展。
已上市产品中,利拉鲁肽、司美格鲁肽推动了GLP-1市场发展,替尔泊肽、玛仕度肽等进一步拓展双靶点治疗路径。与此同时,GLP-1/GIP、GLP-1/GCG等多靶点方案,以及口服小分子GLP-1激动剂,也在推动研发边界不断拓宽。
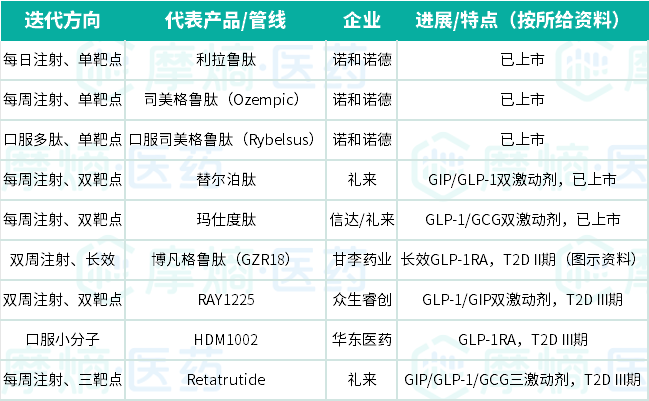
表1:GLP-1类药物产品迭代及代表性管线
其中,口服小分子GLP-1激动剂被寄予提升给药便利性、扩大患者覆盖面的期待。不过,其最终竞争力仍取决于临床疗效、安全性、长期依从性和成本等因素,能否形成差异化优势仍有待临床验证。
三、国产企业加码创新,长效化与多靶点并行
GLP-1赛道持续升温的同时,胰岛素领域也在围绕长效化、给药频率优化和复方制剂推进升级。每周一次基础胰岛素、胰岛素与GLP-1固定比例复方,成为重要研发方向。
国内企业中,甘李药业、通化东宝和华东医药已形成各具特色的研发布局。
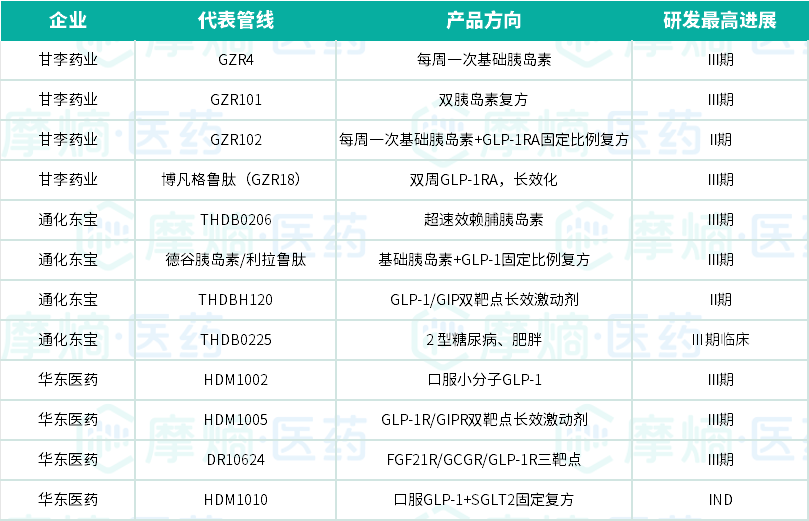
表2:国内代表企业胰岛素及GLP-1创新管线进展
甘李药业围绕胰岛素长效化和复方制剂展开布局,GZR4为每周一次基础胰岛素,已进入Ⅲ期临床;GZR102为基础胰岛素与GLP-1固定比例复方,布局长效给药方向。此外,公司还布局长效GLP-1产品GZR18。
通化东宝在推进胰岛素类似物产品迭代的同时,也布局了德谷胰岛素/利拉鲁肽固定比例复方及GLP-1/GIP双靶点长效激动剂THDBH120。
华东医药则重点布局GLP-1创新药,包括口服小分子GLP-1激动剂产品HDM1002、GLP-1R/GIPR双靶点产品HDM1005,以及FGF21R/GCGR/GLP-1R三靶点产品DR10624,覆盖糖尿病、体重管理及其他代谢疾病方向。
整体来看,国内企业的竞争已从成熟降糖药和胰岛素产品的市场拓展,进一步延伸至长效制剂、固定比例复方、口服小分子GLP-1激动剂及多靶点创新药。
结语
从全球215款已上市药物、927条在研管线,到GLP-1市场占比持续提升,糖尿病药物市场正从传统降糖治疗向综合代谢管理转变。
二甲双胍、胰岛素等成熟药物仍具有重要临床价值,而SGLT2抑制剂、GLP-1及多靶点创新药则不断拓展治疗边界。未来,疗效、安全性、给药便利性、长期获益与支付可及性,将共同决定药物的临床价值与市场竞争力。
参考来源:世界卫生组织、Fortune Business Insights、摩熵医药全球药物研发数据库、企业公告及公开资料整理。相关市场预测及研发进展以对应机构、企业最新公开信息为准。
扩展阅读:
1. 30年空白终结!拜耳非奈利酮获FDA批准,1型糖尿病相关肾病迎来首个新药,UACR直降25%



收藏
登录后参与评论
暂无评论