







减肥药,在中国基本医保里有一条明确的原则:2020年《基本医疗保险用药管理暂行办法》规定,主要起减肥、美容等作用的药品不纳入国家医保药品目录。换句话说,仅仅为了“减重”使用GLP-1,基本医保目前没有支付空间。
但这并不等于“带有减重作用的药物都进不了医保”。我们需要改变的视角是医保对药物的判断并不只看分子本身,而要落到具体适应症和限定支付范围。换言之,像GLP-1这种具有多作用点的药物,完全可以通过其他适应症进入医保支付范围。
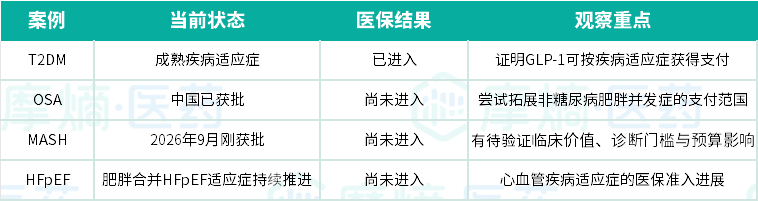
本文以GLP-1三个案例展开讨论,2型糖尿病(T2DM)的成功之路,阻塞性睡眠呼吸暂停(OSA)的试错之路,以及代谢相关脂肪性肝炎(MASH)、射血分数保留性心力衰竭(HFpEF)前行之路。
一、GLP-1含减肥适应症:“样板路径”已经跑通
1. 从司美格鲁肽到替尔泊肽:入保节奏明显提速
T2DM是GLP-1在中国医保体系内最明确的支付场景。
目前,艾塞那肽、利拉鲁肽、利司那肽、度拉糖肽、聚乙二醇洛塞那肽、司美格鲁肽注射液、依苏帕格鲁肽α、替尔泊肽等多款产品已进入医保目录,支付范围主要限定于成人T2DM及相关人群。
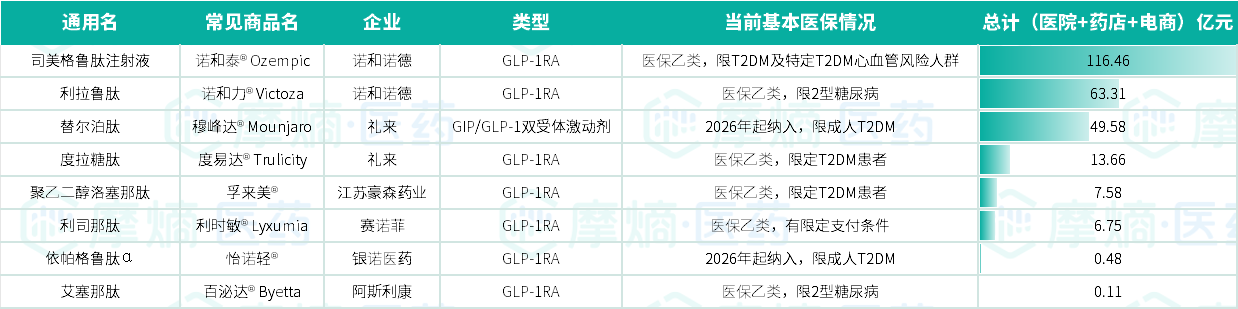
(数据来源:2024/2025年国家医保药品目录及相关公开资料整理 / 销售额数据来源:摩熵医药2025年-2026上半年全终端医院+药店+电商数据库)
这条时间线值得细读:
- 2021年,司美格鲁肽注射液(诺和泰®)获批成人T2DM适应症,并于当年通过医保谈判纳入国家医保目录,谈判后价格大幅下降。
- 2025年12月7日,2025年版医保目录发布,全球首个GIP/GLP-1双受体激动剂替尔泊肽(穆峰达®)纳入目录,支付范围严格限定为“在饮食控制和运动基础上,接受二甲双胍和/或磺脲类药物治疗血糖仍控制不佳的成人2型糖尿病患者”。
- 2026年1月1日,新版目录正式执行,国产GLP-1依苏帕格鲁肽α等同期进入医保。替尔泊肽自2025年1月在华上市,至同年12月纳入2025年版目录,前后不足一年。礼来2026年一季报亦提及,Mounjaro纳入医保带来的价格变化,已经体现为中国市场实际价格下降,医保谈判的降价效应快速传导至市场。
需要强调的是:司美格鲁肽和替尔泊肽的医保支付,均以纳入医保目录的疾病适应症及限定支付范围为准,减重用途不在支付范围内。
以替尔泊肽为例,2025年医保目录已经明确了相应的治疗条件,并非所有T2DM患者均可直接按医保支付。
2. 医保放量:一个被反复验证的正循环
医保支付对销售的撬动作用,在GLP-1上体现得尤为明显。
- 据摩熵医药全终端医院数据库统计,诺和泰®在国内全终端销售市场的销售额从2022年的24.9亿元增至2025年的73.29亿元,三年增长约1.9倍;
- 据诺和诺德2025年年报,司美格鲁肽全系产品2025年全球销售额约346亿美元,占公司总营收七成以上;其中中国市场约68.15亿丹麦克朗(约10亿美元);
- 据礼来2025年第四季度财报,替尔泊肽2025年全球销售额约365亿美元(Mounjaro约229.65亿美元+Zepbound约135.42亿美元),首次超越司美格鲁肽,登顶全球“药王”。入保后,前期价格竞争进一步转化为以价换量的通道。
礼来2026年上半年总营收达427.73亿美元,同比增长51%;其中替尔泊肽全系列产品合计销售额276.93亿美元,同比增长88%。同期,诺和诺德的司美格鲁肽全系列销售额约173亿美元,替尔泊肽领先约104亿美元。
医保支付带来的价格下降,未必会削弱市场价值。对成熟度高、患者基数庞大的慢病药物而言,价格下降往往伴随患者可及性提高与使用量增加。
中国庞大的糖尿病患者基数,为这一逻辑提供了重要支撑:公开流行病学数据显示,我国成人2型糖尿病患者约1.48亿人,血糖达标率仅约50.1%;糖尿病慢性并发症又带来长期医疗负担。
对于医保而言,如何以合理的谈判价格,让患者获得同时改善血糖、体重以及心肾风险的治疗方案,是评估GLP-1长期支付价值的重要考量。
T2DM案例至少证明了一点:只要适应症锚定“疾病”而非“体型”,GLP-1进入医保具有明确的政策空间;而其多重临床获益,也为医保评估长期治疗价值提供了依据。
二、OSA获批:非糖尿病适应症的第一个观察样本
如果说T2DM是GLP-1医保支付的“安全区”,那么阻塞性睡眠呼吸暂停(OSA)则成为GLP-1进入非糖尿病疾病治疗场景后,最值得观察的案例之一。
2025年7月3日,礼来宣布,替尔泊肽第三项适应症在中国获批:用于正在接受或不愿接受气道正压通气(PAP)治疗的肥胖成人中度至重度OSA。
据礼来官方信息,这是国内首个、也是目前唯一用于治疗成人肥胖患者中重度OSA的处方药,填补了该领域长期以来的治疗空白。
临床数据来自SURMOUNT-OSA III期试验:在未使用PAP治疗的患者中,替尔泊肽组每小时呼吸暂停低通气指数(AHI)平均下降约27次,安慰剂组仅下降约5次;治疗一年后,半数以上患者已不再符合OSA的严重程度标准。
之所以说OSA特殊,是因为这个适应症同时兼具“疾病属性”与“肥胖相关性”两个特征,也因此成为观察医保支付边界的重要窗口:
第一,它是明确的疾病。中重度OSA与高血压、心律失常以及心血管风险密切相关,而持续气道正压通气(CPAP/PAP)虽是重要的标准治疗手段,但部分患者依从性不佳,临床未满足需求客观存在。
第二,它不是单纯“减肥”。替尔泊肽OSA适应症针对的是肥胖成人中重度OSA患者,处方依据是明确的疾病诊断和严重程度分级,而非单纯的体重数字。
第三,它具有潜在的卫生经济学价值。如果药物治疗能够改善OSA严重程度,并进一步降低并发症风险,那么医保在评估支付价值时,便有可能将长期医疗成本节省和健康获益纳入考量。
换言之,OSA正在提出一个关键问题:当肥胖成为某些疾病的重要危险因素和共同代谢基础时,医保是否愿意为这类“疾病导向”而非“体重导向”的治疗买单?
目前,替尔泊肽的OSA适应症尚未纳入医保,患者仍需自费。
国产阵营也在跟进:信达生物的玛仕度肽(GCG/GLP-1双受体激动剂)OSA适应症III期临床研究正在进行中。
替尔泊肽的T2DM适应症上市后较快进入医保,已开先例;其OSA适应症能否复制这一节奏,将在很大程度上预示GLP-1类药物医保准入的走向。
三、MASH获批:疾病适应症版图持续扩张
就在市场还在讨论OSA时,GLP-1又打开了一个新的疾病治疗场景。
2026年9月10日,诺和诺德宣布:减重版司美格鲁肽注射液(诺和盈®)获批新适应症——代谢相关脂肪性肝炎(MASH)伴中重度肝纤维化,成为国内首个、也是唯一获批用于治疗MASH的GLP-1RA类药物。
诺和盈®MASH适应症获批
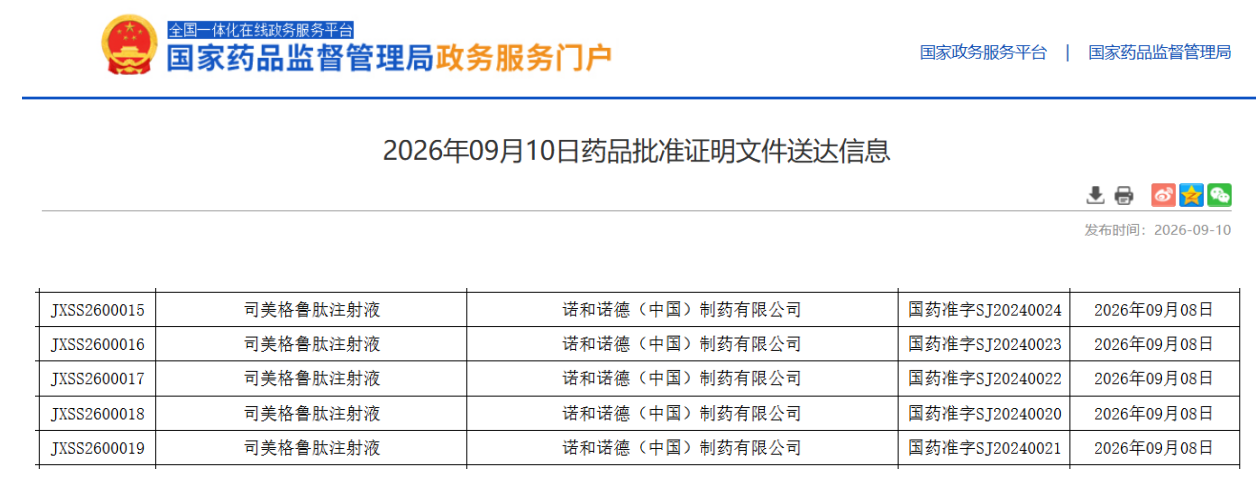
图源:NMPA官网
此次获批的特殊之处在于产品本身:诺和盈®此前主要用于体重管理,减重用途需自费;如今凭新增的MASH适应症,正式进入疾病治疗场景,医保准入评估由此有了政策基础。
海外市场同样在推进:FDA已于2025年8月15日批准Wegovy®用于伴中重度肝纤维化(F2-F3期)的非肝硬化MASH成人患者。
支撑该获批的ESSENCE III期试验显示:72周时,62.9%的受试者实现脂肪性肝炎改善且肝纤维化无恶化,安慰剂组为34.3%;36.8%实现肝纤维化改善且脂肪性肝炎无恶化,安慰剂组为22.4%。
MASH正在成为GLP-1继糖尿病、体重管理之后的又一重要应用领域。
中国市场患者基数同样可观:据相关流行病学调查,成人脂肪肝患病率已接近三分之一;一般人群MAFLD患病率约29.7%;《中国肥胖地图》数据显示,肥胖人群中脂肪肝患病率高达81.8%。
若疾病持续进展,MASH可能发展为肝纤维化、肝硬化甚至肝癌,长期医疗负担不断增加。
MASH适应症的支付意义在于,它为原本用于体重管理的GLP-1产品提供了一个相对独立于“减肥”支付限制的疾病治疗场景。
若未来诺和盈®的MASH适应症进入医保,考验的将不只是药品临床价值,还包括纤维化分期门槛、肝活检或无创诊断成本、长期用药经济学以及医保基金预算影响。
相比T2DM,这一支付场景显然更加复杂。也正因为如此,MASH能否进入医保,将成为观察“疾病适应症”能否为体重管理类GLP-1产品打开新支付空间的重要案例。
同样在路上的还有更多适应症:替尔泊肽用于肽肥胖合并射血分数保留性心力衰竭(HFpEF)适应症已进入审评审批阶段;第五项适应症——降低T2DM伴心血管疾病患者主要心血管不良事件(MACE)风险——也已申报上市。
玛仕度肽则已于2026年6月提交国家医保目录调整申报材料,以T2DM适应症为切入点,探索医保准入路径。
从糖尿病到OSA,再到MASH、HFpEF及心血管风险管理,GLP-1的疾病适应症版图,正在从单点扩展成矩阵。
结语:肥胖并发症,可以入医保
中国医保对GLP-1的支付逻辑,正越来越清晰地转向“适应症本位”。
用于减重,不属于基本医保支付范围;用于治疗明确疾病,则可按常规医保准入规则评估。用于治疗明确疾病时,仍需综合考量临床价值、患者需求、经济性及基金承受能力。
目前,T2DM已经跑通“获批—谈判—执行—放量”的完整路径;OSA已获批但尚未进入医保支付;MASH则刚刚打开新的疾病治疗场景。 这意味着,GLP-1能否进入医保,关键不在于它是否具备减重属性,而在于具体适应症能否形成明确、可验证、可支付的疾病价值。
海外市场的GLP-1支付政策也在向人群和临床价值导向转变。美国已针对符合特定临床标准的人群探索减重适应症的公共支付,澳大利亚则仍在评估肥胖治疗纳入公共支付体系的可行性。整体来看,GLP-1支付并非简单按“减重药”整体覆盖,而是更多与适用人群、疾病风险和临床获益挂钩。
对中国市场而言,随着GLP-1适应症从T2DM进一步扩展至OSA、MASH、HFpEF等肥胖相关疾病,医保支付讨论也将从“减肥是否报销”,转向哪些疾病值得支付、哪些患者应该支付、支付多少才具备经济性。
从T2DM到OSA,再到MASH,GLP-1正在通过一个个疾病适应症,逐步进入医保支付范围。这个范围最终能有多宽,取决于临床价值与医保经济性能否形成平衡。
主要参考资料:
1. 国家医疗保障局:《基本医疗保险用药管理暂行办法》(2020年)及“减肥药再“神“也不能进医保”官方解读(2024年4月)
2. 国家医疗保障局:《国家基本医疗保险、生育保险和工伤保险药品目录(2024年/2025年)》(2025年版目录于2025年12月7日发布,2026年1月1日执行)
3. 湖南省医疗保障局:《医保商保“双目录”发布,114种新药入围医保目录》(2025年12月)
4. 礼来中国/医药魔方:替尔泊肽(穆峰达®)纳入2025年国家医保目录公告(2025年12月)
5. 财经网/动脉网:穆峰达®第三项适应症(OSA)中国获批报道(2025年7月);SURMOUNT-OSA临床数据(礼来官方发布)
6. 礼来2025年第四季度财报(2026年2月4日);礼来2026年第一季度财报(2026年4月30日)
7. 诺和诺德2025年年度报告(2026年2月);PDB药物综合数据库(中国医药工业信息中心)
8. 财联社:诺和盈®(司美格鲁肽)MASH适应症国内获批报道(2026年9月10日);FDA关于Wegovy®治疗非肝硬化MASH伴中重度肝纤维化的批准公告(2025年8月15日)
9.《中国脂肪肝防治指南(科普版)》及基层诊疗指南(2025年);《中国肥胖地图》(2023年,基于全国1580万成人数据)
10. 信达生物:玛仕度肽2026年国家医保药品目录调整申报材料(公示版)
11. HHS ASPE:Medicare Coverage of Anti-Obesity Medications(2024年11月);澳大利亚PBAC关于GLP-1肥胖治疗药物的建议(2025年11月)



收藏
登录后参与评论
暂无评论