






中国是全球肝癌负担最重的国家之一,2022年新发约36.8万例、死亡约31.7万例,5年生存率仅14%左右。随着靶向与免疫治疗成熟,肝癌治疗迈向以靶免联合、转化治疗和精准分层为核心的新阶段,“T+A”“双达”“双艾”等组合确立一线标准,市场进入百亿级重构期。本文基于摩熵咨询《靶免联合时代下的中国肝癌药物竞争格局与机会洞察》报告,梳理疾病负担、治疗范式、研发注册、市场格局与未来趋势。
一、疾病负担:中国肝癌占全球约四成,刚性需求持续释放
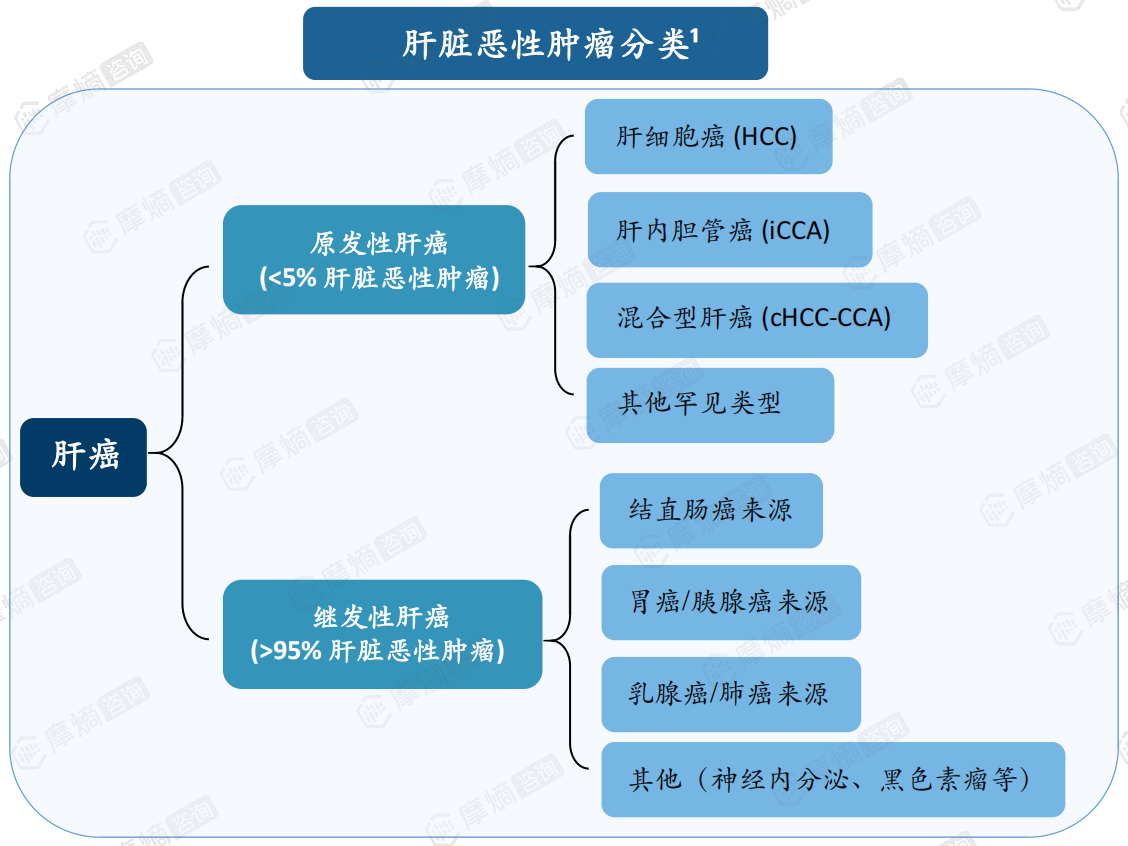
肝癌是发生在肝脏的恶性肿瘤总称,包含原发性和转移性两类。原发性肝癌特指起源于肝细胞或胆管细胞的恶性肿瘤,以肝细胞癌为主,另有肝内胆管癌、混合型肝癌及其他罕见类型;继发性肝癌则是其他部位恶性肿瘤经血液循环、淋巴系统转移或临近器官直接浸润至肝脏形成的继发性肿瘤,结直肠癌、胃癌、胰腺癌、乳腺癌、肺癌来源较为常见。
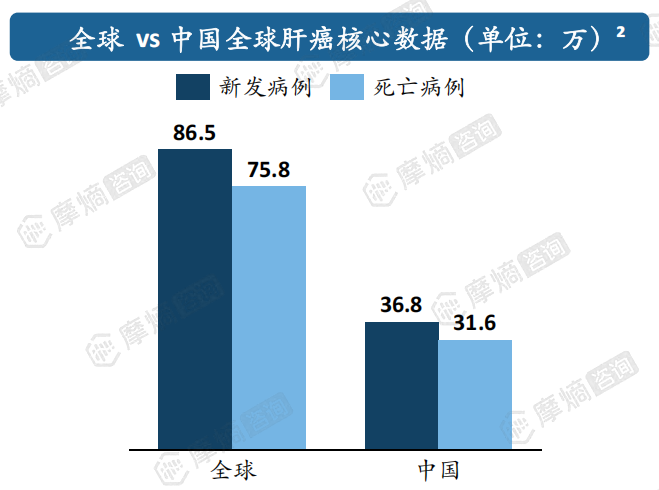
中国是全球肝癌负担最重的国家之一。据国家癌症中心数据,2022年中国原发性肝癌新发约36.77万例,占全球病例约42.5%,居各种癌症新发病例数第4位、发病率第5位;当年因原发性肝癌死亡约31.65万例,死亡人数和病死率均居第2位。全球范围内,2022年肝癌新发约86.5万例、死亡约75.9万例,肝癌症位居全球第六大常见癌症、第三大癌症死因,全球肝癌死亡与发病比超80%,预后很差。中国人群肝癌5年相对生存率仅14%左右,且酒精性、代谢性肝病相关肝癌占比快速上升。高疾病负担叠加低生存率,构成肝癌治疗刚性需求的持续释放,也决定了肝癌药物市场的长期扩容空间。
二、治疗范式演进:从分期规范到靶免联合、转化治疗,重塑中国肝癌药物竞争格局
中国肝癌临床治疗经历了一条从分期规范到科学决策的演进路径。1977年首次建立肝癌分期标准(Ⅰ、Ⅱ、Ⅲ期);2011年首个国家层面诊疗规范发布并引入MDT模式;2017年建立中国肝癌分期(CNLC)并扩大手术适应证;2019年引入靶向、免疫治疗、中医中药与转化治疗理念;2022年提出“科学肝切除”学术共识,基于肝脏背景、肿瘤生物学行为与系统治疗进展进行多维科学决策。这一演进体现了中国肝癌治疗从“以手术为中心”向“手术+局部+系统治疗综合决策”的转变。
中国肝癌临床治疗方案演进历程(1977-2025)
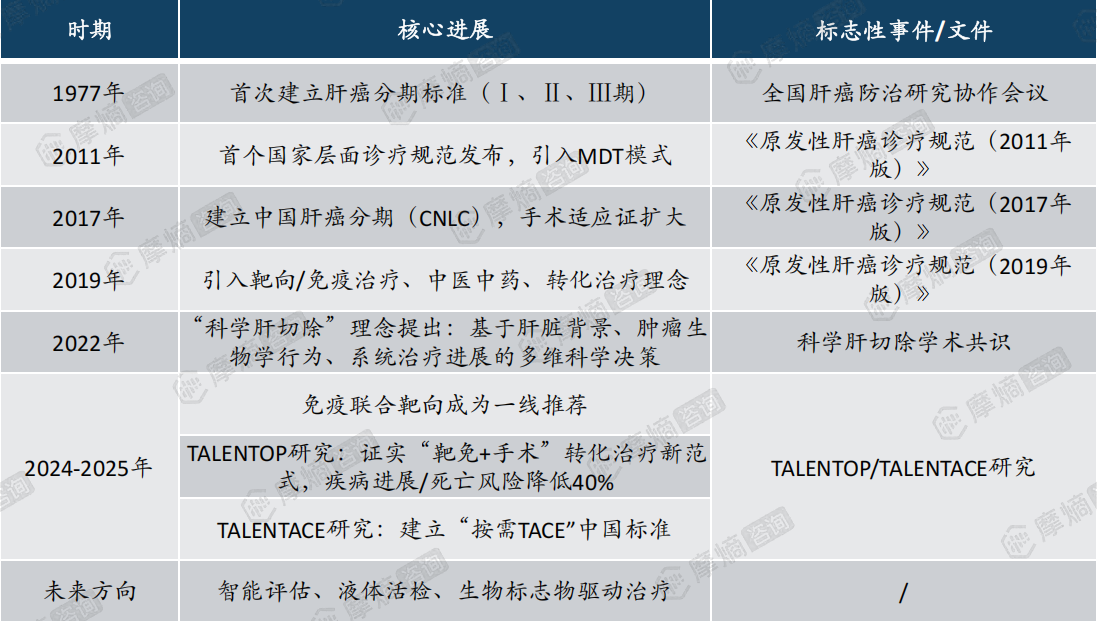
在系统治疗层面,免疫联合靶向已成为一线标准。2020年,基于IMbrave150研究,阿替利珠单抗联合贝伐珠单抗(“T+A”)获FDA批准用于不可切除晚期肝细胞癌一线治疗,成为首个超越索拉非尼的免疫靶向联合方案;中国原研的信迪利单抗联合贝伐珠单抗(“双达”组合,基于ORIENT-32研究)亦成为国内推荐的一线方案。2023年1月,恒瑞医药卡瑞利珠单抗联合阿帕替尼(“双艾”组合)获批不可切除或转移性肝细胞癌一线治疗,CARES-310研究显示其中位总生存期达23.8个月、对比索拉非尼的15.2个月,死亡风险降低36%;该组合于2026年2月重新提交FDA生物制品许可申请并获受理,有望改写国际指南。此外,双免疫方案(纳武利尤单抗联合伊匹木单抗)在CheckMate-9DW研究中亦展现长生存潜力,一线治疗格局持续升级。
更具标志性意义的是转化治疗突破。由樊嘉院士、孙惠川教授团队牵头、全国24家中心完成的TALENTOP研究发表于《柳叶刀》,首次以Ⅲ期随机对照证据证实:伴大血管侵犯的局部晚期肝癌患者经“T+A”诱导治疗获得缓解后,接受肝切除并继续辅助免疫靶向治疗,中位治疗失败时间20.4个月、对比继续药物治疗的11.8个月(HR 0.60),证实了“靶免+手术”转化治疗新范式,重新界定外科手术边界。董家鸿教授团队牵头的TALENTACE研究则验证了“T+A”联合按需TACE,建立“按需TACE”中国标准。这些研究共同推动中国肝癌治疗从“不可切除”走向“争取根治”,改善预后成为关键驱动。
中外肝癌指南的差异同样构成中国治疗范式的特色。其一,手术适应证上,国际指南较为严格、仅推荐早期肝癌手术,而中国标准相对宽泛,部分中晚期患者经转化治疗后仍可手术;其二,癌栓处理上,国际指南推荐系统治疗,中国则以手术为主的综合治疗显著提高生存率;其三,放射治疗上,国际指南认为价值有限,中国则肯定其在转移灶治疗中的价值;其四,中西医结合上,国际指南未予纳入,中国则将其纳入特色中医药治疗。这些差异共同塑造了中国“更积极联合、更重视转化、更具中国病种特色”的治疗路径,也构成了本土药物与本土临床研究的差异化土壤。
三、研发格局:靶点趋同下的差异化创新
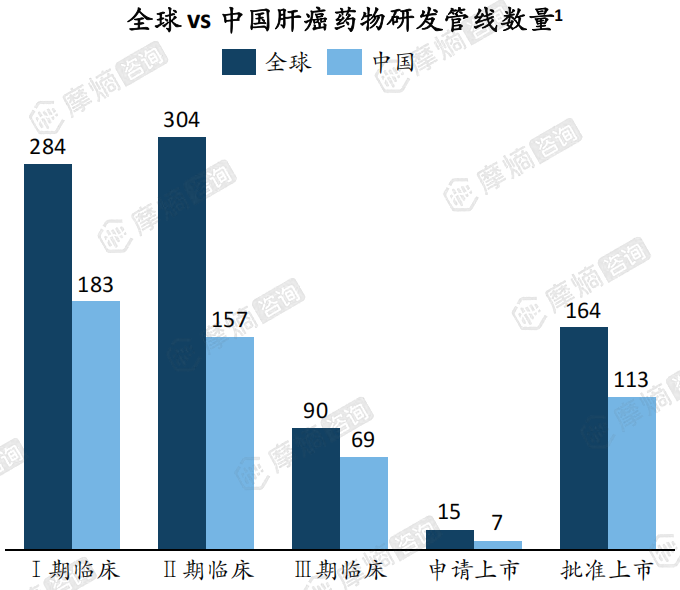
全球肝癌药物研发正处在临床验证加速与创新活跃并行的阶段。全球肝癌相关管线合计857项,其中Ⅱ期临床数量最多、Ⅰ期紧随其后,两者合计占早期管线的68.6%;批准上市品种达164项,反映成熟产品已形成较大市场存量。
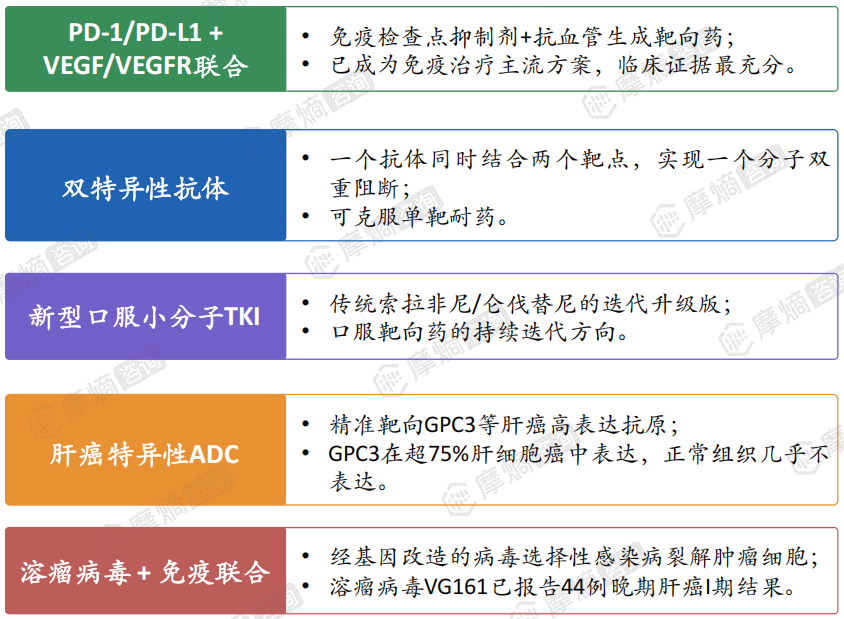
从作用机制看,免疫检查点抑制剂联合抗血管生成靶向药(PD-1/PD-L1+VEGF/VEGFR)仍是免疫治疗主流方案、临床证据最充分;双特异性抗体通过一个分子同时结合两个靶点,可克服单靶耐药;新型口服小分子TKI是索拉非尼、仑伐替尼的迭代升级方向;肝癌特异性ADC精准靶向GPC3等高表达抗原(GPC3在超75%肝细胞癌中表达、正常组织几乎不表达);溶瘤病毒联合免疫则通过基因改造病毒选择性感染并裂解肿瘤细胞,复诺健生物的VG161已报告44例晚期肝癌Ⅰ期结果,并于2025年3月发表于《Nature》。
TOP5作用机制
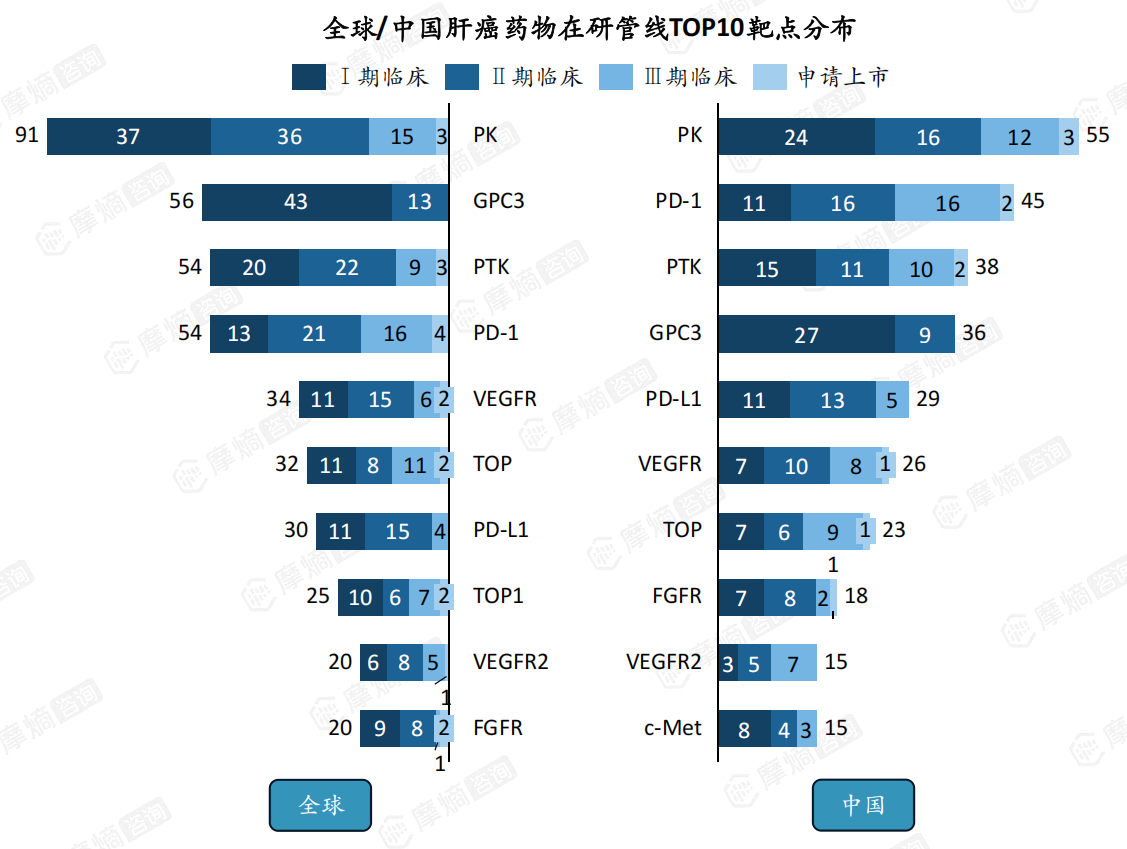
全球与中国肝癌药物在研靶点布局高度趋同,PD-1、PD-L1、VEGFR、FGFR、c-Met等免疫及血管生成相关靶点管线数量领跑。中国的差异化在于后期推进更为积极:除成熟靶点外,GPC3、c-Met等新兴靶点已进入申请上市或Ⅲ期阶段,显示本土企业差异化靶点的后期临床能力正在增强。
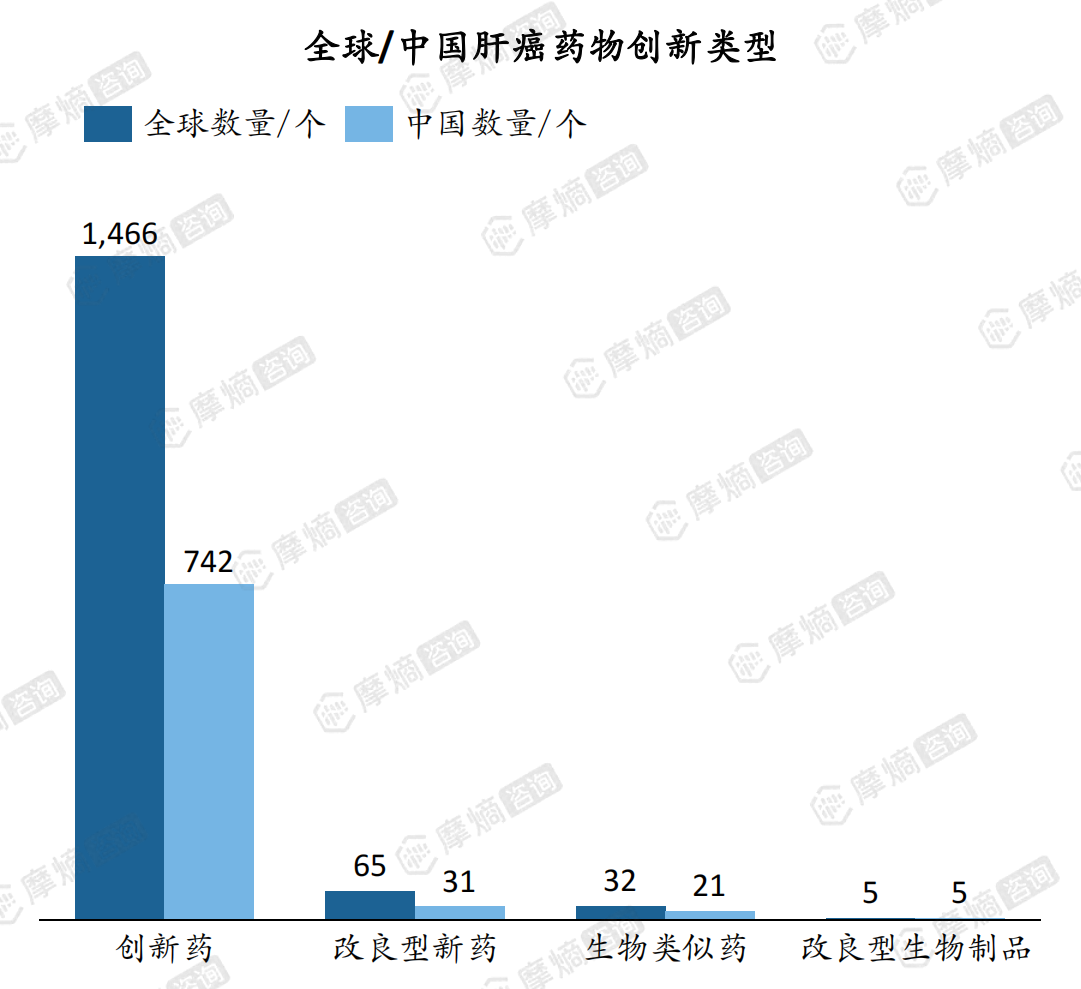
从创新类型看,中国创新药管线占全球50%以上,已成为全球肝癌创新研发最活跃的区域之一;在改良型新药、生物类似药及改良型生物制品领域,中国研发数量分别达到全球的47.7%、65.6%和100%,具备较强的研发转化能力与产业化基础。
截图来源:摩熵咨询《靶免联合时代下的中国肝癌药物竞争格局与机会洞察》
四、注册申报:生物创新药主导,头部企业申报活跃
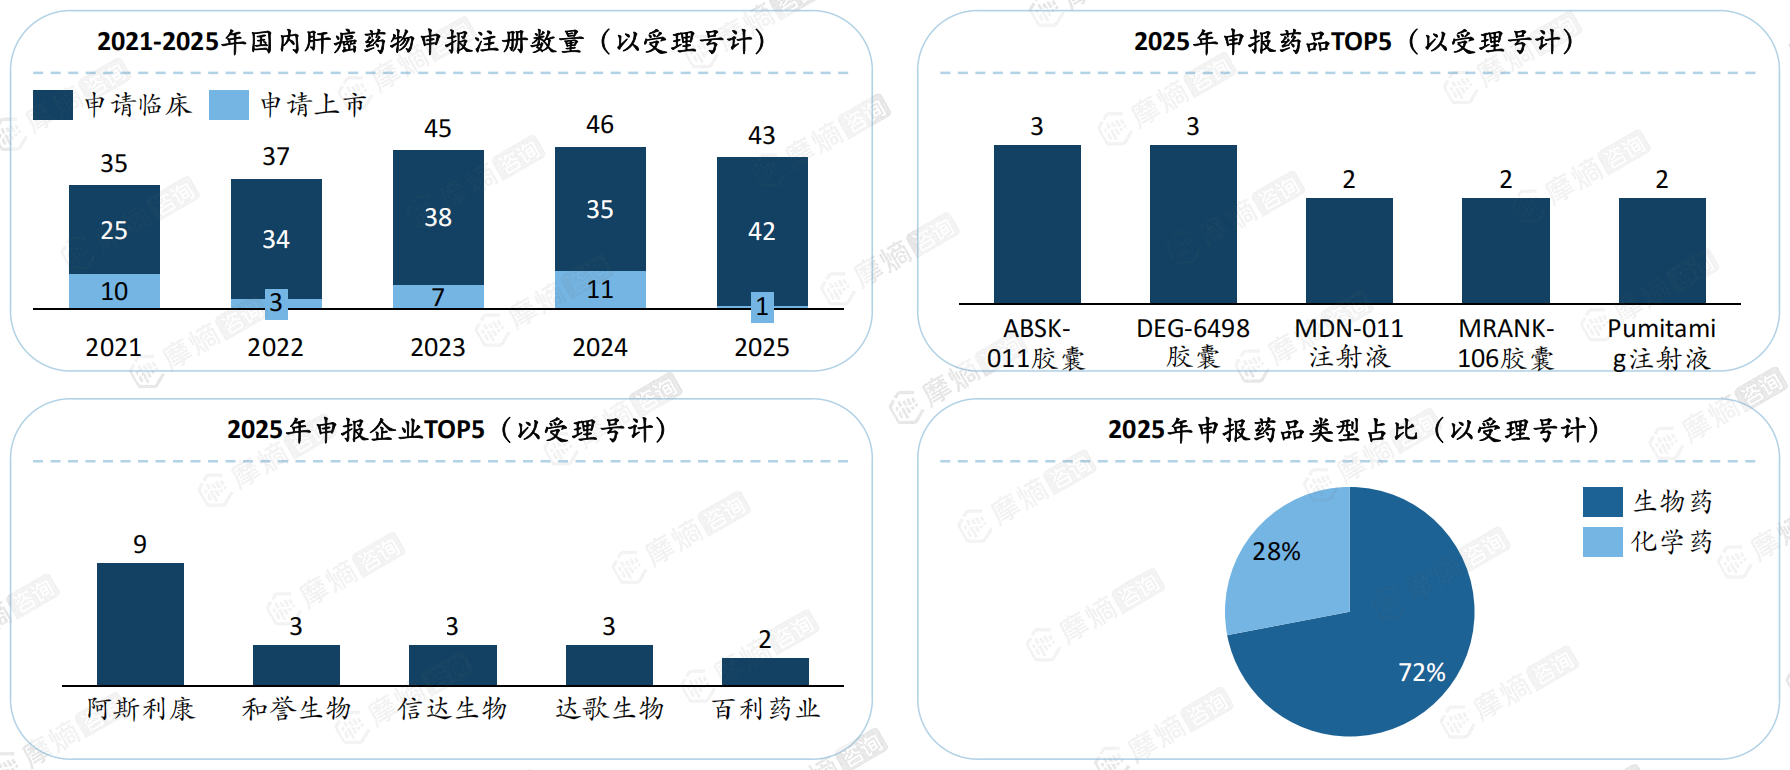
近五年国内肝癌药物注册申报稳步增长,2023至2024年形成阶段性高峰,生物药占比超七成(约72%),显示肝癌治疗申报已全面转向以生物创新药为主的研发体系,聚焦靶向与免疫治疗的前沿方向。2025年申报活跃的头部企业包括阿斯利康、上海和誉生物、信达生物、达歌生物、百利药业等,行业集中度较高、临床转化能力突出;申报品种聚焦双抗、新型口服TKI及差异化创新管线,与研发端“从同质化PD-1竞争转向新靶点开发、耐药机制突破与精准患者分层”的方向一致。
五、市场格局:医院渠道主导,靶向与免疫药物占据销售核心
2025年我国肝癌药物市场规模突破550亿元,医院渠道贡献超80%销售额,是市场增长的核心支撑。
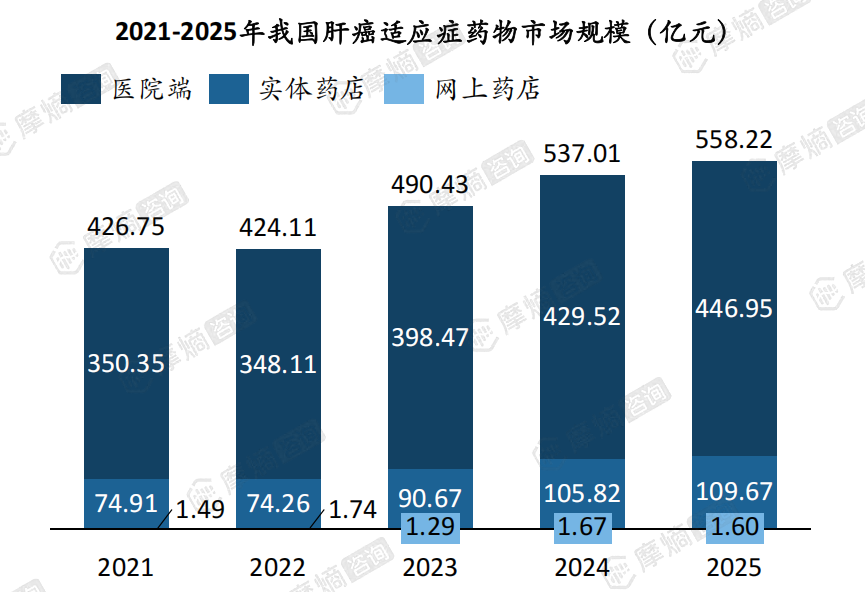
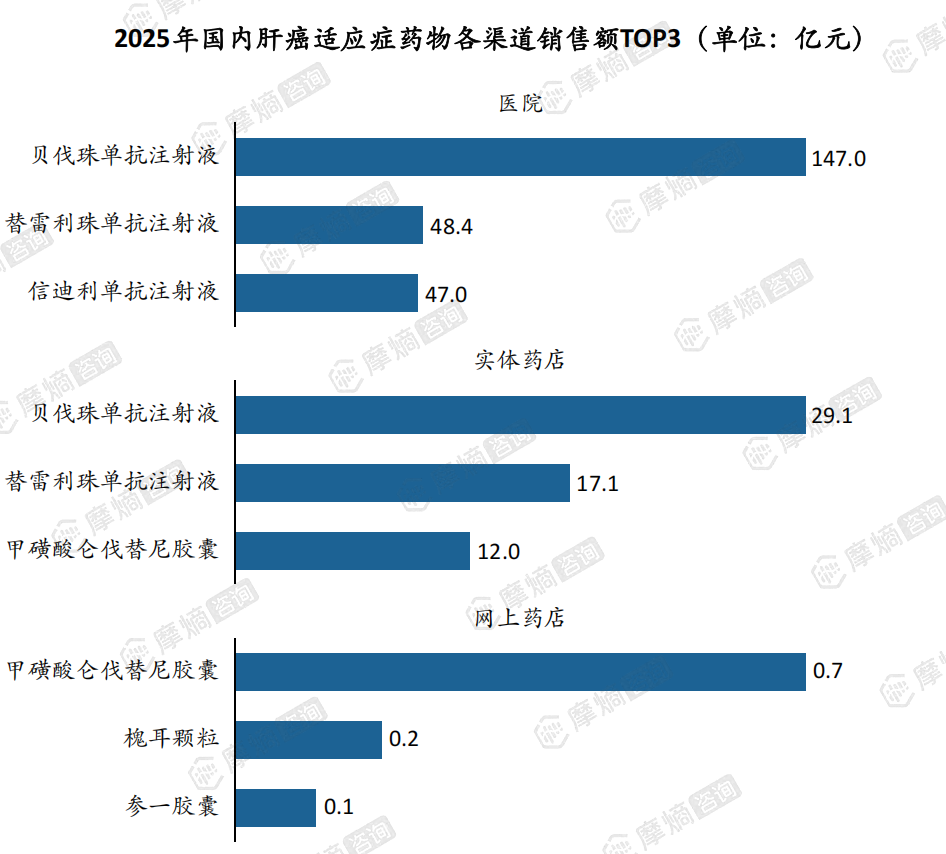
品种结构上,贝伐珠单抗注射液在医院端与实体药店端均占据销售核心:2025年医院端贝伐珠单抗注射液以约147亿元显著领先,替雷利珠单抗注射液、信迪利单抗注射液分列其后;实体药店端以贝伐珠单抗、替雷利珠单抗和仑伐替尼为主,承接部分院外购药需求;线上药店规模较小,主要集中于口服药、辅助用药及患者自购场景。
2025年中国肝癌适应症药物渠道销售TOP3(单位:亿元)
数据来源:摩熵医药全终端医院销售数据库、实体药店销售数据库;整理自摩熵咨询。
如上图所示,进一步拆解渠道结构可见,医院端是肝癌药物销售绝对主力,2025年医院端销售额较2021年的约100亿元持续上行,支撑整体市场规模突破550亿元;实体药店端规模在超100亿元量级、为第二大渠道,主要承接免疫与靶向品种的院外处方;线上药店规模尚小,TOP3品种均不足1亿元,更多扮演口服药与辅助用药的补充场景。这种“医院主导、院外补充、线上起步”的渠道格局,决定了肝癌药物商业化的核心战场仍在院内,进院准入、院内处方路径与DRG/DIP支付衔接,是靶向与免疫品种放量的关键。靶向与免疫药物主导的差异化销售格局,既是靶免联合成为一线标准在终端的直接体现,也预示着以贝伐珠单抗为锚点的抗血管生成治疗与以PD-1单抗为代表的免疫治疗,构成了中国肝癌市场的销售基本盘。
六、未来趋势与竞争机会:临床价值驱动的新阶段
中国肝癌药物行业正处于转型升级的关键时期,发展重心沿“管线扩张—靶点与机制竞争—临床价值竞争”三阶段演进。
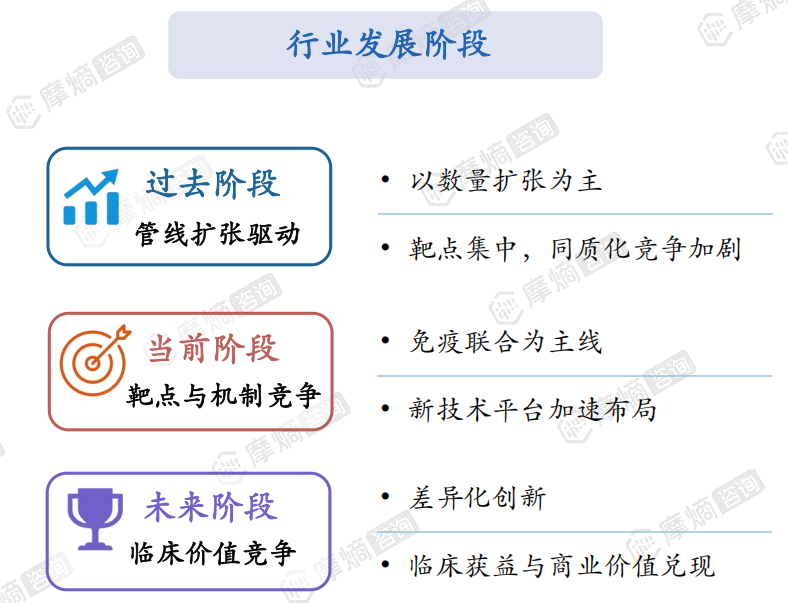
当前阶段,免疫联合持续深化,PD-L1联合抗血管生成治疗仍是未来肝癌治疗的重要方向,且逐渐向更前线、更广人群拓展;ADC、双特异性抗体、细胞治疗等新技术平台加速突破,成为下一轮创新热点;多机制协同与精准治疗有望带来突破性疗法。与此同时,靶点集中带来的同质化竞争加剧,复发率高、耐药问题突出、部分患者获益有限等挑战依然存在,临床未满足需求仍然显著。
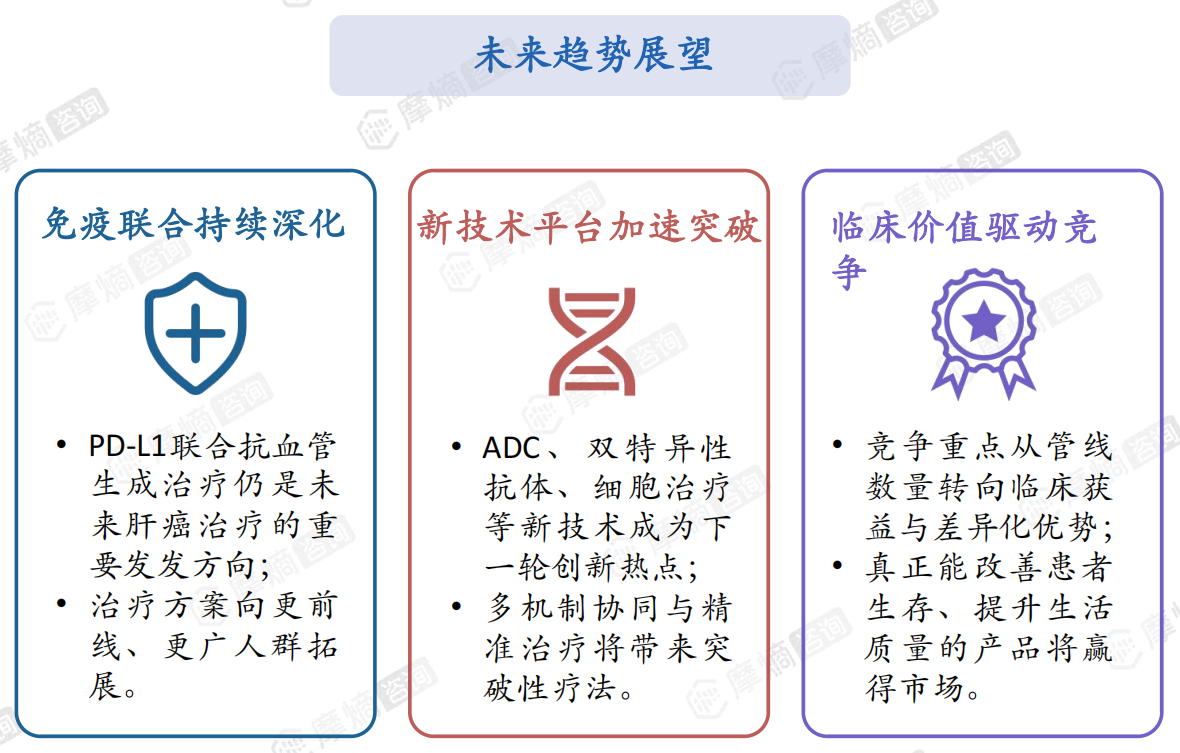
未来阶段,竞争重点将从管线数量转向临床获益与差异化优势,真正能改善患者生存、提升生活质量的产品将赢得市场,创新与临床价值将共同驱动行业迈向高质量发展新阶段。
结语
中国肝癌药物市场正在经历从“仿制跟随”到“创新引领”的战略转型:疾病负担高企带来刚性需求,靶免联合确立一线标准并推动百亿市场规模形成,转化治疗范式重塑预后格局,差异化创新与临床价值兑现成为下一阶段竞争的关键变量。对企业而言,机会不仅在于布局同质化的PD-1与抗血管生成组合,更在于围绕新靶点、耐药机制、精准患者分层与更前线的治疗方案,建立可验证的临床获益;真正能把创新转化为患者生存与生活质量改善的产品,将在中国肝癌药物的百亿级市场中获得长期价值。
以上内容均来自摩熵咨询{ 靶免联合时代下的中国肝癌药物竞争格局与机会洞察 },如需查看或下载完整版报告,可点击!
参考资料:
1. 国家卫生健康委员会:《原发性肝癌诊疗指南(2026年版)》(2022年新发36.77万、死亡31.65万、占全球42.5%、5年生存率14.4%),2026年1月。(指南PDF)
2. 中华肿瘤杂志:《中国及全球肝癌流行特征分析》(GLOBOCAN 2022:全球新发86.6万、死亡75.9万;中国新发36.8万、死亡31.7万),2025年。
3. Wiley Portal Hypertension & Cirrhosis:Primary Liver Cancer Trends Worldwide and in China(肝癌5年生存率约14.1%),2026年。
4. PMC:The Trend of the Treatment of Advanced Hepatocellular Carcinoma(阿替利珠单抗+贝伐珠单抗2020年获批一线,IMbrave150),2024年。
5. 上海证券报/恒瑞医药:卡瑞利珠单抗联合阿帕替尼2023年获批一线,CARES-310中位OS 23.8 vs 15.2个月、死亡风险降36%,2026年。
6. 上海证券报:恒瑞“双艾”组合重新提交FDA生物制品许可申请获受理,2026年2月。
7. 广西医科大学第一附属医院/华中科技大学同济医院:TALENTOP研究登《柳叶刀》(T+A后肝切除vs维持治疗,TTF 20.4 vs 11.8个月、HR 0.60),2026年。
8. 清华大学附属北京清华长庚医院:TALENTACE研究(T+A联合按需TACE),2025年。
9. 上海证券报:替雷利珠单抗2025年全球销售52.97亿元、同比+18.6%、全球超50个市场获批,2026年。
10. 央视网:溶瘤病毒VG161 I期结果发表于《Nature》(44例晚期肝癌),2025年3月。
11. 证券时报:2025年院内药品销售排名(贝伐珠单抗居首、替雷利珠单抗、信迪利单抗前列),2026年。
12. 《中国肝癌多学科综合治疗专家共识(2025年版)》,2025年。
(本文基于摩熵咨询《靶免联合时代下的中国肝癌药物竞争格局与机会洞察》并参照上述公开权威资料进行数据核验与扩展。文中市场规模、流行病学、销售与临床研究数据为公开资料转引,统计口径以各原始来源为准;内容为产业趋势分析,不构成投资建议。)




收藏
登录后参与评论
暂无评论