







2026年半年报收官,又到了清点18A"余粮"的时候。
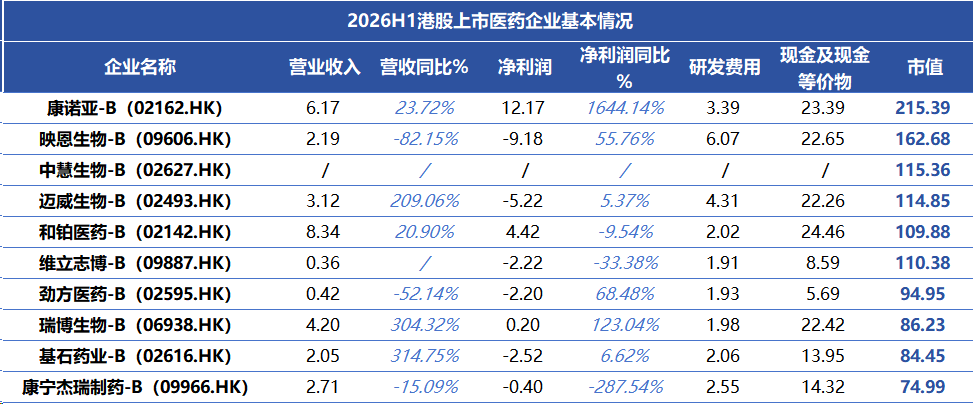
30家biotech(本次统计是港股-B的公司)里,29家披露了现金及现金等价物,加起来约266.8亿元,平均9.2亿——听着还行。但中位数只有6.5亿,说明平均数被少数几家拉高了。真实分布要难看得多:现金过20亿的只有5家,不足5亿的倒有11家,不足1亿的有4家。最厚与最薄之间,差了近80倍。同一个板块,活法完全不同。
20亿+不差钱俱乐部
最上层20亿俱乐部成员有5家,和铂医药24.46亿、康诺亚23.39亿、映恩生物22.65亿、瑞博生物22.42亿、迈威生物22.26亿。这5家合计约115.18亿,占29家总现金的45%左右。换句话说,在本文统计的29家披露现金的18A公司中,近一半现金集中在5家手里。
和铂医药现金24.46亿,排名第一,目前市值109亿,2026年上半年营收8.34亿,同比+20.90%,净利润4.42亿,同比-9.54%,其中研发投入仅2.02亿。这家公司在18A里属于稀有品种——现金厚、已经盈利、研发还不怎么烧钱。现金/研发约12.1年。当然这是静态口径,管线推进起来花钱速度会变,不可能真的一成不变。但至少眼下,它有慢慢试错的资本。
模式上,和铂走的是抗体平台对外授权的路子,比如HBM9378授权给阿斯利康,拿里程碑付款和销售分成。这条路的好处是收入不完全押在单一产品的销售爬坡上,"研发—授权—盈利"能自己转起来。18A里能连续盈利的公司不多,和铂算一个,至少说明平台型企业的造血能力不是句空话。
康诺亚23.39亿排第二,也是榜单上市值最高的一家,215亿。上半年营收6.17亿,净利润12.17亿,同比暴增1644%。但这个净利润得打个折看:里面约16.8亿是一次性股权处置收益,不是主业挣的。真正值得看的是康悦达上半年卖了3.93亿,同比增长132%,这说明它在本土的商业化体系已经搭起来了。对biotech来说,从“有产品”到“能卖动”,这一步比账上现金更难跨。
映恩生物几乎是一个极端。市值162.68亿,上半年营收2.19亿,同比-82.15%;净亏损9.18亿,是18A里亏得最多的;研发投入6.07亿,也是最高的。
现金22.65亿看着厚,但按6.07亿的研发强度算,只够烧3.7年,在这五家里,这是覆盖年限最短的。映恩是ADC赛道的代表,管线值钱,但研发强度摆在那儿,光靠现有现金很难撑到产品全面兑现,后续大概率还得靠BD或者再融资续上。
10-20亿的中坚力量
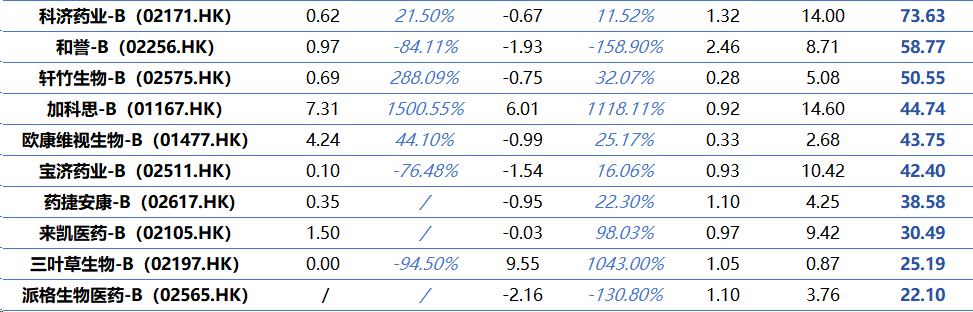
再往下看,现金超10亿的有9家,除了上面5家,还有加科思14.6亿、康宁杰瑞14.32亿、科济药业14亿、基石药业13.95亿、宝济药业10.42亿。超5亿的有19家,刚好占29家披露公司的六成多。值得一提的康宁杰瑞2026年上半年现金储备达14.32亿元。公司KN026(HER2双抗)国内获批上市并完成首批商业化发货,JSKN003(HER2双抗ADC)多项临床3期顺利推进中,公司商业化与出海共振,JSKN016(TROP2/HER3双抗ADC)出海开启了新周期。
加科思是这一层里业绩最亮眼的公司。营收同比+1500.55%,净利润扭亏为盈到6.01亿。
驱动因素很集中:2025年12月,它把泛KRAS抑制剂JAB-23E73授权给阿斯利康,1亿美元首付款在2026年3月30日确认入账。现金14.6亿,研发只有0.92亿,现金/研发约15.9年,静态看是全板块覆盖年限最长的。
加科思的BD模式证明了一件事:18A公司不一定要靠融资续命,一笔高质量的授权,既能把现金池填上来,也能把当期利润表做正。但话说回来,首付款是一次性的,后面的里程碑能不能按期兑现、临床数据能不能持续读出,才是关键,现在下结论或许还早。
“余粮警报”10亿以下:现金紧,但未必没牌
10亿以下这一档,是18A里最微妙的一层。
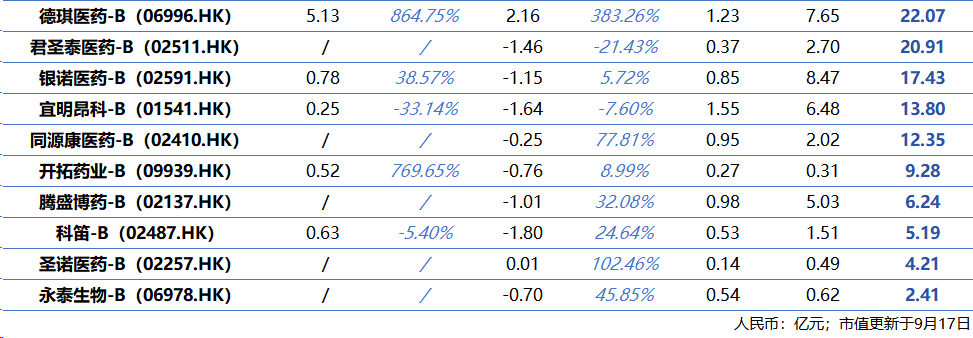
29家里,现金不足5亿的有10家,合计约19.22亿,平均1.92亿。这个厚度容错空间很小,静态研发覆盖很多撑不过两年,有的甚至撑不过一年。但“钱少”和“没戏”是两回事,这一层的公司大多在聚焦细分赛道、等管线兑现,中间也有靠差异化布局攒出机会的。
轩竹生物现金5.08亿。上半年营收0.69亿,同比+288%;净利润-0.75亿,亏损收窄32%;研发0.28亿,花得很克制。它的核心产品(消化道、抗肿瘤)正处在商业化放量初期,营收增速远超板块平均。如果上市节奏能保持住,靠自身造血把现金流补上,是有可能的。
银诺医药目前现金8.47亿,营收0.78亿,+38.57%,净利润-1.15亿,亏损收窄5.72%,研发0.85亿。它避开PD-1、ADC这些挤破头的赛道,专攻代谢疾病。研发费用率不低,但对创新药企来说,这个阶段的钱本来就该这么烧,关键是烧在哪个方向。
看18A的现金,光看"账上有多少钱"意义不大,得看钱怎么花、花得值不值。
现金是底牌,BD是呼吸机,融资是输血。但归根到底,市场给18A定价从来不只按账上现金算——管线数据、BD进展、商业化能力、上市平台的再融资通道,全都是变量。
2026年H1的18A,余粮逻辑已经从普涨转向分化:头部储粮过冬,中间层有粮草也有硬仗,尾部现金紧平衡、更考验节奏。分化不是终局。谁能用有限的余粮打出下一张牌,才是接下来真正的看点。



收藏
登录后参与评论
暂无评论